Fair Value Calculator · Ausgabe 2026
The Fair Value Playbook
Ein Handbuch mit Belegen für ruhigeres Investieren: was eine Aktie wirklich wert ist, warum die Lücke deine Chance ist, wie das Tool sie zeigt, und die Wissenschaft, die sagt, dass es funktioniert.
Dr. Peter Klein, BA
Gründer, fairvalue-calculator.com
Ein praktischer, wissenschaftlicher Leitfaden zu Wert, Qualität, Profitabilität und Mean Reversion, gebaut auf der Methode des Fair Value Calculator, wie sie heute live läuft.
Ausgabe vom 12. November 2026. Zahlen und Bildschirmaufnahmen mit diesem Stand.
Vorwort
Wie du dieses Buch liest
Fünf Teile, fünf Ebenen und was du überspringen darfst
Dieses Buch kannst du von vorn nach hinten lesen. Du musst es nicht. Es hat fünf Teile, und jeder beantwortet eine andere Frage.
- Teil I, Grundlagen: Warum ist ein Kurs noch kein Wert, und warum hat ein Privatanleger überhaupt eine Chance?
- Teil II, Die Methode: Wie sehen die Regeln aus, und wie zeigt das Tool sie dir, Ansicht für Ansicht?
- Teil III, Die Wissenschaft: Woher wissen wir, dass das trägt? Hier stehen die Forschung hinter Fair Value und Qualität, unsere eigenen Tests und auch das, was wir geprüft und verworfen haben.
- Teil IV, Forschung und Legenden: Was haben andere über Märkte, Bewertung und Anleger herausgefunden, was ist über die berühmten Anleger wirklich belegt, und passen unsere Ergebnisse dazu?
- Teil V, Die Herkunft: Wer hat das gebaut, seit wann, und was haben die Kritiker daran verändert?
Neben dem Fließtext gibt es fünf Ebenen. Du erkennst sie an ihrem Etikett.
- Leitspruch: ein kurzes Zitat unter der Kapitelüberschrift, im Original oder ausdrücklich sinngemäß, immer mit Quelle. Viele berühmte Börsensätze sind falsch zugeschrieben; hier steht nur, was sich nachschlagen lässt.
- Kasten: eine Szene aus der Börsengeschichte oder ein Befund der Forschung, der den Punkt des Kapitels anschaulich macht.
- Aus dem Maschinenraum: wahre Begebenheiten aus unserer eigenen Arbeit: was eine Prüfung gefunden hat, woran es lag und was seitdem davor schützt. So siehst du, wie hier geprüft wird.
- Probier es aus: eine Aufgabe am Tool, die in zwei Minuten geht. Im gedruckten Buch führt ein QR-Code hin. Wo eine Funktion ein Konto oder Pro braucht, steht es dabei.
- Kurz gesagt: die drei bis fünf Sätze, die vom Kapitel bleiben sollen.
Was du überspringen darfst: Wenn du das Tool schon kennst, die Anleitungen in Teil II. Wenn dich Statistik ermüdet, die Methodenkästen und Tabellen in Teil III und Teil IV; lies dort „Kurz gesagt“ und die Maschinenraum-Geschichten, dann weißt du, was geprüft wurde und was herauskam. Glossar und Literatur im Anhang sind zum Nachschlagen da.
Drei Wege durch das Buch, je nach Laune. Hast du eine Stunde, lies Teil I, Kapitel 9 mit den Regeln der Strategie und überall „Kurz gesagt“. Willst du gleich loslegen, nimm Teil II und das Handy dazu. Bist du misstrauisch, was ich gut verstehe, fang hinten an: bei den Kritikern in Teil V und den Belegen in Teil III. Und wenn es ganz schnell gehen muss: „Die Methode auf einer Seite“ steht am Ende von Teil II.
Jede Zahl in diesem Buch hat eine Quelle, und was eine Schätzung ist, heißt auch so. Die Zahlen stammen aus denselben Quellen, die auch die Website nutzt, mit dem Stand, der auf dem Umschlag steht. Die Bildschirmaufnahmen zeigen das Tool an diesem Tag; die Live-Zahlen auf der Seite bewegen sich jeden Tag. Keine Anlageberatung.
Teil I · Grundlagen
Kapitel 1
Warum es dieses Handbuch gibt
Die Idee in einem Satz, und für wen es ist
„To invest successfully over a lifetime does not require a stratospheric IQ, unusual business insights, or inside information.“
Eigene Übertragung: Um ein Leben lang erfolgreich anzulegen, braucht es weder einen überragenden IQ noch besondere Einblicke oder Insiderwissen.
Warren Buffett, Vorwort zu Benjamin Grahams „The Intelligent Investor“, vierte Auflage 1973 [31]
Ursprünglich habe ich das nicht für den Markt geschrieben. Ich habe es für meine Kinder geschrieben, Rosalie und Ferdinand, und für mein jüngeres Ich, das spürte, dass beim Investieren etwas Wichtiges passiert, aber keine einfache, ehrliche und praktische Erklärung dafür fand.
Lange sah die Börse für mich aus wie ein seltsames Spiel. Manche behandelten Aktien wie Glücksspiel, andere redeten, als hätten Profis eine Geheimsprache, die normale Menschen nie lernen können. Ich hatte keinen Mentor, also lernte ich auf dem langsamen Weg: Bücher, Fehler, Tabellen, schmerzhafte Lektionen und am Ende ein System.
Ein Satz hat das ganze Thema für mich geordnet: Der Preis ist, was du zahlst, der Wert ist, was du bekommst; so hat es Warren Buffett nach eigenen Worten von Benjamin Graham gelernt [33]. Auf dem Bildschirm siehst du jede Sekunde Preise. Was du nicht direkt siehst, ist der Wert. Wenn du den Wert nie schätzt, werden deine Entscheidungen still und leise zu Gefühlsentscheidungen: Angst, Gier, Hoffnung, Panik oder das Gefühl, etwas zu verpassen.
Grundsatz
Du brauchst kein Finanzstudium. Du brauchst Klarheit, Regeln, Geduld und einen Weg, Gefühl und Entscheidung zu trennen.
Deshalb habe ich den Fair Value Calculator gebaut. Er ist keine Magie und kein Versprechen. Er ist ein Kompass. Er stellt eine klare Frage: Ist diese Aktie wahrscheinlich günstig, fair oder teuer, gemessen an einer vernünftigen Schätzung ihres inneren Werts? Dieses Handbuch macht aus dieser Frage einen wiederholbaren Ablauf, zeigt dir Schritt für Schritt, wie das Tool sie beantwortet, und zeigt dir die Wissenschaft, die sagt, dass dieser Ablauf einen Vorsprung hat.
Kurz gesagt
- Auf dem Bildschirm siehst du Preise; den Wert musst du schätzen, sonst entscheidet das Gefühl.
- Der Fair Value Calculator ist ein Kompass, keine Magie und kein Versprechen: Ist die Aktie günstig, fair oder teuer?
- Du brauchst kein Finanzstudium, sondern Klarheit, Regeln und Geduld.
Kapitel 2
Warum Affen oft Fondsmanager schlagen
Kosten, Anreize und der Vorteil des Privatanlegers
„... a blindfolded chimpanzee throwing darts at the Wall Street Journal could select a portfolio that would do as well as the experts.“
Eigene Übertragung: Ein Schimpanse mit verbundenen Augen, der Dartpfeile auf das Wall Street Journal wirft, könnte ein Depot auswählen, das so gut abschneidet wie das der Experten.
Burton Malkiel über die erste Auflage seines Buches von 1973, in „A Random Walk Down Wall Street“, Ausgabe 2003, Kapitel 11 [32]
Wenn du eine Bank bittest, dein Geld anzulegen, wird dir oft zuerst ein Gefühl verkauft und erst danach eine Strategie. Die entscheidende Frage ist nicht, wie elegant der Name des Fonds klingt. Sie lautet: Welche Kosten zahlst du, und wer wird bezahlt, ganz gleich, wie es läuft?
Aktive Fonds haben zwei Probleme, die in ihrer Bauart liegen. Erstens passen die Anreize nicht immer zusammen: Institute bevorzugen vielleicht ihre eigenen Produkte oder das, was sich am leichtesten verkaufen lässt. Zweitens ist Größe ein Käfig: Ein Fonds, der Milliarden bewegt, kann nicht so wendig umsteuern wie ein Mensch, der sein eigenes Depot verwaltet.
Die Mathematik ist gnadenlos. William Sharpes „Arithmetik des aktiven Managements“ [19] zeigt: Vor Kosten muss der durchschnittliche aktiv verwaltete Dollar genau die Marktrendite erzielen, nach Gebühren muss er also hinter dem Markt bleiben. Jahrzehnte von SPIVA-Auswertungen, den halbjährlichen Vergleichen aktiver Fonds mit ihrem Index durch S&P, bestätigen das: In den meisten Regionen und Zeiträumen bleibt die Mehrheit der aktiven Fonds hinter ihrem Vergleichsindex zurück [27]. Carhart zeigte, dass das wenige an Beständigkeit, das es gibt, vor allem durch Kosten und Momentum, also den Kursschwung der letzten Monate, erklärt wird, nicht durch geniale Aktienauswahl [20].
Eine Wette über zehn Jahre
Am 19. Dezember 2007 schloss Warren Buffett eine Wette ab: Ein schlichter Indexfonds auf den S&P 500 werde über zehn Jahre besser abschneiden als eine Auswahl von Hedgefonds. Sein Gegenüber, die Beratungsfirma Protégé Partners, wählte fünf Dachfonds, die ihr Geld auf mehr als 200 Hedgefonds verteilten. 2008 lagen alle fünf vor dem Indexfonds, der 37 % verlor. Danach blieben sie als Gruppe neun Jahre in Folge zurück. Am Ende stand der Indexfonds bei +125,8 %, der beste Dachfonds bei +87,7 %, der schwächste bei +2,8 %. Buffett sah den Grund nicht bei dummen Managern, sondern in der Rechnung dieses Kapitels: feste Gebühren von rund 2,5 % im Jahr, verteilt auf zwei Ebenen. Sein Satz dazu: „Performance comes, performance goes. Fees never falter.“ (Eigene Übertragung: Die Wertentwicklung kommt und geht. Die Gebühren wanken nie.) [33]
Das macht Profis nicht nutzlos. Ein günstiger Index-ETF ist ein völlig vernünftiger Kern. Wer aber einzelne Aktien wählt, braucht etwas, das kein Prospekt liefern kann: einen Ablauf, der verhindert, dass du Kursbewegung mit Unternehmenswert verwechselst. Genau dort beginnt diese Methode, und genau dort hat ein disziplinierter Privatanleger tatsächlich einen Vorsprung vor einem riesigen Fonds voller Gebühren.
Für die Praxis
Frag vor jedem Kauf eines Fonds oder einer Aktie: Was kostet es, welcher Wert steckt dahinter, und kann ich die Entscheidung erklären, ohne mich darauf zu verlassen, dass jemand anderes überzeugt klingt?
Kurz gesagt
- Vor Kosten erzielt der durchschnittliche aktiv verwaltete Dollar genau die Marktrendite, nach Gebühren also weniger.
- In den meisten Regionen und Zeiträumen bleibt die Mehrheit der aktiven Fonds hinter ihrem Vergleichsindex zurück.
- Ein günstiger Index-ETF ist ein vernünftiger Kern.
- Wer einzelne Aktien wählt, braucht einen Ablauf, der Kursbewegung und Unternehmenswert trennt.
- Frag vor jedem Kauf: Was kostet es, und welcher Wert steckt dahinter?
Kapitel 3
Preis ist nicht Wert
Mr. Market, die Sicherheitsmarge und dein echter Vorsprung
„Confronted with a like challenge to distill the secret of sound investment into three words, we venture the motto, MARGIN OF SAFETY.“
Eigene Übertragung: Vor die Aufgabe gestellt, das Geheimnis soliden Anlegens in drei Worte zu fassen, wagen wir den Leitspruch: Sicherheitsmarge.
Benjamin Graham, „The Intelligent Investor“, Kapitel 20 [18]
Ein Aktienkurs ist nur das letzte Geschäft zwischen zwei Beteiligten. Er ist keine objektive Wahrheit über das Unternehmen. Im echten Leben würdest du nie ein Haus kaufen, nur weil der Preis von gestern nach oben gesprungen ist. Bei Aktien tun Menschen genau das, weil der Markt ihnen den ganzen Tag Preise vor die Augen hält.
Der Wert stand in den Akten
1925 arbeitete sich der junge Benjamin Graham durch Berichte, die Ölpipeline-Firmen bei der amerikanischen Aufsichtsbehörde einreichen mussten und die kaum jemand las. Bei der Northern Pipe Line Co. fand er etwas Merkwürdiges: Die Aktie kostete 65 Dollar, die Firma besaß aber erstklassige Anleihen im Wert von mindestens 80 Dollar je Aktie. Der Kurs lag also unter dem, was allein an Wertpapieren im Tresor lag. Graham kaufte, drängte das Management so lange, bis es mehr an die Eigentümer ausschüttete, und hatte drei Jahre später 110 Dollar je Aktie in der Hand. Den Preis hatte die Börse jeden Tag gezeigt. Den Wert musste jemand nachlesen. So erzählt es Jason Zweig in seiner Ausgabe von Grahams Buch [18].
Benjamin Graham hat uns das Gegenmittel gegeben: Stell dir den Markt als launischen Geschäftspartner vor, Mr. Market, der jeden Tag vorbeikommt und dir einen Preis nennt, zu dem er deinen Anteil kauft oder dir seinen verkauft. An manchen Tagen ist er euphorisch, an anderen verängstigt. Du darfst ihn ignorieren oder ausnutzen, aber du musst nie mit ihm handeln [18]. Der Fair Value ist dein Anker gegen seine Launen. Er ist keine Prophezeiung, sondern eine vernünftige Schätzung, oder eine Spanne, die eine Aktie in drei Zonen einordnet: unterbewertet, fair bewertet, überbewertet.
Das verändert, wie du Schwankungen erlebst. Ein fallender Kurs kann eine Warnung sein oder ein Angebot. Das hängt ganz vom Wert ab. Der Anker hält aber nur, wenn er ehrlich ist: Je stabiler die Gewinne, je sauberer das Wachstum und je stärker die Bilanz, desto nützlicher wird eine Schätzung des Fair Value. Je wackliger das Geschäft, desto breiter die Spanne und desto größer muss die Sicherheitsmarge sein.
Was die Forschung sagt
Das ist keine Folklore. Der „Value-Effekt“ gehört zu den am häufigsten bestätigten Befunden der Finanzwissenschaft. Basu zeigte, dass Aktien mit hoher Gewinnrendite höhere risikobereinigte Renditen erzielten, also mehr Rendite im Verhältnis zur Schwankung [1]. Fama und French zeigten, dass das Verhältnis von Buchwert zu Marktwert einen großen Teil der Renditeunterschiede zwischen Aktien erklärt [2]. Lakonishok, Shleifer und Vishny führten den Effekt auf Übertreibungen der Anleger zurück [3]. De Bondt und Thaler belegten die langfristige Umkehr, die darauf folgt [4]. Die Studien im Einzelnen stehen in Kapitel 24.
Kurz gesagt
- Der Kurs ist das letzte Geschäft zwischen zwei Beteiligten, keine Wahrheit über die Firma.
- Mr. Market macht dir jeden Tag ein Angebot; du musst nie mit ihm handeln.
- Der Fair Value ist eine Schätzung oder Spanne und ordnet eine Aktie in drei Zonen ein.
- Der Abstand zwischen Kurs und Fair Value ist die Sicherheitsmarge; je wackliger das Geschäft, desto größer muss sie sein.
- Der Value-Effekt gehört zu den am häufigsten bestätigten Befunden der Finanzwissenschaft.
Teil II · Die Methode
Kapitel 4
Der einfache Fair-Value-Rechner
Gewinn je Aktie, Wachstum, Glättung und Leitplanken
„... the combination of precise formulas with highly imprecise assumptions can be used to establish, or rather to justify, practically any value one wishes ...“
Eigene Übertragung: Die Verbindung genauer Formeln mit höchst ungenauen Annahmen lässt sich benutzen, um praktisch jeden gewünschten Wert zu begründen, oder besser: zu rechtfertigen.
Benjamin Graham, Rede „The New Speculation in Common Stocks“, Mai 1958, abgedruckt im Anhang von „The Intelligent Investor“ [18]
Der einfache Rechner hat eine Aufgabe: die Logik des Fair Value beizubringen, ohne dich einzuschüchtern. Du gibst den Gewinn je Aktie und eine Wachstumsrate ein, und das Ergebnis zwingt den heutigen Kurs in ein Gespräch mit einer vernünftigen Schätzung des Werts. Es gibt ihn noch auf der Seite, neben vielen anderen Rechnern für einzelne Fragen (Dividenden, DCF, Zinseszins und mehr).
„What were you thinking?“
Im Jahr 2000 kostete die Aktie des Computerbauers Sun Microsystems 64 Dollar, das Zehnfache des Jahresumsatzes. Zwei Jahre und einen Absturz später rechnete Firmenchef Scott McNealy in einem Interview vor, was dieser Preis verlangt hätte: Um den Kaufpreis in zehn Jahren zurückzuzahlen, müsste er zehn Jahre lang den gesamten Umsatz als Dividende ausschütten. Dafür dürfte Sun keine Herstellungskosten haben, seine 39.000 Beschäftigten nicht bezahlen, keine Steuern zahlen und nichts mehr in die Forschung stecken, und der Umsatz müsste trotzdem gleich bleiben. „Do you realize how ridiculous those basic assumptions are?“, fragte er, und dann: „What were you thinking?“ (Eigene Übertragung: Ist euch klar, wie lächerlich diese Grundannahmen sind? Was habt ihr euch dabei gedacht?) Es ist die Rechnung dieses Kapitels, nur rückwärts: Welche Annahmen müssten stimmen, damit dieser Kurs fair ist? [34]
Der Gewinn je Aktie ist der Gewinn, geteilt durch die Zahl der Aktien, am besten verwässert, also einschließlich Optionen und anderer Instrumente. Das Wachstum sollte aus beobachtetem oder sorgfältig geschätztem Umsatz- oder Gewinnwachstum kommen, nicht aus Hoffnung. Steigt der Umsatz von 100 auf 110, sind das 10 %, nichts Geheimnisvolles.
Der größte Anfängerfehler ist, ein einzelnes ungewöhnliches Jahr für normal zu halten. Ein Einmalgewinn, eine Abschreibung, eine zyklische Spitze oder ein Krisenjahr können eine Bewertung mathematisch sauber und wirtschaftlich falsch aussehen lassen. Deshalb ist Glättung wichtig: Median, Mittelwert, geometrisches und gewichtetes Mittel verringern den Einfluss einmaliger Verzerrungen und führen dich zu einem nachhaltigen Grundniveau von Gewinn und Wachstum. Die volle Bewertung auf der Seite arbeitet genauso und geht noch weiter: Sie entfernt belegte Einmalgewinne und Einmalverluste, bevor sie eine Firma bewertet.
Aus dem Maschinenraum
Die Marge, die zu schön war
Im November 2026 lag eine fertige Bildkarte für unsere Kanäle zur Freigabe bereit. Sie feierte die Gewinnmarge eines der größten Konzerne der Welt: so viele Cent von jedem Dollar Umsatz bleiben als Gewinn. Die Zahl stimmte. Sie stand so im Abschluss.
Beim Gegenlesen fiel uns auf, dass die Nettomarge über der Betriebsmarge lag. Das ist wie ein Bäcker, der mehr verdient, als seine Bäckerei abwirft: möglich, aber dann kommt das Geld nicht vom Brot. Ein großer Teil des Gewinns vor Steuern stammte nicht aus dem eigenen Geschäft, sondern aus Beteiligungen an anderen Firmen. Wir haben nachgezählt und fanden dasselbe Muster bei vielen weiteren Firmen, die unsere Nutzer beobachten.
Die Karte haben wir vor der Veröffentlichung gestrichen. Geblieben ist eine Prüffrage, die seitdem zu unserer Freigabe gehört und die du selbst stellen kannst: Liegt die Nettomarge über der Betriebsmarge, dann sieh nach, woher der Unterschied kommt, bevor du die Zahl für die Ertragskraft des Geschäfts hältst. Einen Buchgewinn aus Beteiligungen kann niemand für das nächste Jahr einplanen.
Regel
Ist die Eingabe unrealistisch, ist das Ergebnis keine Analyse, sondern Spekulation im Gewand der Mathematik. Firmen ohne Gewinn, mit extremen Wachstumsannahmen oder einer chaotischen Geschichte sollte man nicht in eine einfache Formel zwingen. Manchmal ist das beste Ergebnis eine Warnung, keine Zahl.
Kurz gesagt
- Der einfache Rechner braucht den Gewinn je Aktie und eine Wachstumsrate; er soll die Logik des Fair Value beibringen.
- Ein einzelnes ungewöhnliches Jahr ist kein Normaljahr; Glättung führt zu einem nachhaltigen Grundniveau.
- Unrealistische Eingaben ergeben Spekulation im Gewand der Mathematik.
- Manchmal ist das beste Ergebnis eine Warnung, keine Zahl.
Kapitel 5
Ideen finden
Von Geschichten zu prüfbaren Kandidaten
„Investing without research is like playing stud poker and never looking at the cards.“
Eigene Übertragung: Anlegen ohne Recherche ist wie Stud-Poker, bei dem man nie in die eigenen Karten schaut.
Peter Lynch, „One Up on Wall Street“ (1989), Kapitel 7 [35]
Gute Ideen kommen aus Screenern, Zeitschriften, Gesprächen und Alltagsprodukten, sogar von deinen Kindern oder deinem Partner, wenn ihnen eine Marke überall begegnet. Die Kunst ist nicht, Geschichten zu finden. Die Kunst ist, sie zu prüfen.
Die Frage an jede Idee
Ist das nur eine großartige Geschichte, oder gibt es eine messbare Lücke zwischen Kurs und Wert? Lass die Neugier den Trichter füllen, aber lass die Daten entscheiden, was bleibt.
Der Feed und der Screener machen aus einer spontanen Idee einen geordneten Kandidaten: Filtere nach Aktien, deren berechneter Fair Value über dem aktuellen Kurs liegt, und grenze dann nach Region, Größe, Profitabilität, Schulden, Wachstum und Trend ein. Fertige Strategien erledigen das mit einem Tippen; die Strategie „Backtest-Sieger“ zeigt genau die Aktien, die die drei Kaufregeln aus Kapitel 9 erfüllen. So verwechselst du Aufmerksamkeit in den Medien nicht mit Qualität als Anlage.
Aus dem Maschinenraum
Weit mehr als das Doppelte
Im Sommer 2026 wollten wir uns eine Firma genauer ansehen, deren Gewinn von Jahr zu Jahr stark schwankt. Das Tool zeigte einen Fair Value, der weit mehr als doppelt so hoch war wie der Kurs. So etwas gibt es, aber selten bei einer Firma, die seit Jahrzehnten an der Börse ist und die jeder nachrechnen kann.
Der Blick auf die Gewinne der letzten Jahre erklärte es. In einem schwachen Jahr blieb fast nichts übrig, im besten Jahr ein Vielfaches davon. Unsere Rechnung hatte das beste Jahr behandelt, als wäre es ein gewöhnliches Jahr, und der Fair Value tanzte mit dem Zyklus auf und ab.
Seitdem prüft ein Wächter, eine automatische Prüfung vor der Anzeige, ob eine zyklische Spitze die Bewertung verzerrt, und ein Abzeichen auf der Karte sagt es dir, wenn das so ist. Wie wir diese Vorsicht geprüft haben und was sie für die Strategie bedeutet, steht in Kapitel 20.
Für die Ideensuche heißt das: Ein riesiger Abstand zum Fair Value ist kein Grund zum Jubeln, sondern die Aufforderung, zuerst die Gewinnreihe anzusehen.
Der Alltag zählt trotzdem. Das frühe iPhone war ein Produktsignal, das Millionen als Kunden sahen, bevor sie es als Anleger verstanden. Ein großartiges Produkt kann zeigen, dass Kunden es lieben, dass die Firma Preise durchsetzen kann und dass Raum zum Wachsen da ist. Du musst aber einen Schritt weitergehen: Prüfe, ob die Zahlen die Geschichte tragen. Eine Firma kann beliebt und überbewertet sein; eine langweilige kann übersehen und sehr günstig sein.
Kurz gesagt
- Ideen kommen aus dem Alltag, aus Screenern und aus Gesprächen; die Kunst ist, sie zu prüfen.
- Feed und Screener machen aus einer spontanen Idee einen geordneten Kandidaten.
- Eine beliebte Firma kann überbewertet sein, eine langweilige übersehen und sehr günstig.
- Die Neugier füllt den Trichter, die Daten entscheiden, was bleibt.
Kapitel 6
Die Tools erklärt
Suche, Feed, Aktienfenster, Aktienseite, Watchlist, Markt, Screener, Belege
Das Tool ist eine Abkürzung durch Arbeit, die du auch von Hand auf Dutzenden Websites und in Tabellen erledigen könntest. Sein eigentlicher Wert ist, dass der Ablauf wiederholbar wird: dieselben Fragen, dieselben Regeln, dieselben Zahlen in jeder Ansicht. Der Fair Value Calculator bewertet 40.000+ Aktien weltweit mit 26 Bewertungsmodellen und beurteilt jede Firma anhand von bis zu 37 Qualitätsfaktoren. Der Feed zeigt 27.000+ davon, die seine Sichtbarkeitsprüfungen bestehen. Eine eigene Aktienseite haben 26.000+. Die Werte werden jeden Tag neu berechnet.
Suche
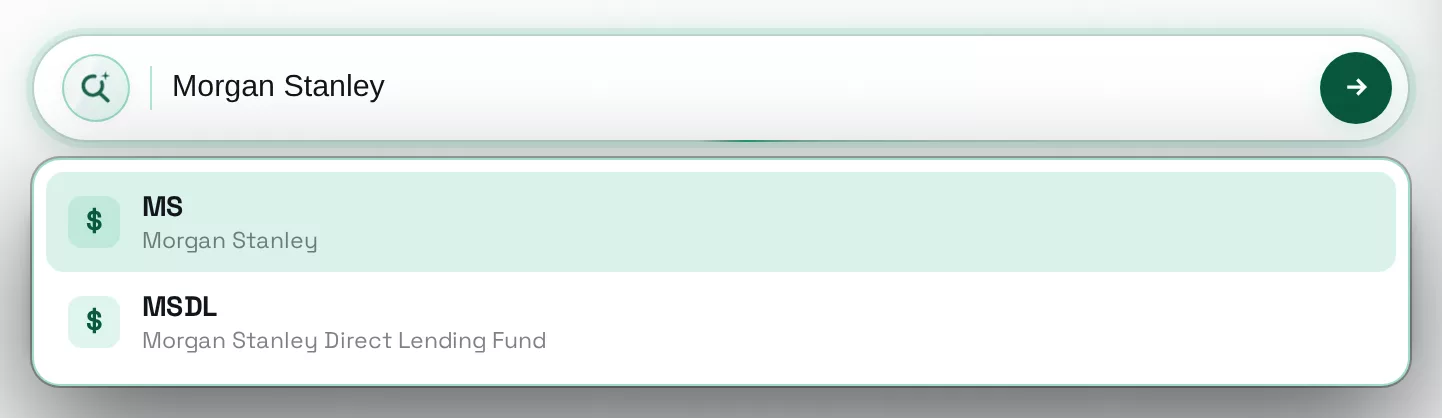
Die Suche oben findet eine Firma über Name, Marke, Kürzel, ISIN oder WKN (die Kennnummern eines Wertpapiers), auch ohne Umlaute und mit der Tastatur des Handys. Passen zwei verschiedene Firmen gleich gut, zeigt sie beide, statt zu raten.
Der Feed und die Aktienkarte
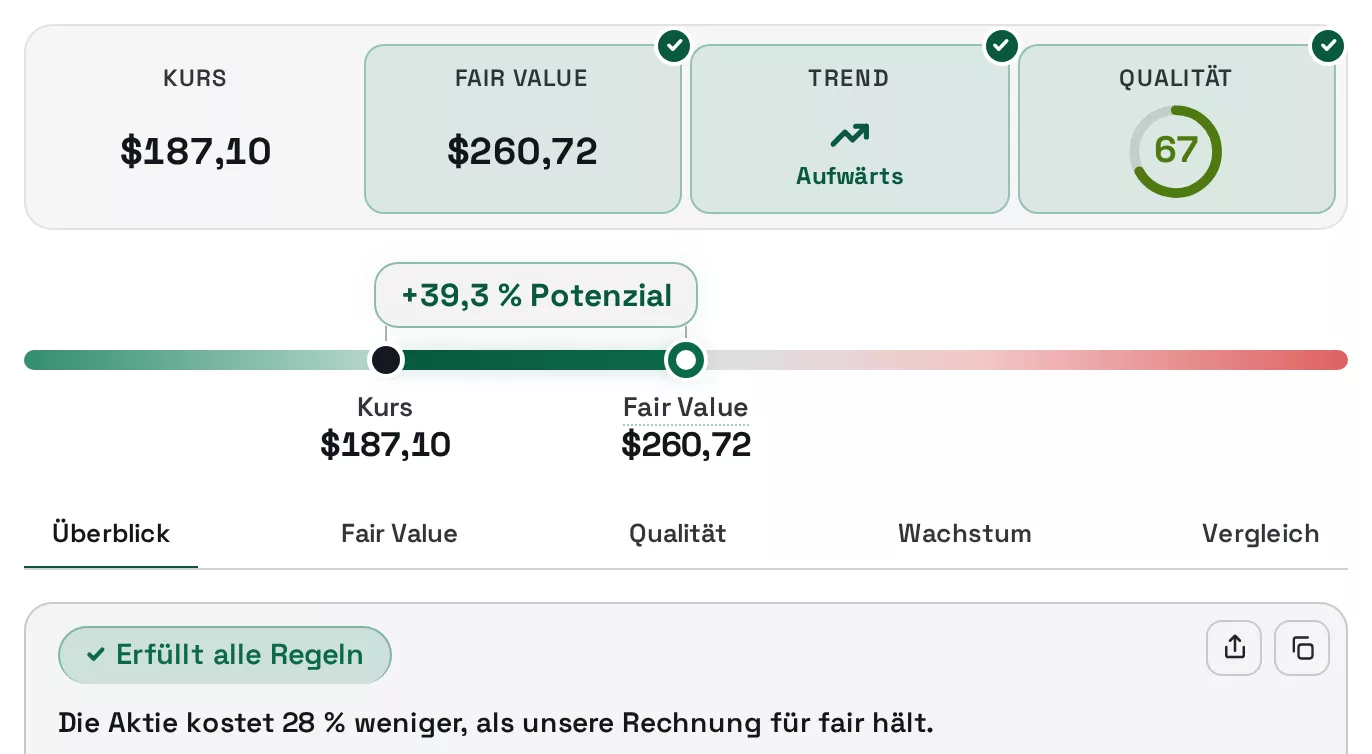
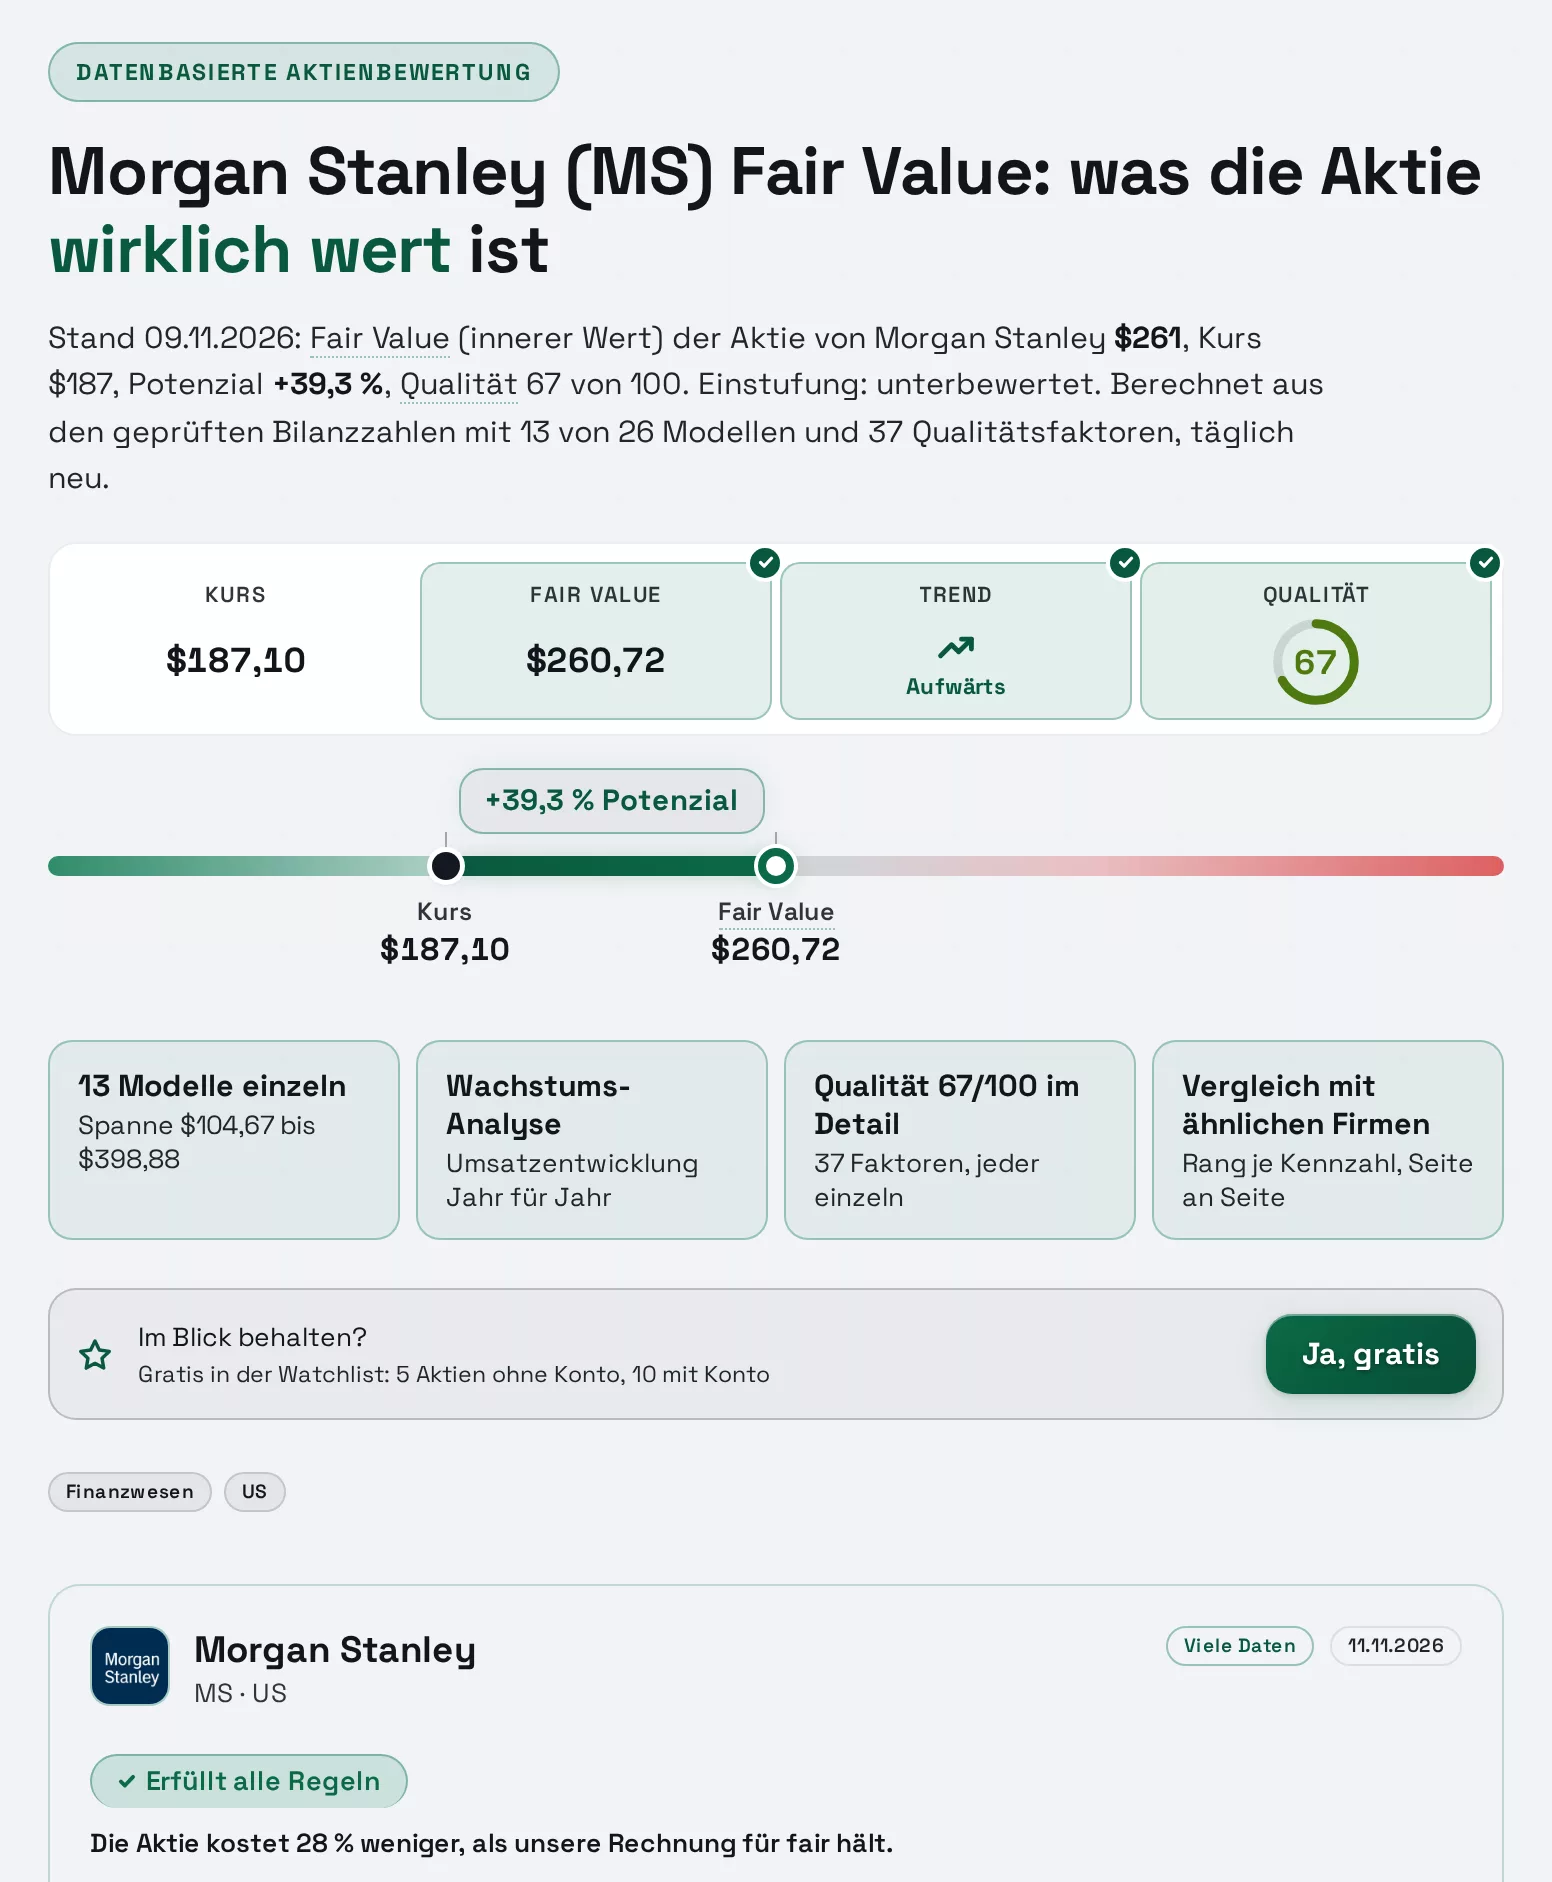
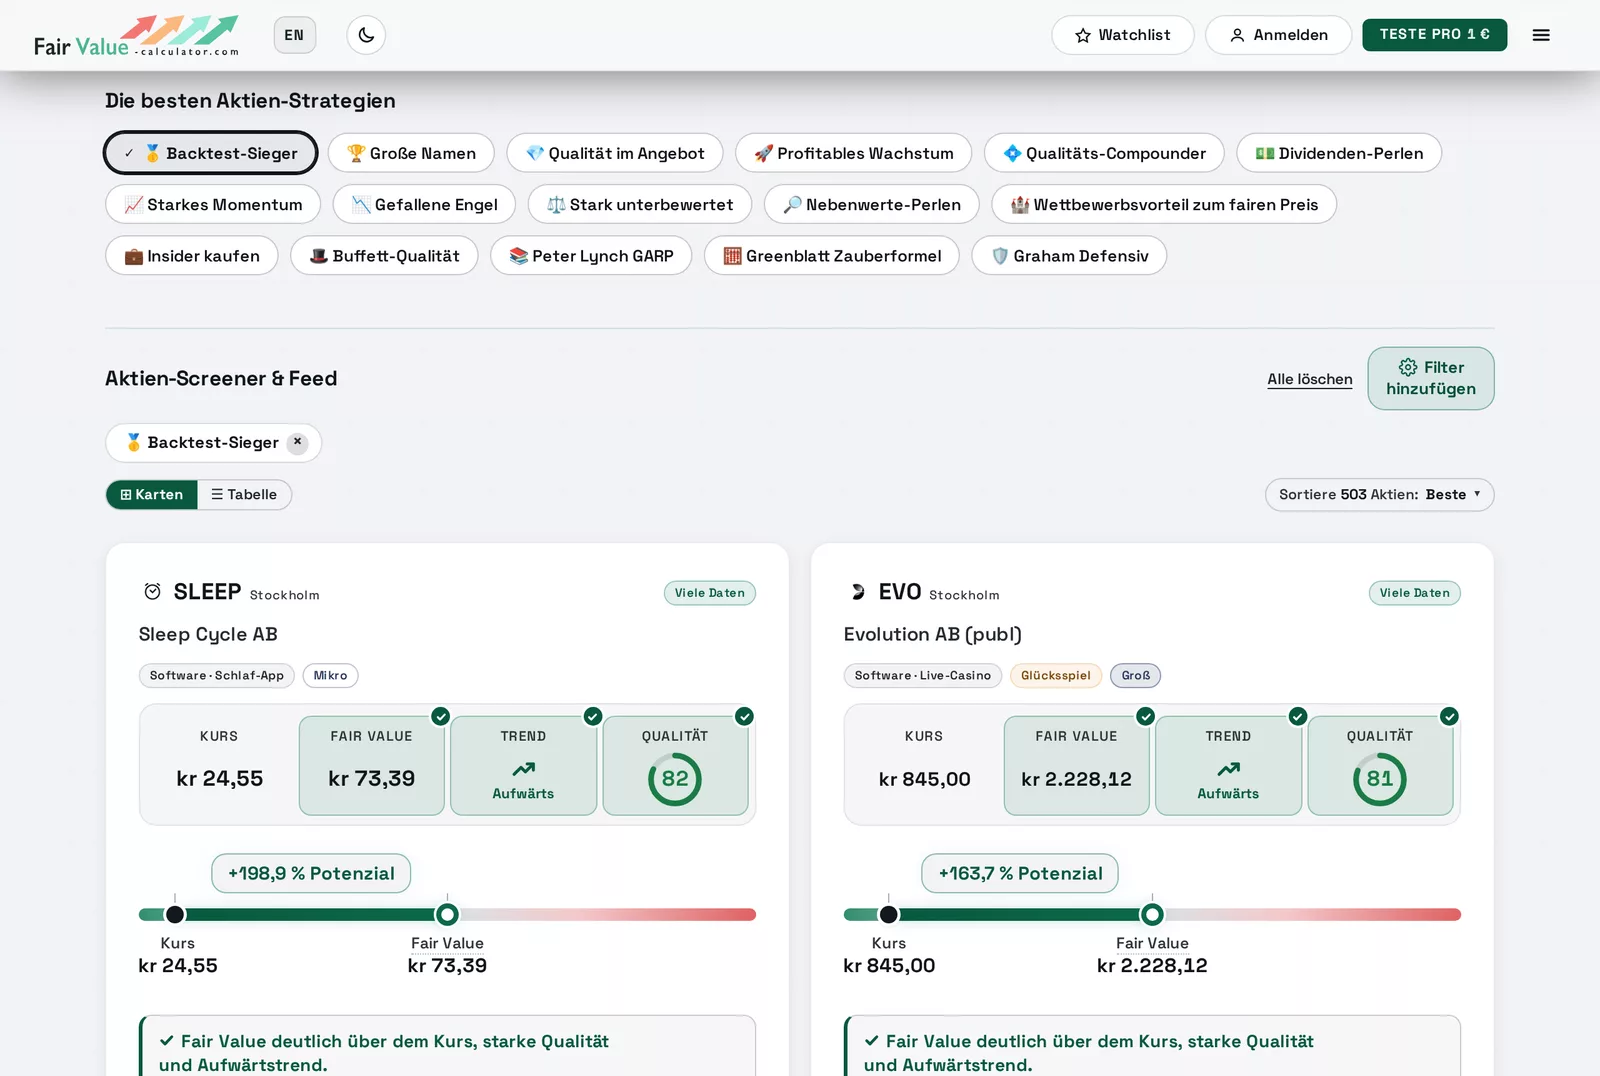
Jede Aktie im Feed ist eine Karte. Die Zahlenreihe liest sich von links nach rechts: Kurs, Fair Value, Trend, Qualität. Das Fair-Value-Feld wird grün, wenn der Fair Value mindestens 30 % über dem Kurs liegt, orange zwischen null und dieser Marke, rot unter dem Kurs. Das Trend-Feld zeigt einen Pfeil: aufwärts (der Kurs vor einem Monat lag höher als vor zwölf Monaten), seitwärts (bis −10 %) oder abwärts. Das Qualitäts-Feld wird grün ab 50, orange ab 40, darunter rot. Ein grünes Feld trägt einen kleinen Haken: Diese Regel der Strategie ist erfüllt. Der Balken darunter zeigt den Abstand zwischen Kurs und Fair Value.
Unter den Zahlen steht das Urteil: ein Satz über Fair Value, Qualität und Trend, mit einem Haken, wenn alle drei Regeln erfüllt sind. Ein Beispiel: „Fair Value deutlich über dem Kurs, solide Qualität und Aufwärtstrend.“ Fehlt eine Regel, sagt der Satz das: „Starke Qualität und Aufwärtstrend, aber Kurs nahe am Fair Value.“ Darunter nennt eine Zeile „Plus“ die größte Stärke und eine Zeile „Hauptrisiko“ die größte Gefahr. Kleine Abzeichen oben sagen in wenigen Worten, was die Firma macht, nennen ihre Größenklasse (Mikro bis Mega) und ihre Datenlage (viele, einige oder wenige Daten: wie viele Daten den Fair Value stützen).
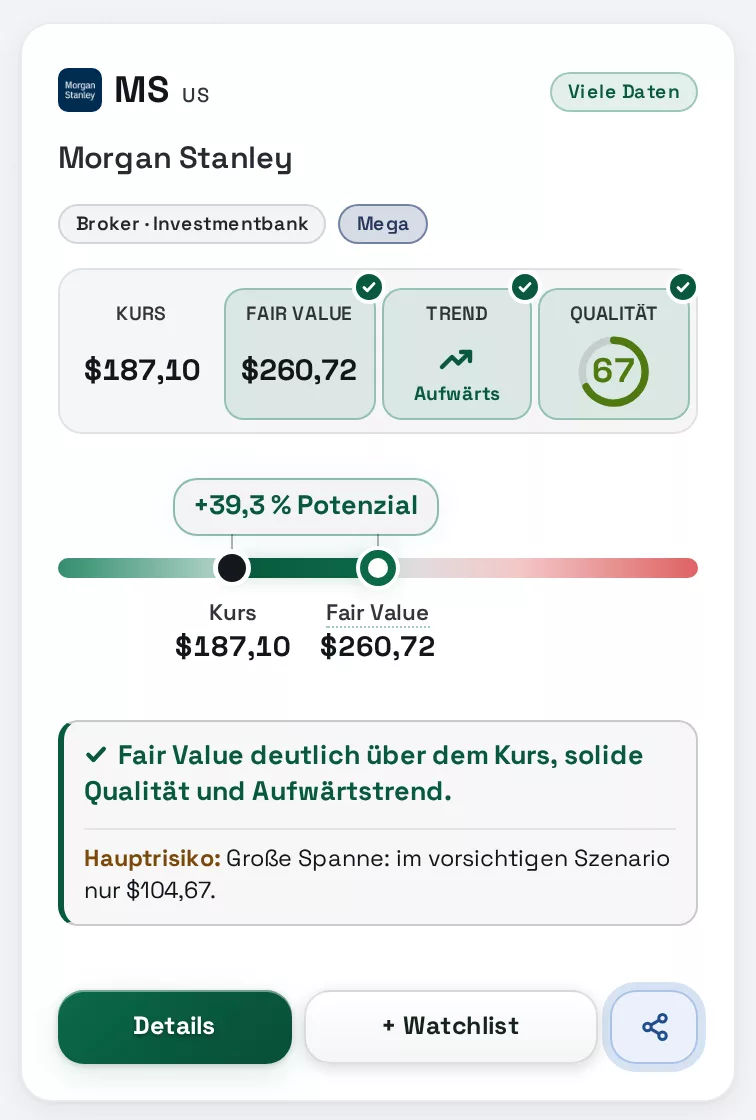
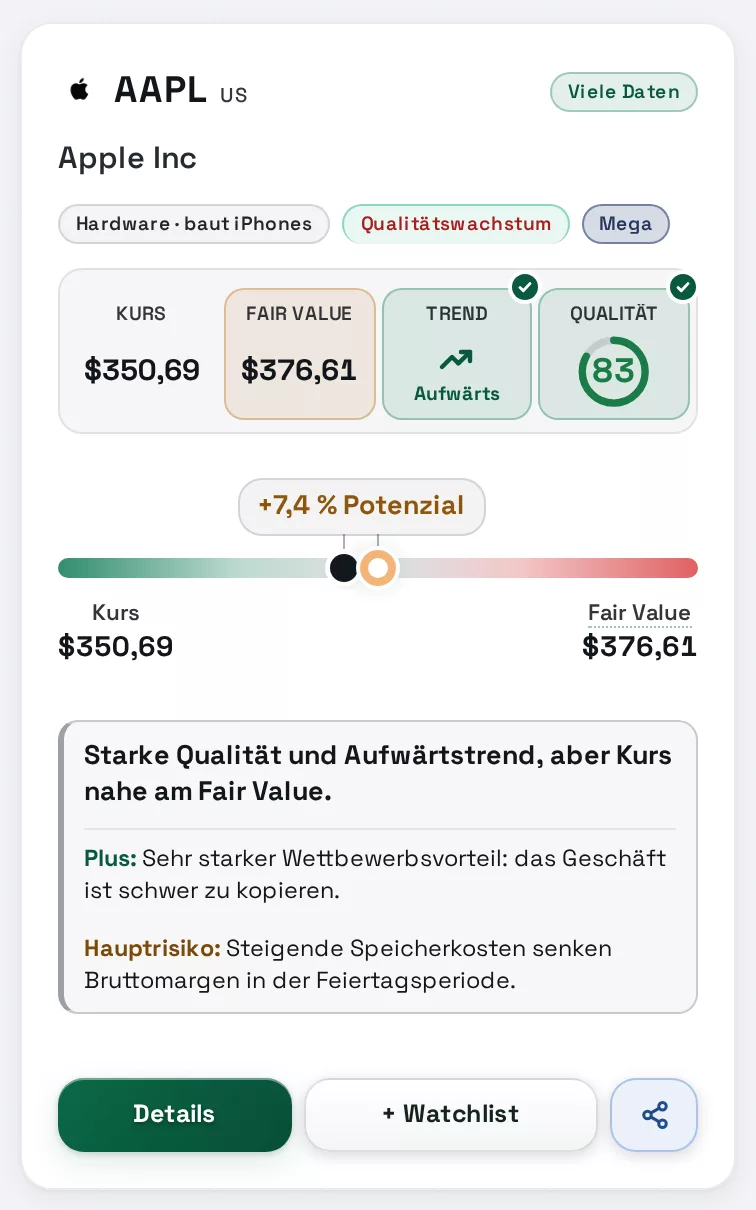
Das Aktienfenster
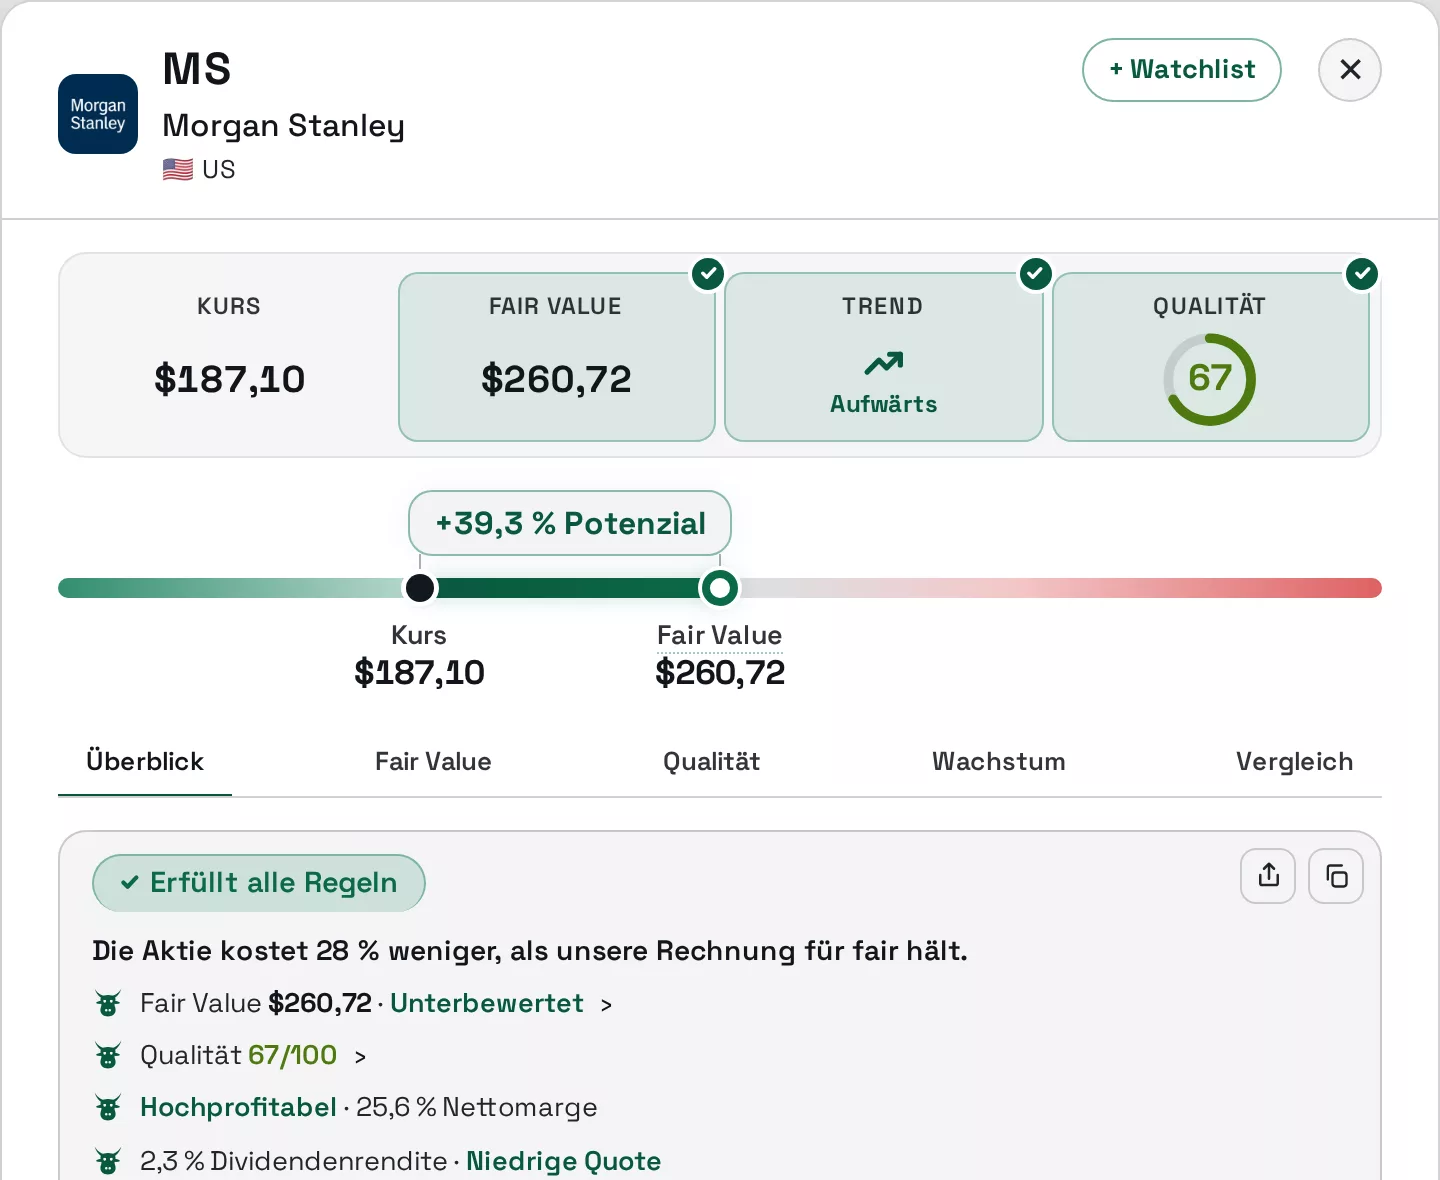
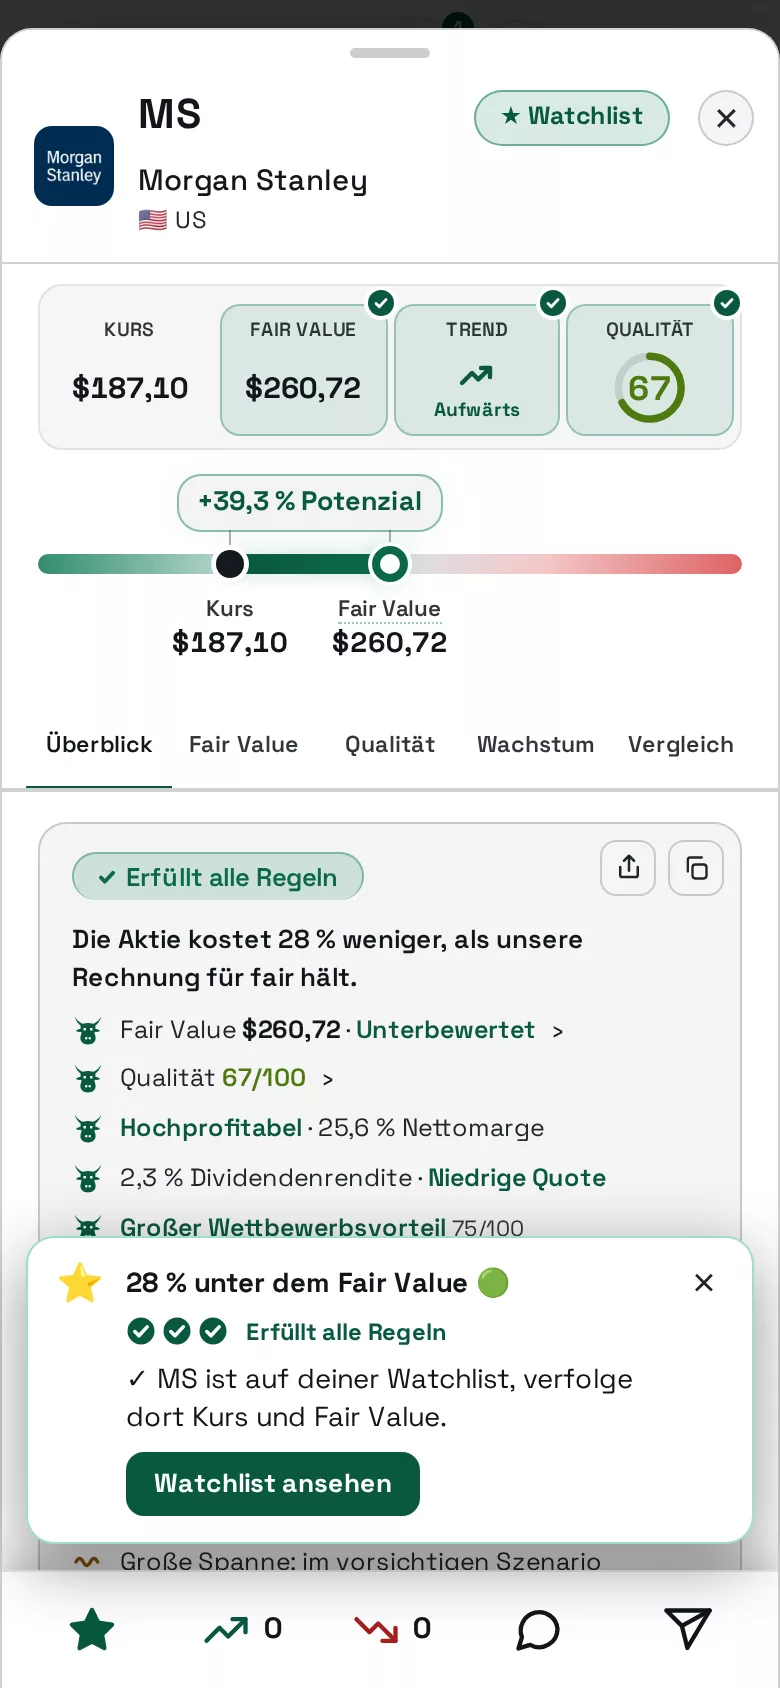
Tippst du auf eine Karte, öffnet sich das Aktienfenster. Es beginnt mit derselben Zahlenreihe und dem Balken zwischen Kurs und Fair Value. Der Überblick zeigt dann das Urteil als kurzes Abzeichen (zum Beispiel „Erfüllt alle Regeln“), einen Satz zu Kurs und Wert („Die Aktie kostet 28 % weniger, als unsere Rechnung für fair hält.“) und eine kurze Liste dessen, was zählt. Dazu gehören Fair Value, Qualität, Margen, Dividende, Wettbewerbsvorteil, Wachstum, der Vergleich mit ähnlichen Firmen, Insider-Geschäfte, die Breite der Spanne und die letzte Änderung des Fair Value. Risiken, die die KI-Analyse gefunden hat, stehen als eigene Gruppe da, und ein Knopf fragt den KI-Chat, warum die Aktie so bewertet ist. Der Knopf „+ Watchlist“ oben speichert die Aktie; Kommentare und Stimmen anderer Nutzer liegen hinter der Sprechblase.
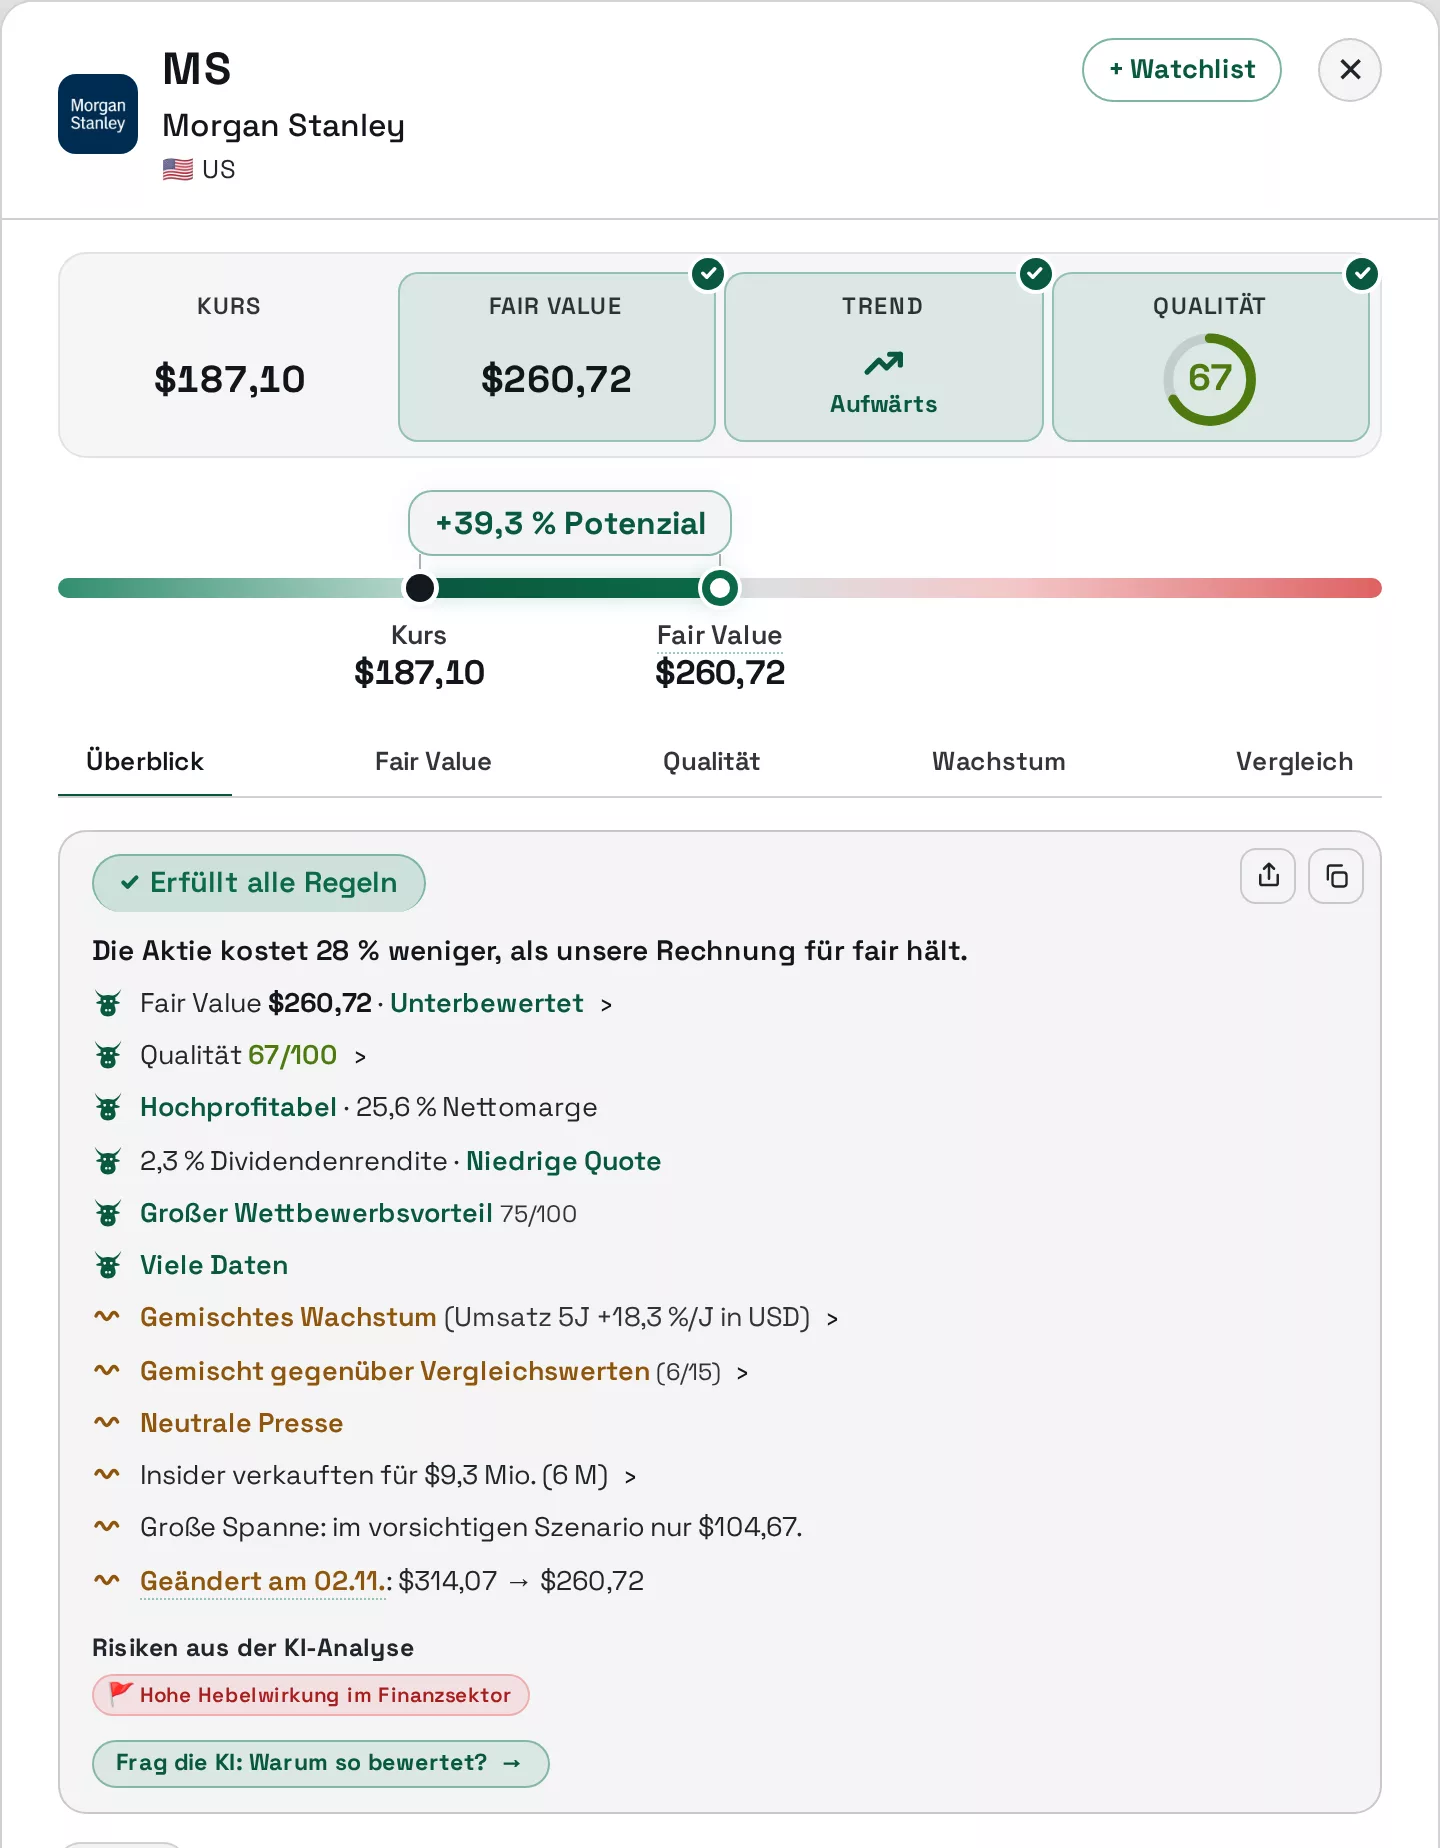
Aus dem Maschinenraum
Zwei Sätze, die sich widersprachen
Im November 2026 stand bei einer Aktie oben im Aktienfenster das Abzeichen „Erfüllt alle Regeln“ und wenige Zeilen darunter „Stark überbewertet“. Beides kam von uns, beides war für sich begründet, aber zusammen passte es nicht.
Was war passiert? Eine unserer eigenen Vorsichtsregeln hatte den gezeigten Fair Value über Nacht deutlich gesenkt. Wer die Aktie schon auf der Watchlist hatte, sah eine andere Zahl als am Vortag und keinen Grund dafür.
Geändert haben wir, wie wir damit umgehen. Bewegt eine unserer eigenen Regeln einen gezeigten Wert deutlich, steht das jetzt als kurze Zeile dabei und, wo wir den Grund belegen können, mit diesem Grund. Und bevor wir eine solche Regel einschalten, zählen wir, wie viele Watchlists sie trifft, und informieren betroffene Pro-Kunden.
Eine Zahl, die sich bewegt, schuldet dir eine Erklärung. Deshalb steht im Überblick, wenn sich der Fair Value in den letzten Wochen deutlich geändert hat, wann das war und, wo wir den Grund kennen, warum.
Die Reiter gehen tiefer:
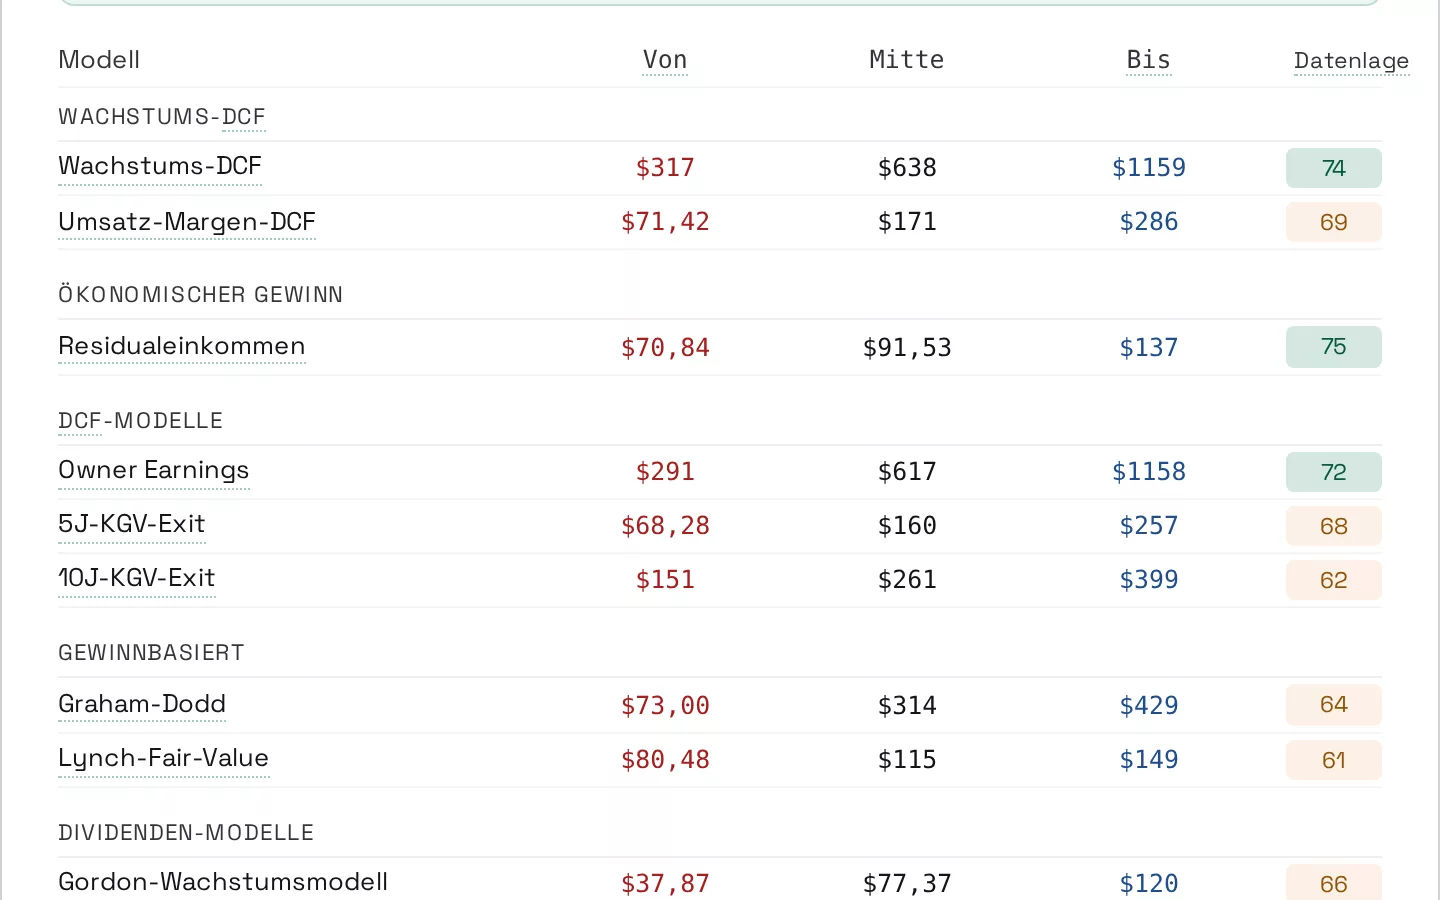
- Fair Value zeigt die Spanne von vorsichtig (Bear) über die Basis bis optimistisch (Bull) und die Tabelle aller Bewertungsmodelle, die zu dieser Firma passen, jedes mit seinen drei Szenarien.
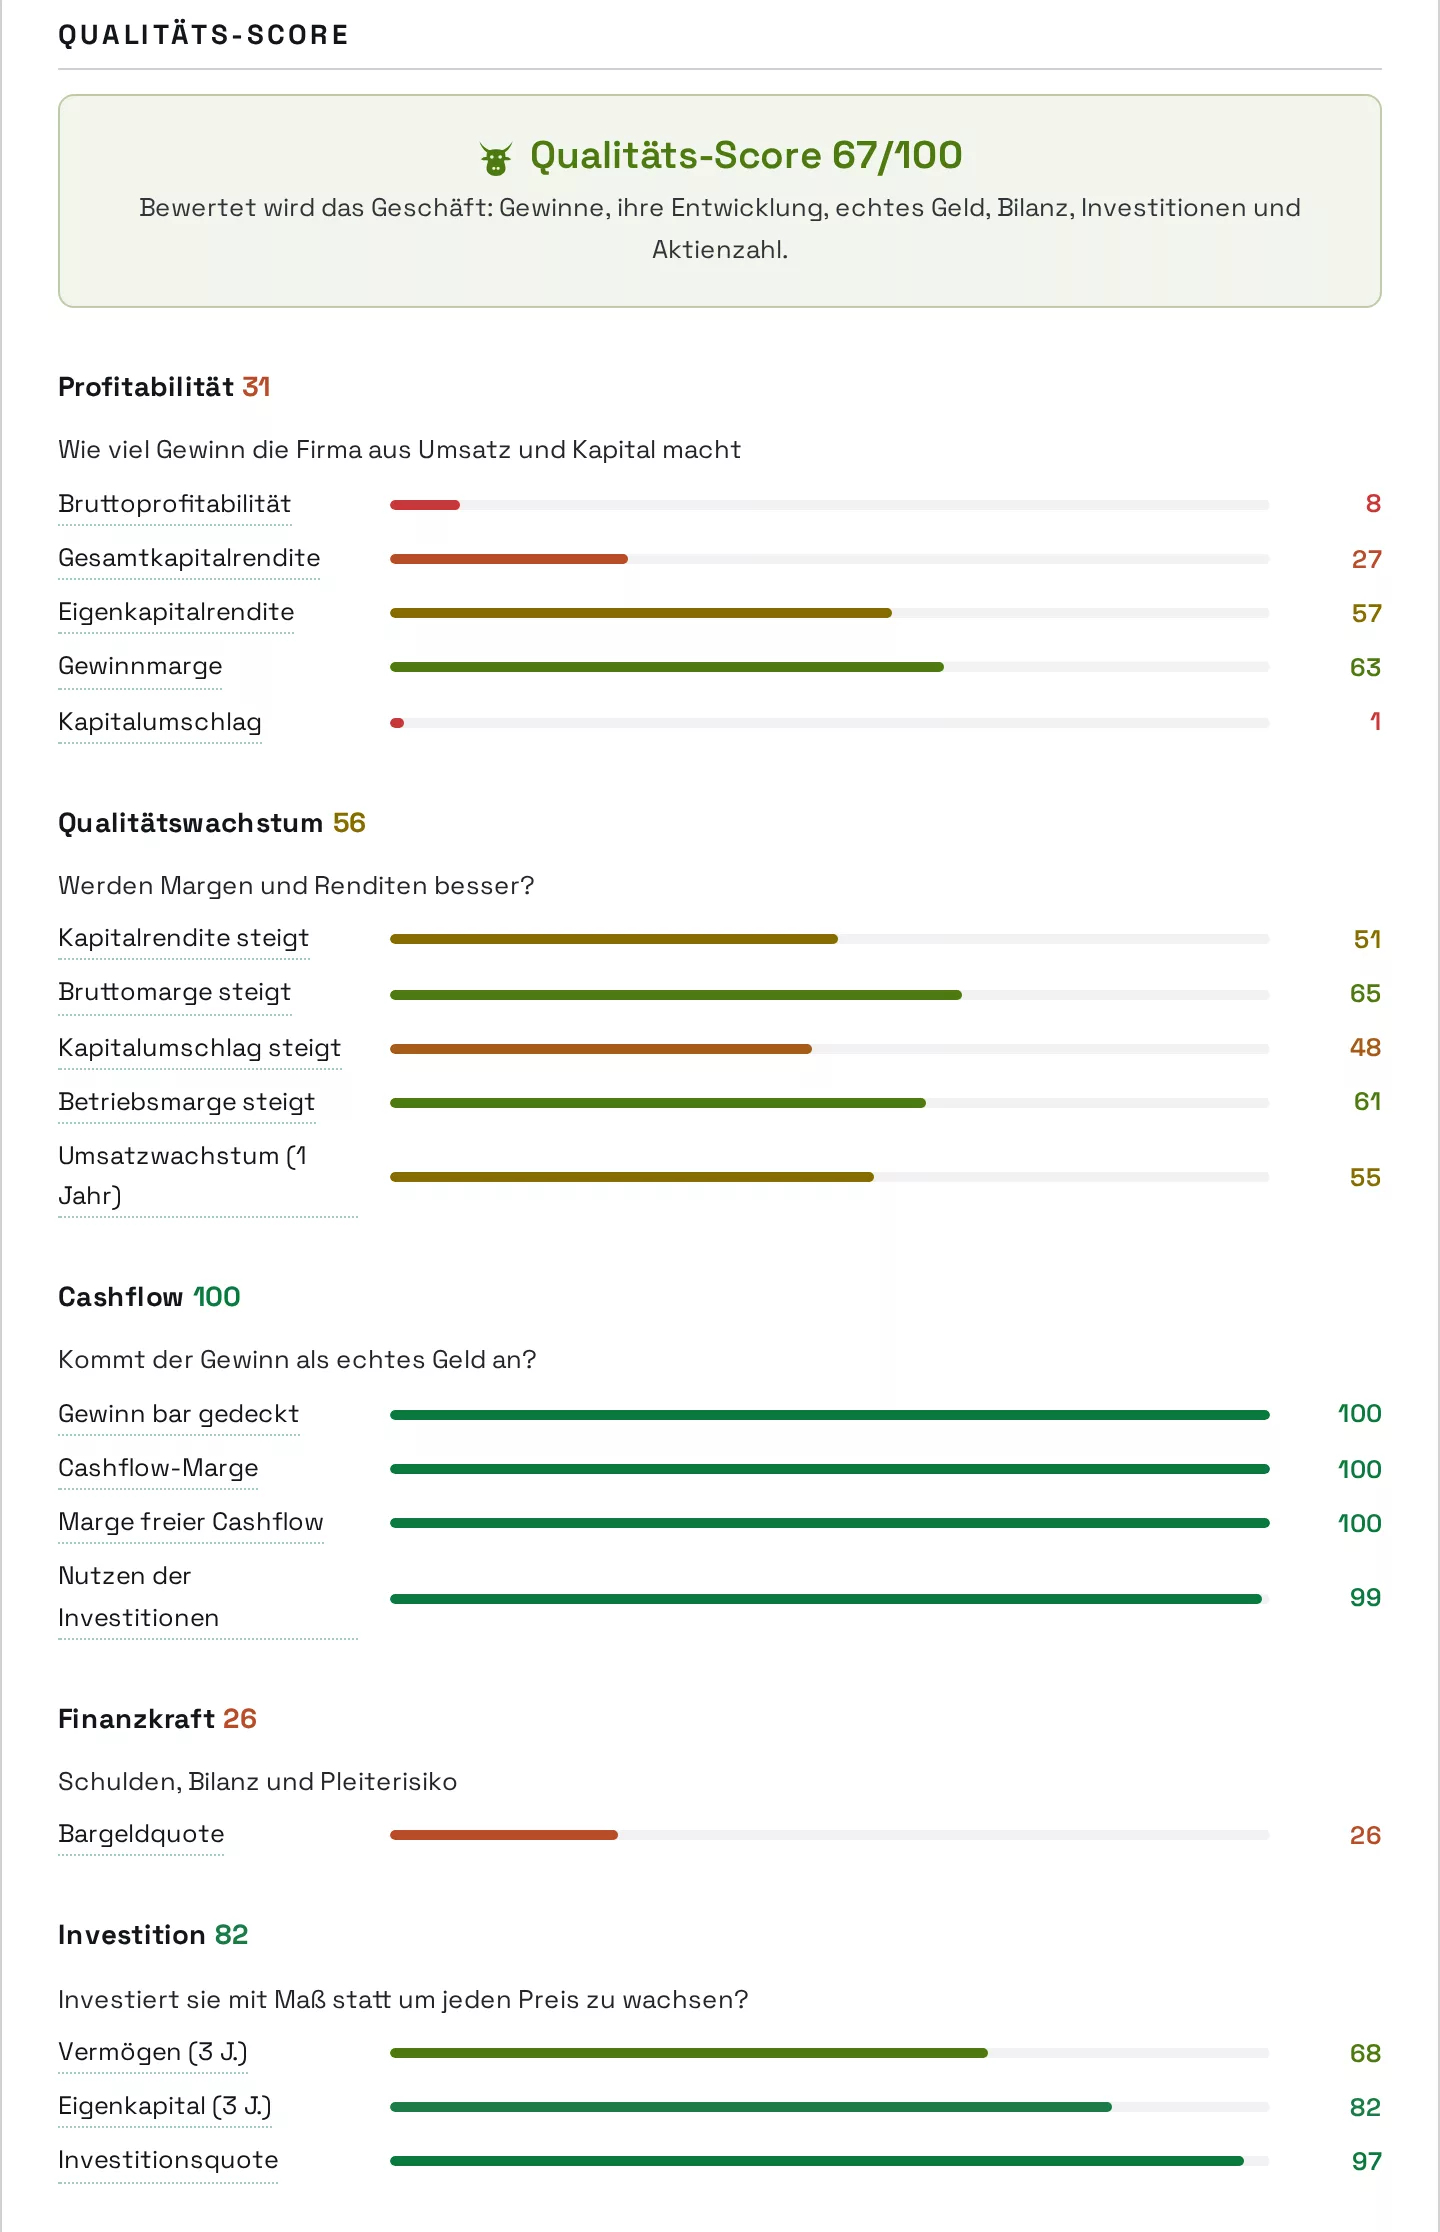
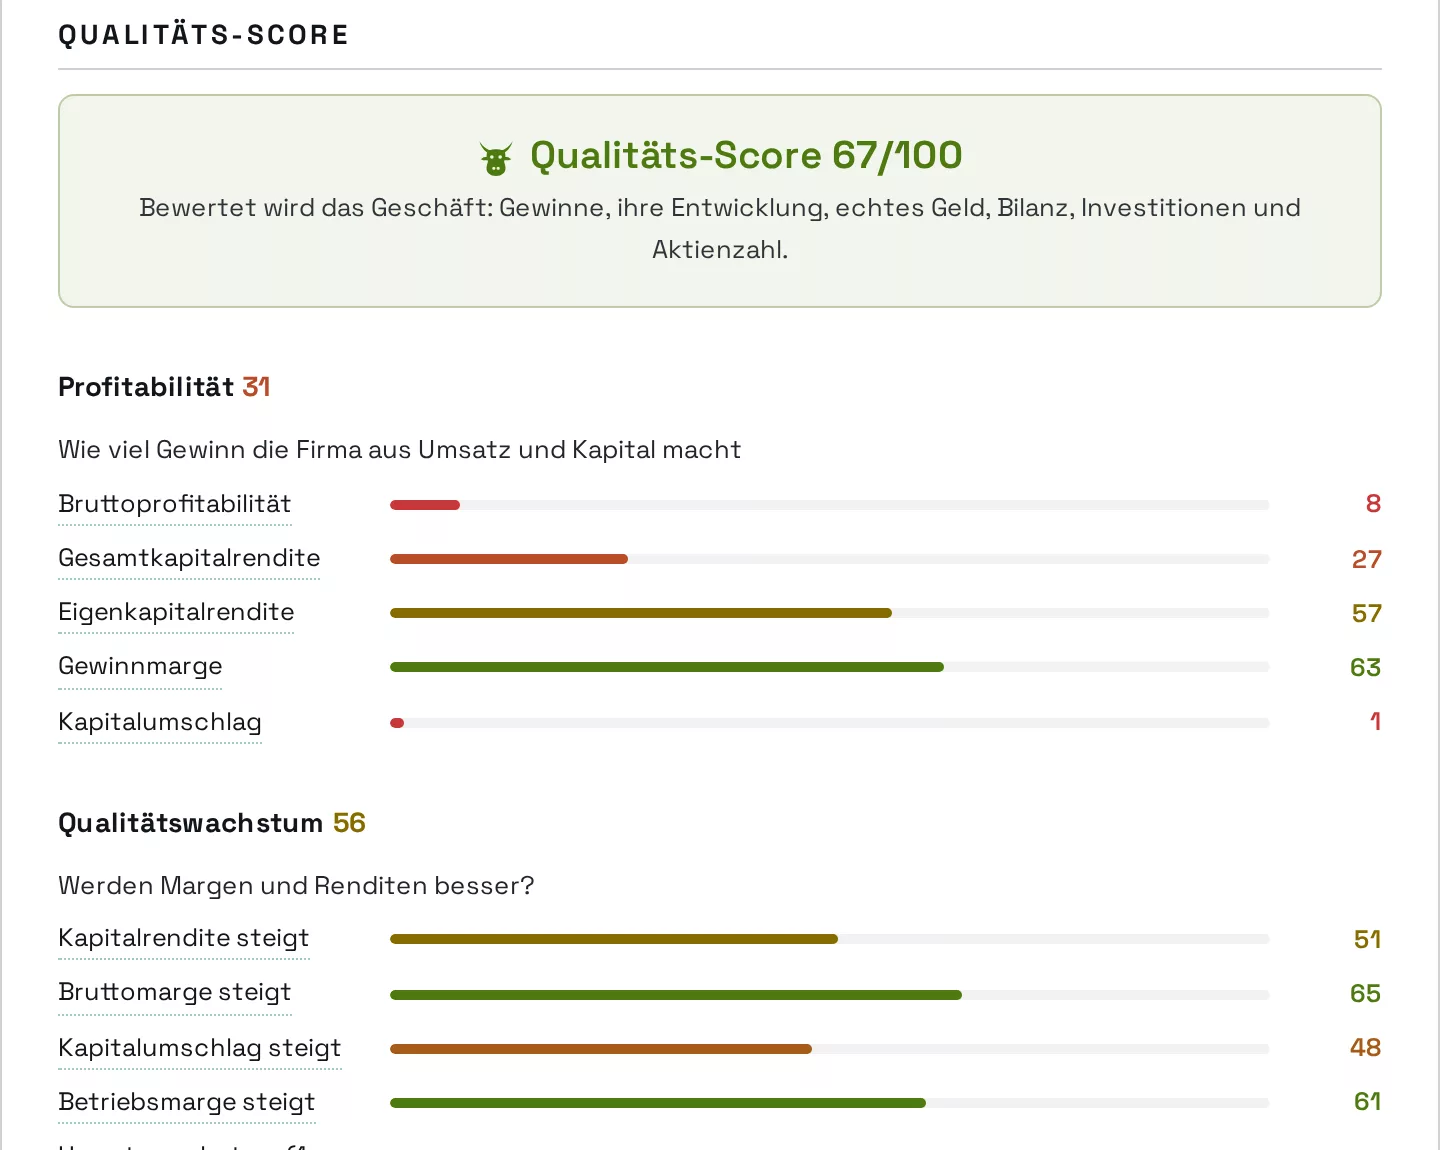
- Qualität zeigt den Qualitäts-Score von 0 bis 100, seine Faktorfamilien mit Balken und eine Erklärung zu jedem Faktor, dazu den Piotroski F-Score und Insider-Geschäfte aus den Meldungen an die US-Börsenaufsicht SEC (nur zur Information, nie Teil des Scores).
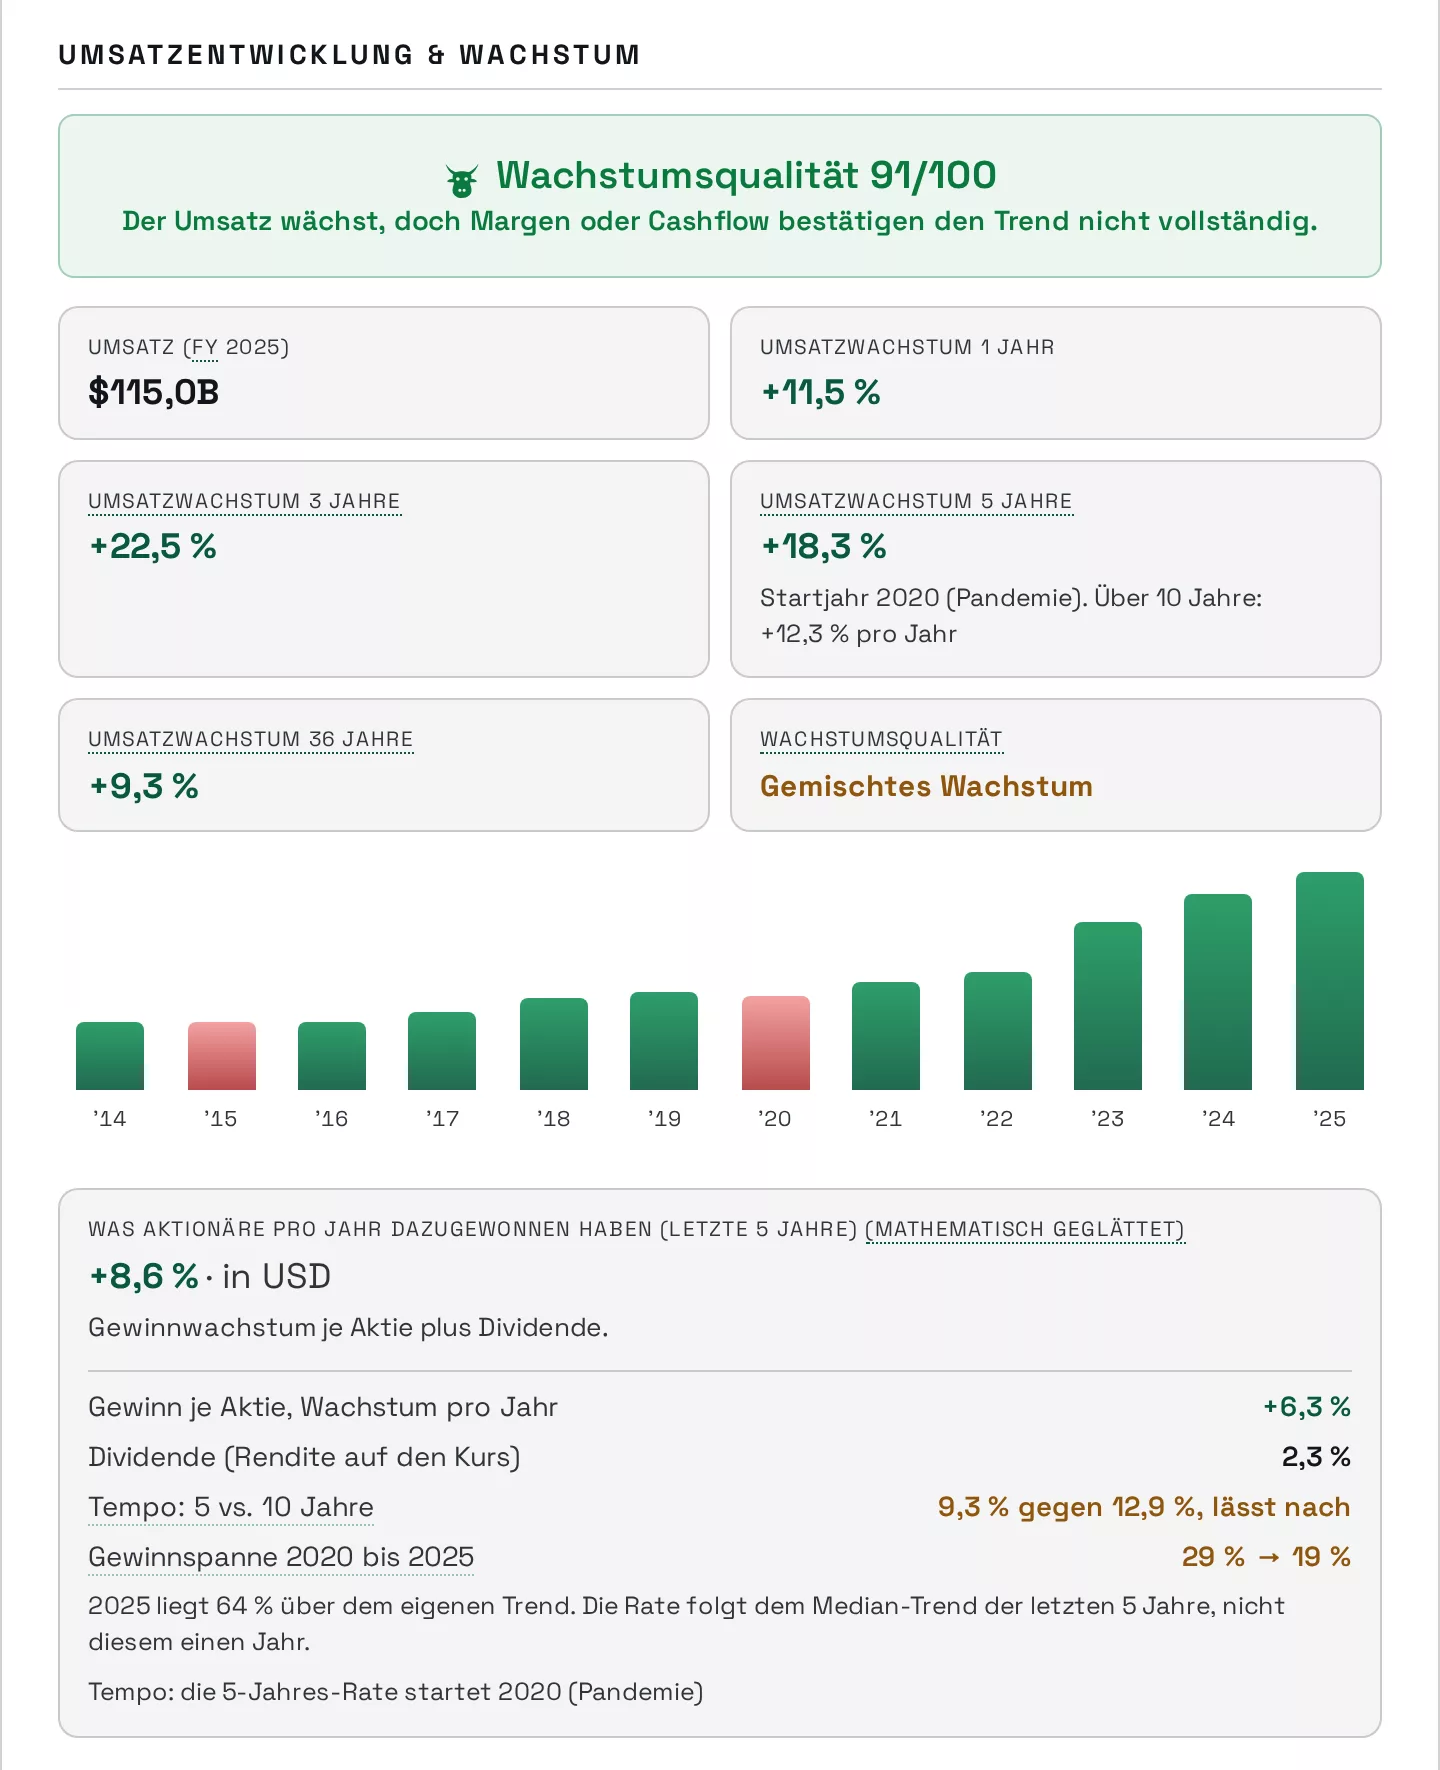
- Wachstum zeigt die Geschichte von Umsatz und Gewinn und wie viel Wachstum der heutige Kurs schon voraussetzt.
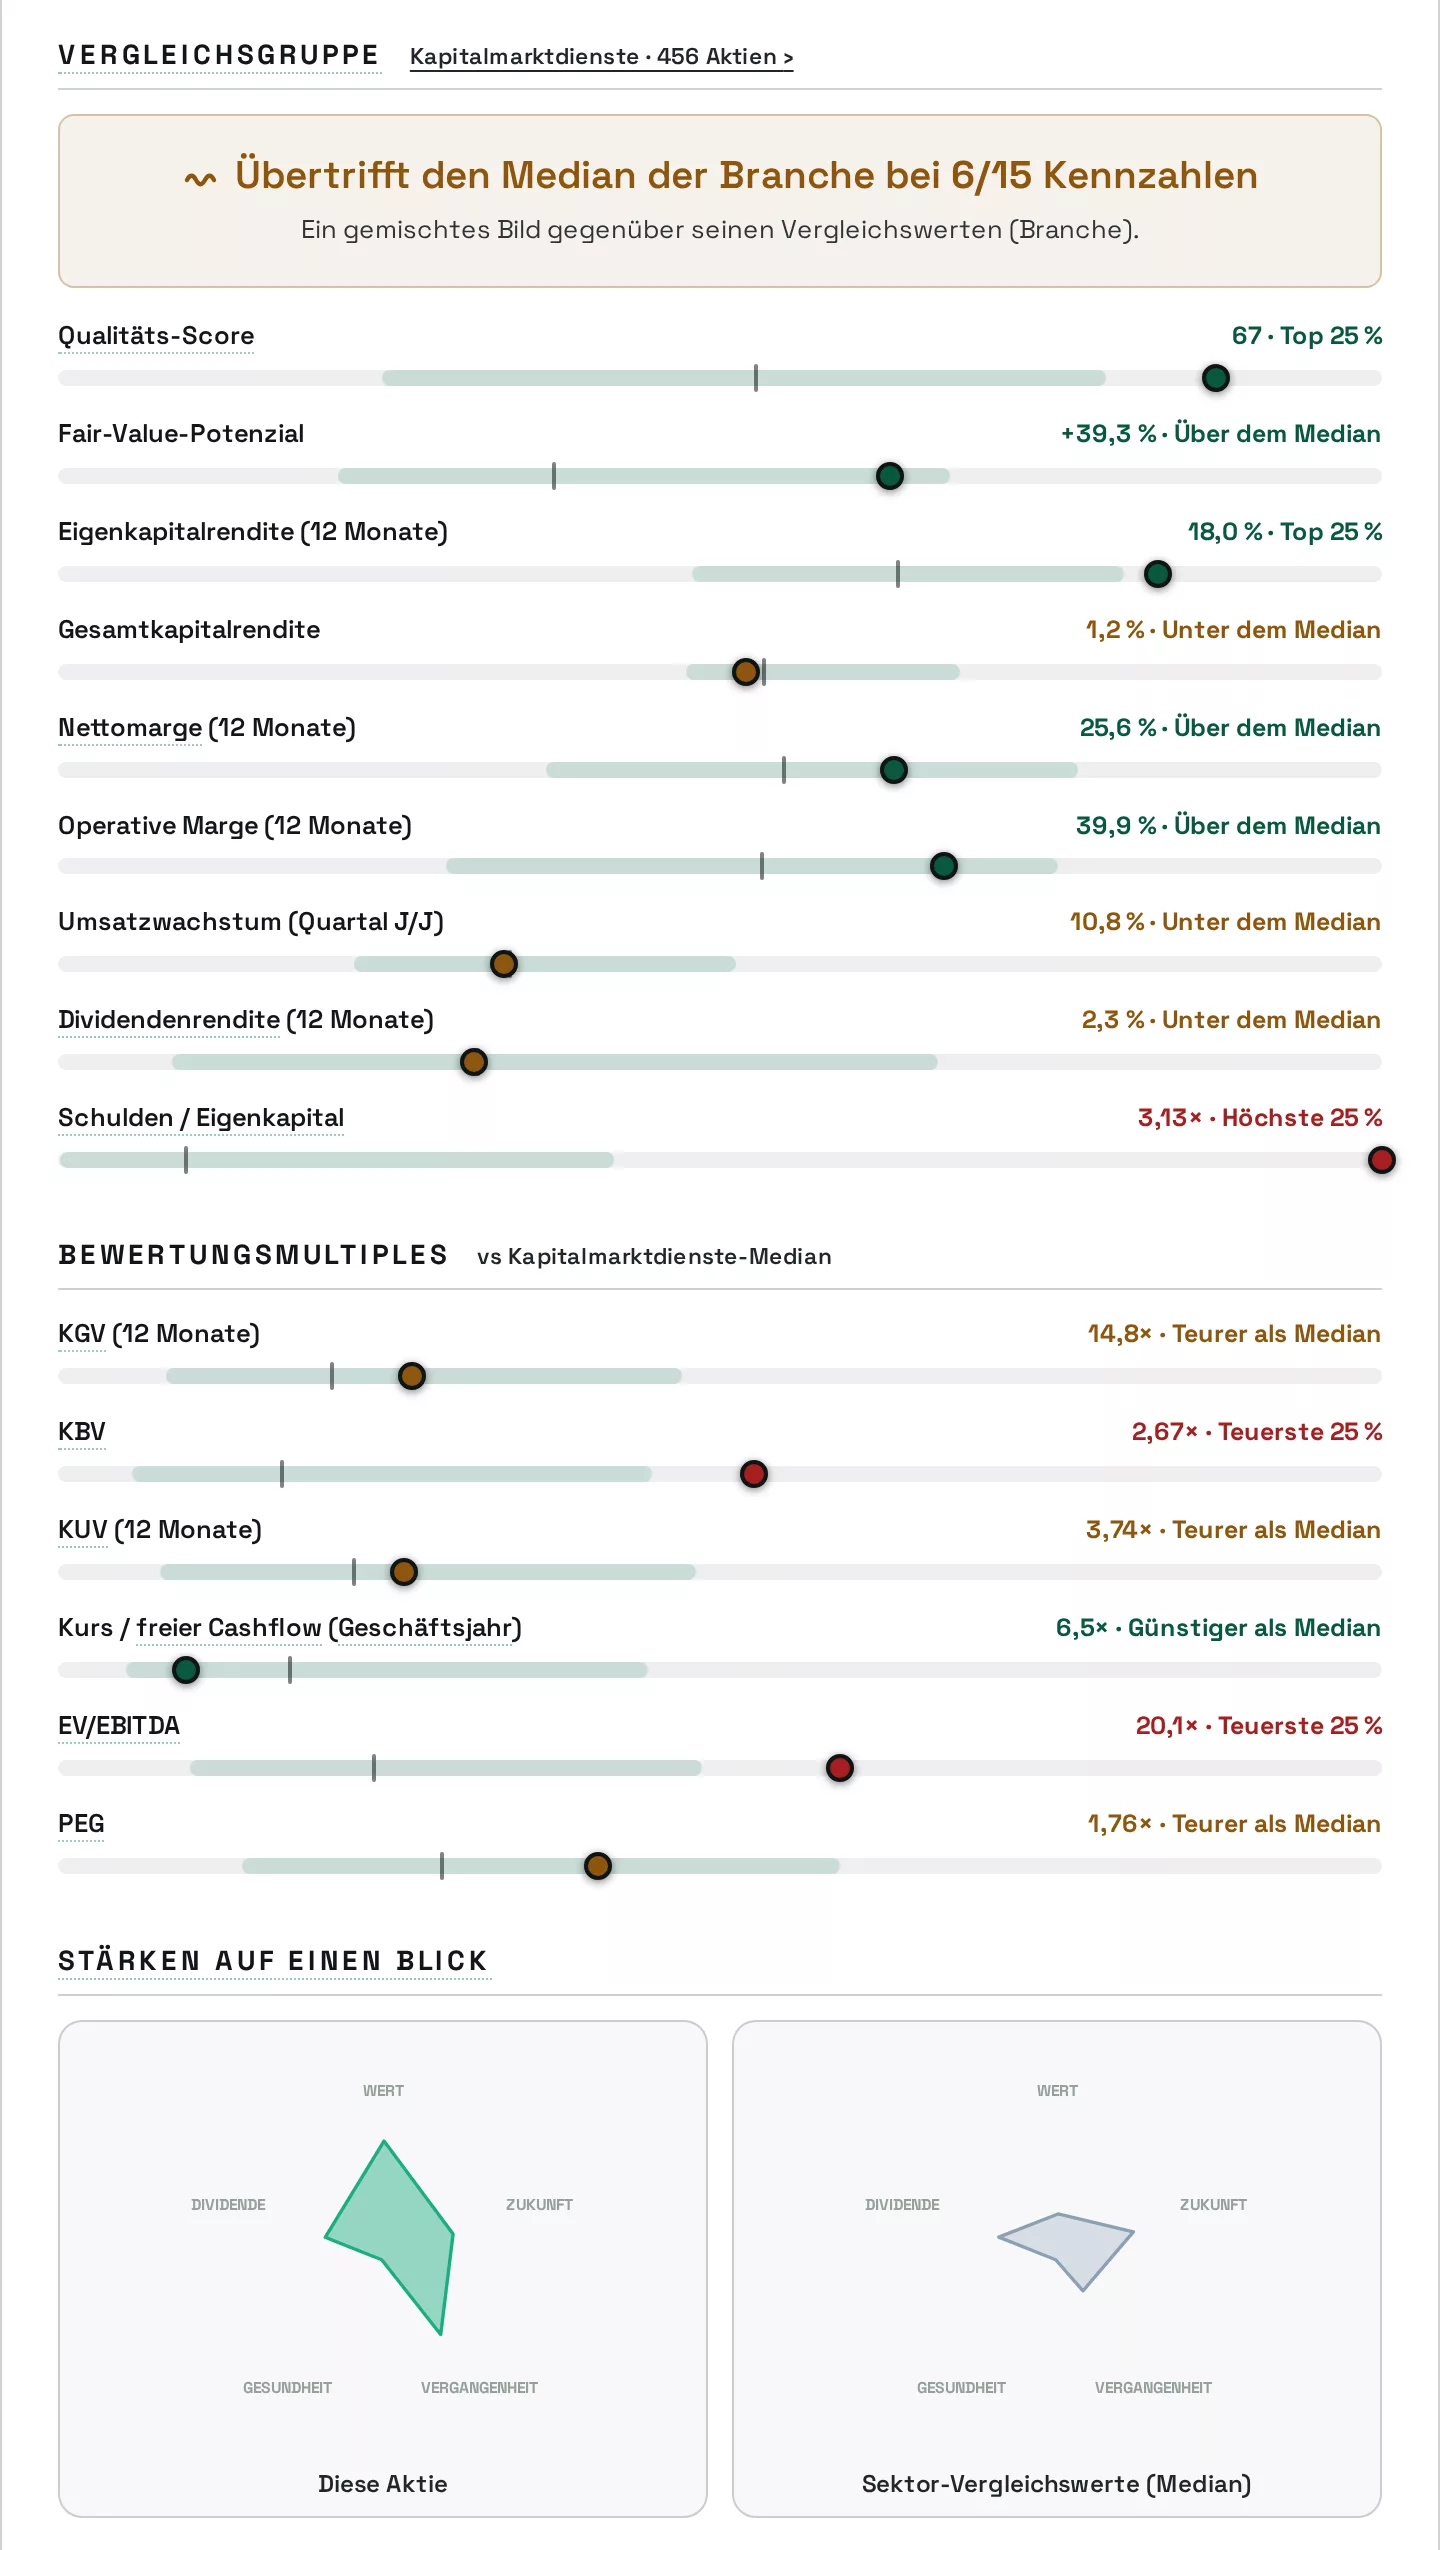
- Vergleich ordnet die Firma in ihre Branche ein.
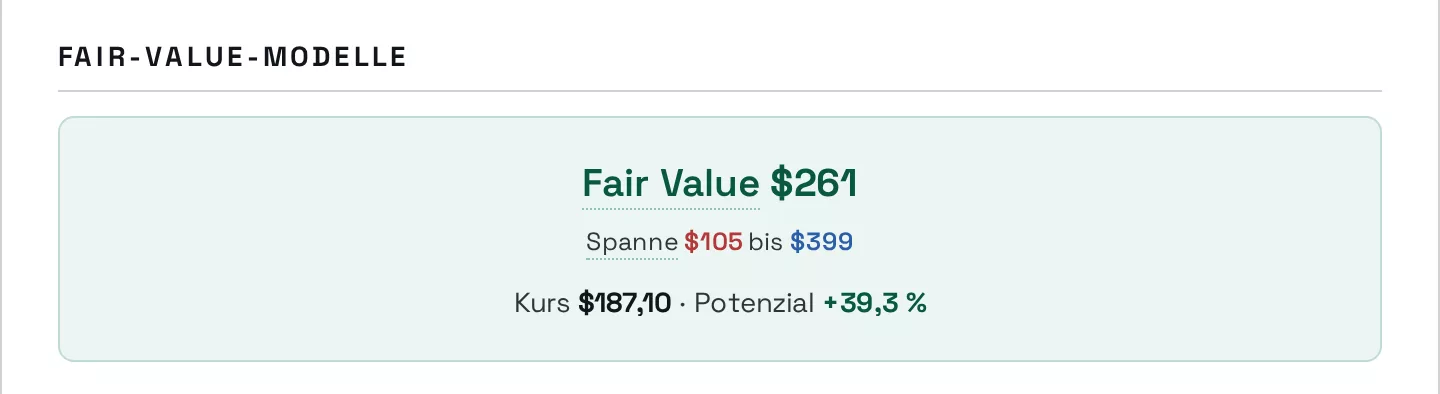
Qualität mitdenken
Starke, stabile Firmen verdienen mehr Vertrauen in die Bewertung; schwache oder chaotische brauchen eine größere Marge. Eine Aktie, die „200 % unter Fair Value“ aussieht, aber unstete Zahlen hat, kann weniger attraktiv sein als eine mit kleinerem Abstand und viel saubereren Fundamentaldaten. Das Ziel ist nie, den Score anzubeten; es geht darum zu sehen, wo die Chance und die Risiken wirklich liegen.
Der Chart: Kurs, Fair Value, Trend und die Prognose über fünf Jahre
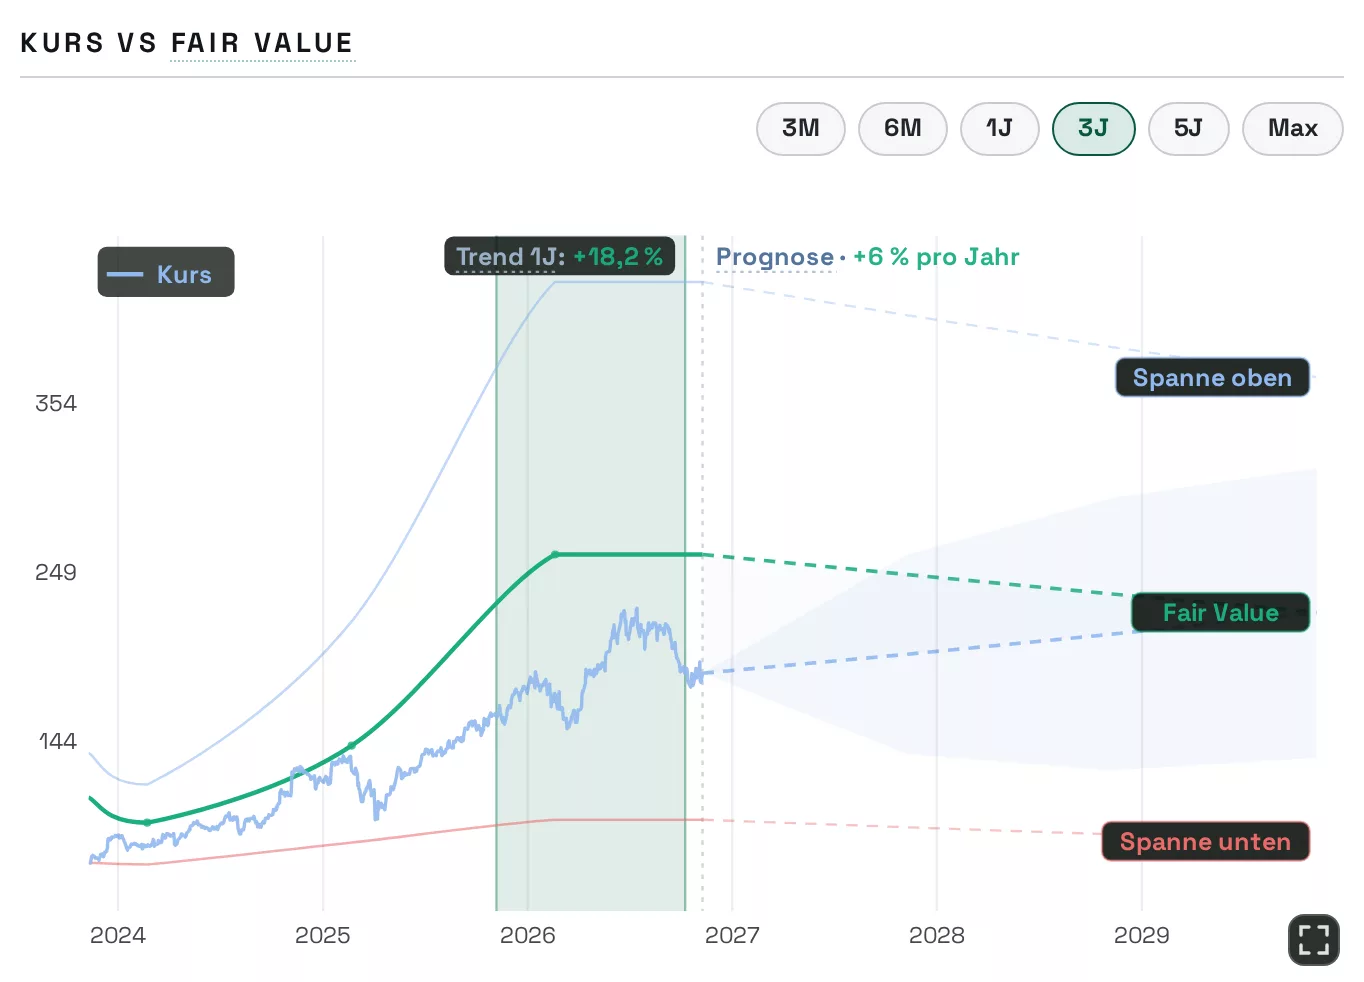
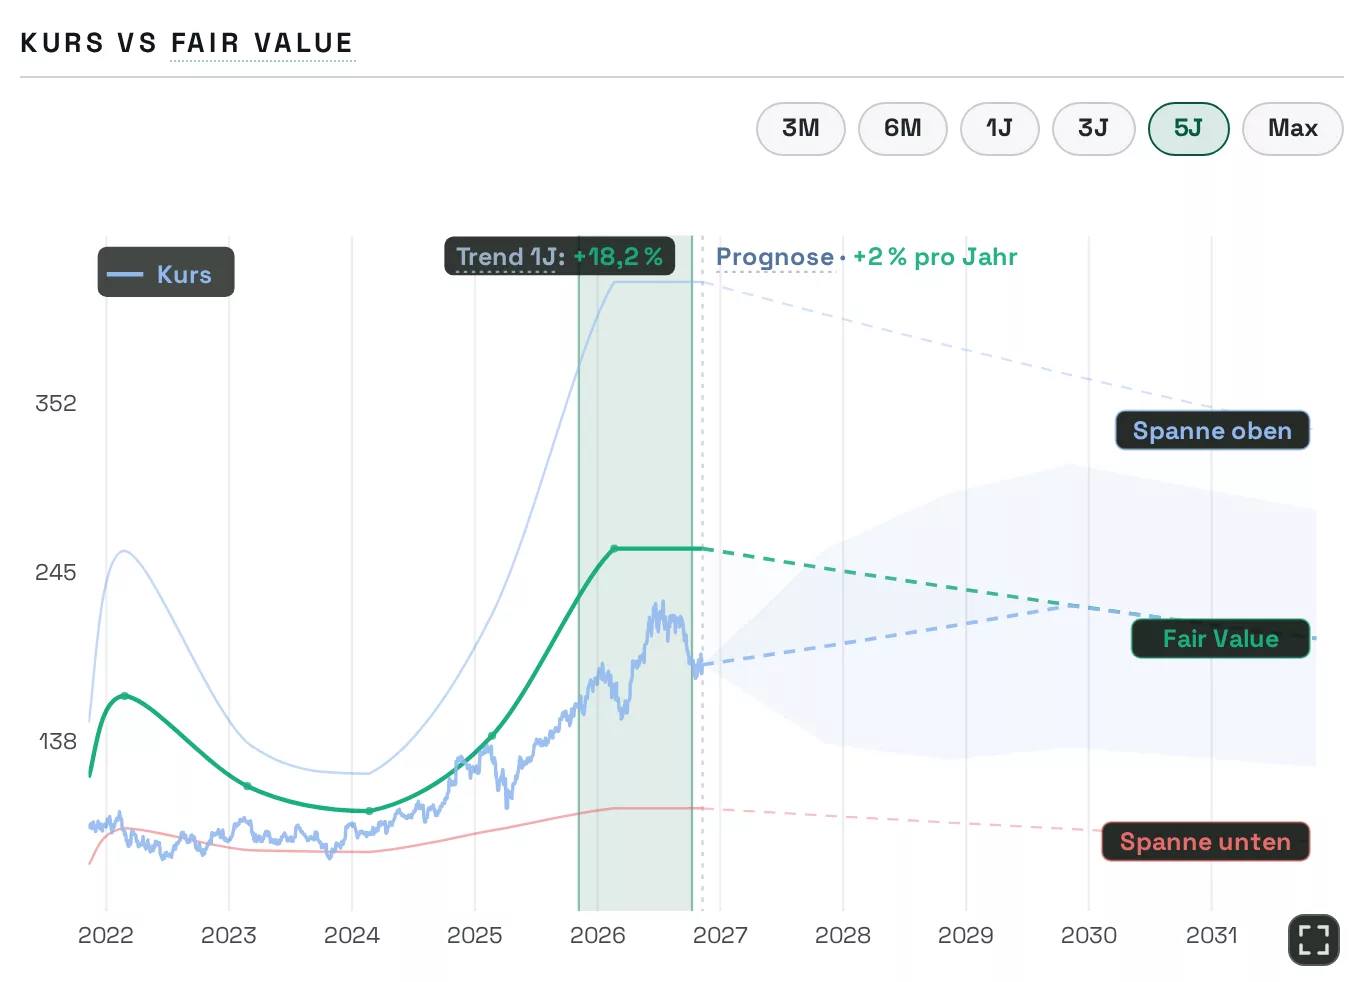
Der Chart „Kurs vs Fair Value“ zeigt die Kurslinie und die Fair-Value-Linie, den vorsichtigen und den optimistischen Wert als dünne Linien, über drei Monate bis zur ganzen Geschichte. Eine getönte Fläche markiert den Trend der Kaufregel: Sie reicht von vor zwölf Monaten bis vor einem Monat, grün bei Aufwärtstrend, orange bei seitwärts, rot bei Abwärtstrend, und nennt die Veränderung in Prozent. Der letzte Monat bleibt ohne Tönung, weil die Regel ihn nicht nutzt. Rechts schaut der Chart nach vorn, in den Ansichten 5J und Max fünf Jahre weit: die erwartete Rendite pro Jahr über den gezeigten Zeitraum als wahrscheinlichsten Weg des Kurses, und wohin sich der Fair Value voraussichtlich bewegt. Die Methodik-Seite erklärt, wie die Prognose entsteht; sie ist eine hypothetische Schätzung, einzelne Aktien können weit davon abweichen.
Zu sehen ist die Trend-Fläche in der Abbildung des Charts in Kapitel 3: Sie liegt zwischen den zwei Punkten der Trend-Regel, vor zwölf Monaten und vor einem Monat, getönt in der Farbe des Trend-Felds.
Die Aktienseite
Die meisten Aktien haben auch eine eigene Seite (zum Beispiel /aktie/MS für Morgan Stanley), gebaut für Suchmaschinen und zum Teilen: dieselbe Zahlenreihe, dasselbe Urteil und dieselben Zahlen wie im Aktienfenster, dazu Fragen und Antworten zur Firma.
Zwei Aktien vergleichen
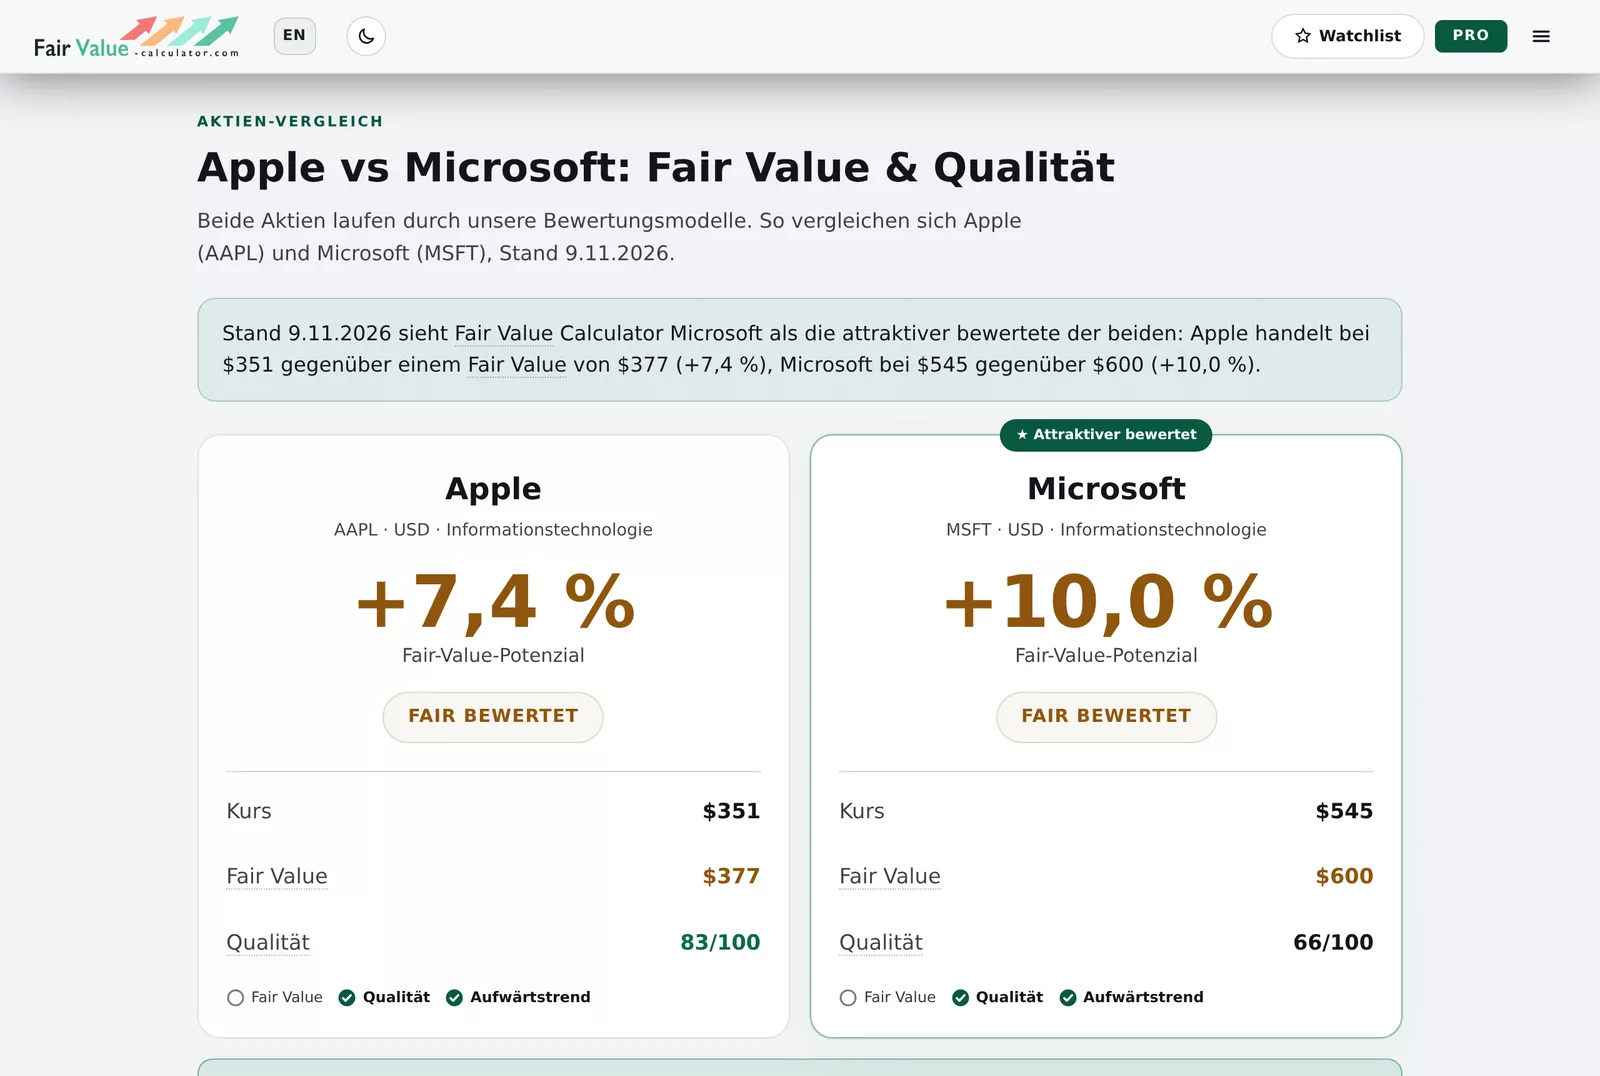
Der Vergleich stellt zwei Firmen mit denselben Werten nebeneinander: Fair Value, Qualität, Trend, Multiples, Wachstum und Dividende. Er beantwortet die Alltagsfrage „die oder die?“, ohne dass du zwischen Tabs wechseln musst.
Die Watchlist: wo die Disziplin zu Hause ist
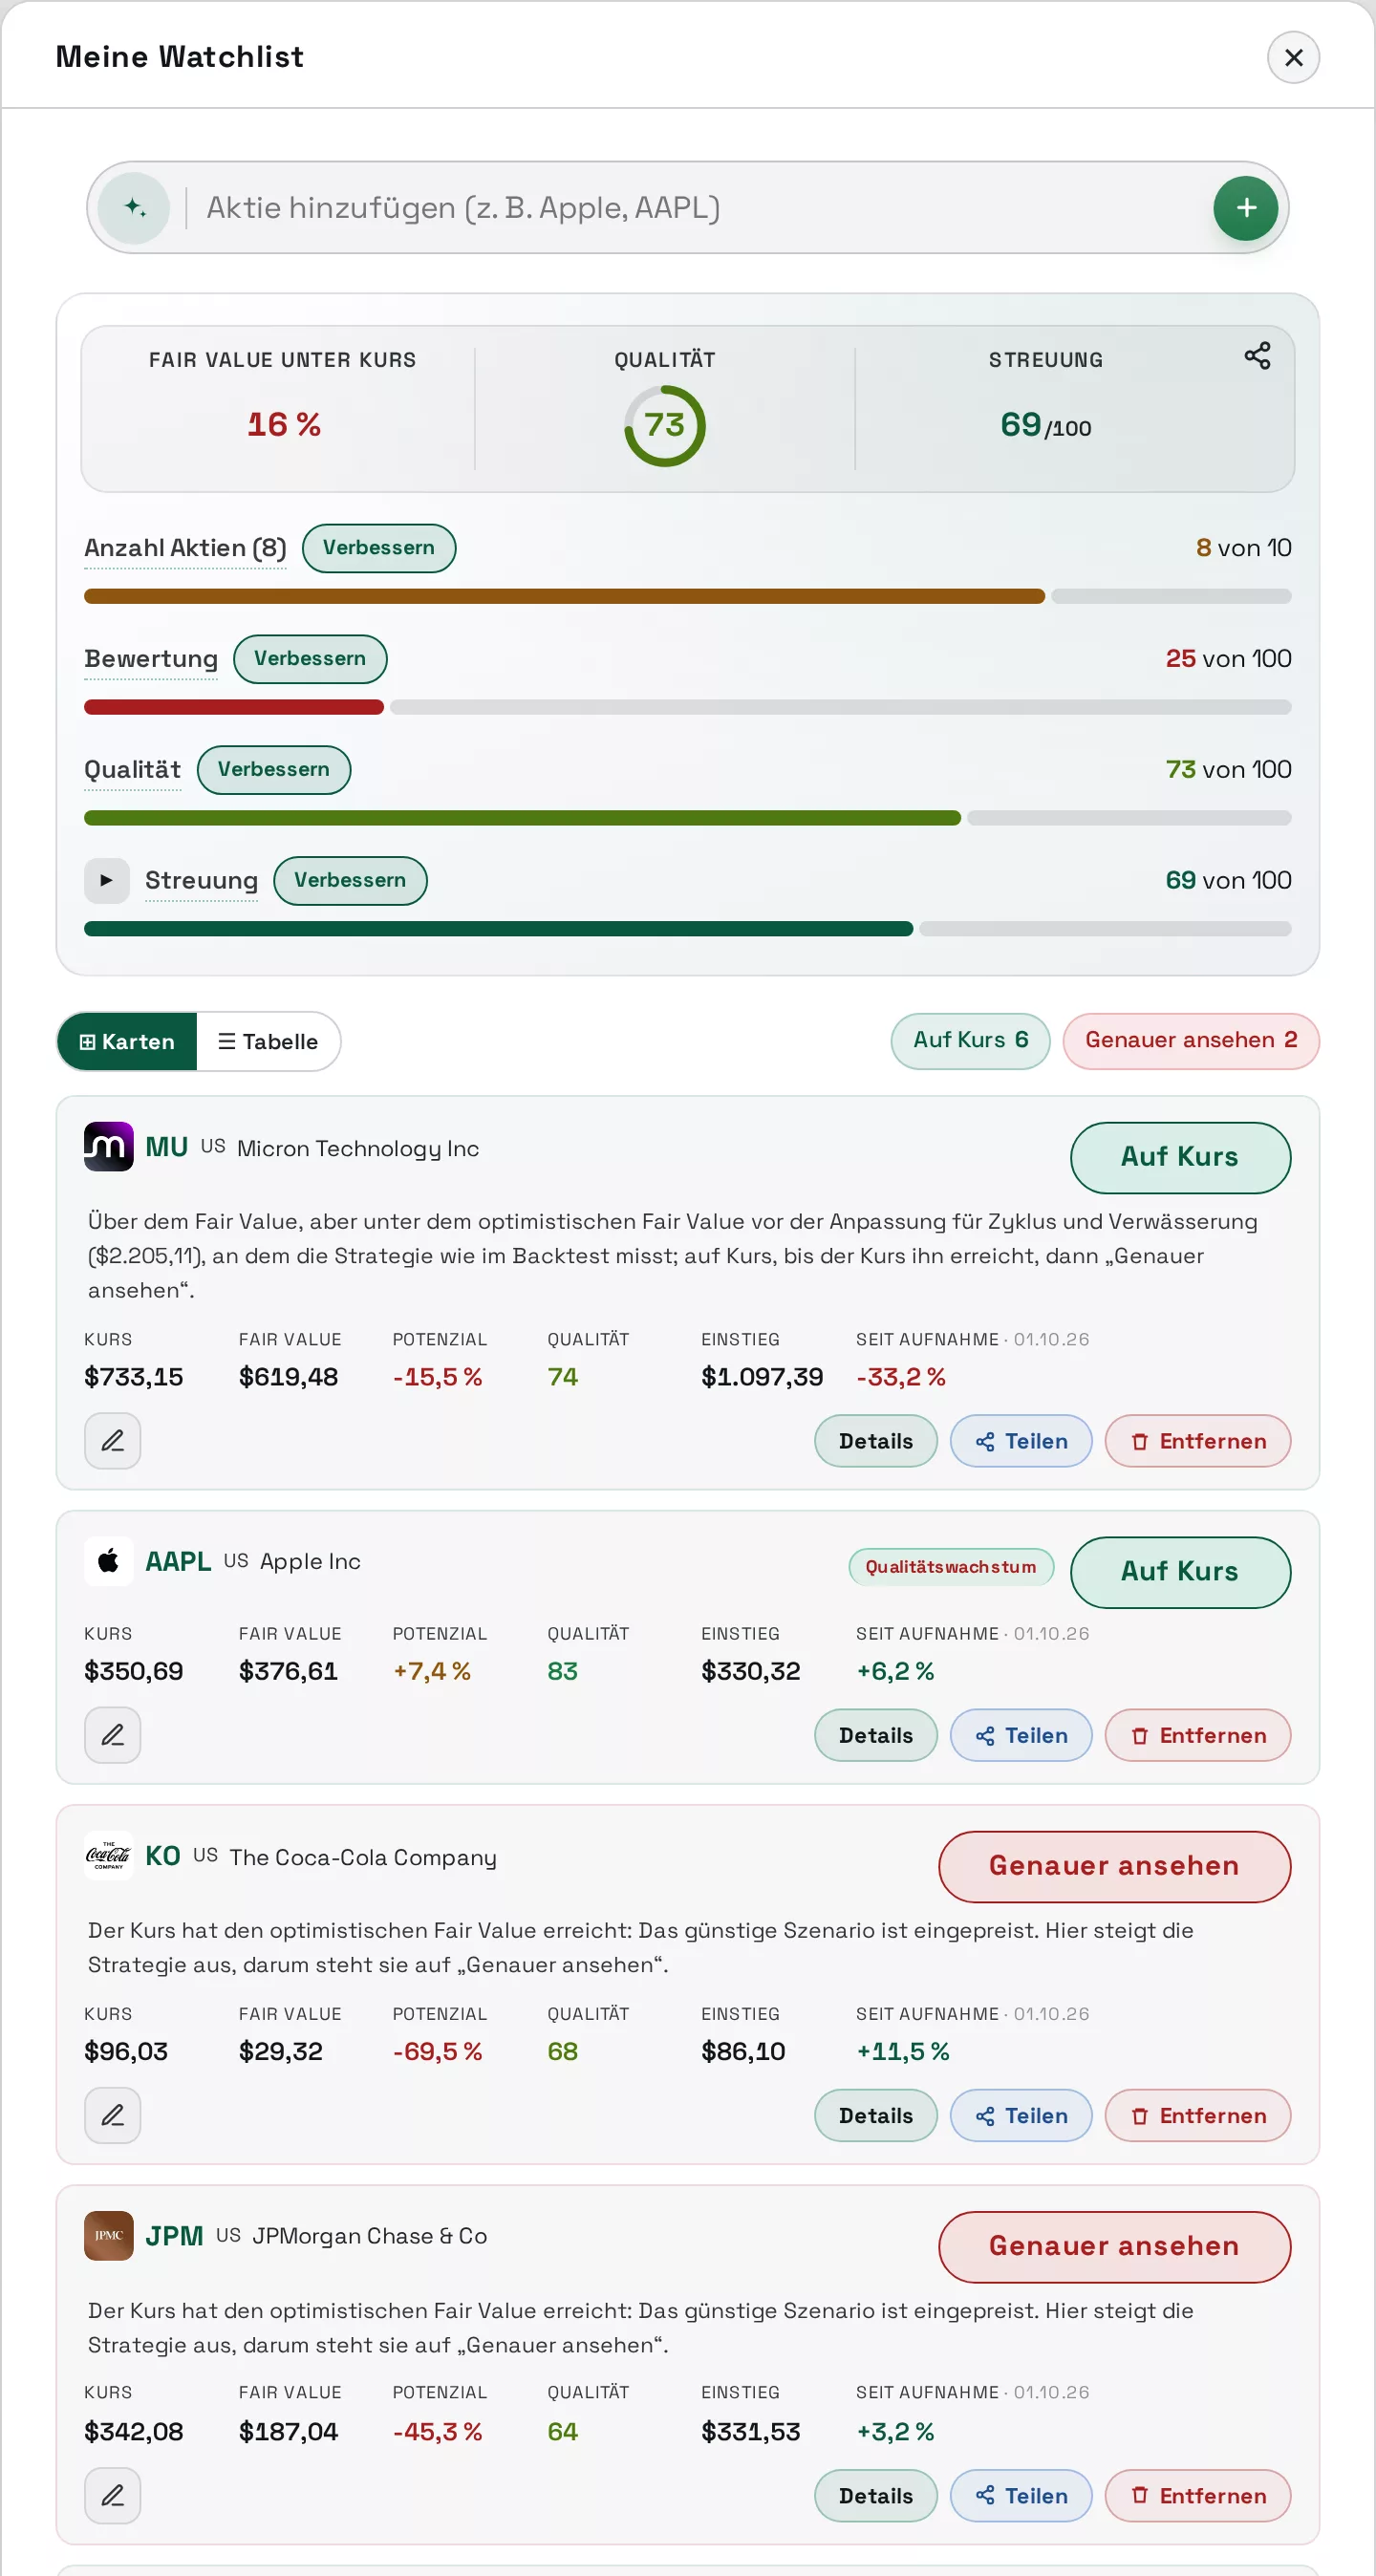
Die Watchlist hält deine Aktien und beurteilt jede nach den Verkaufsregeln der Strategie: Auf Kurs oder Genauer ansehen (Kapitel 10). Die Kaufregeln erscheinen dort nicht mehr: Steht eine Aktie einmal auf deiner Liste, zählt, ob die These noch trägt. Ohne Konto hält die Watchlist 5 Aktien in deinem Browser, ein Gratis-Konto hält 10 auf jedem Gerät, Pro hält mehr.
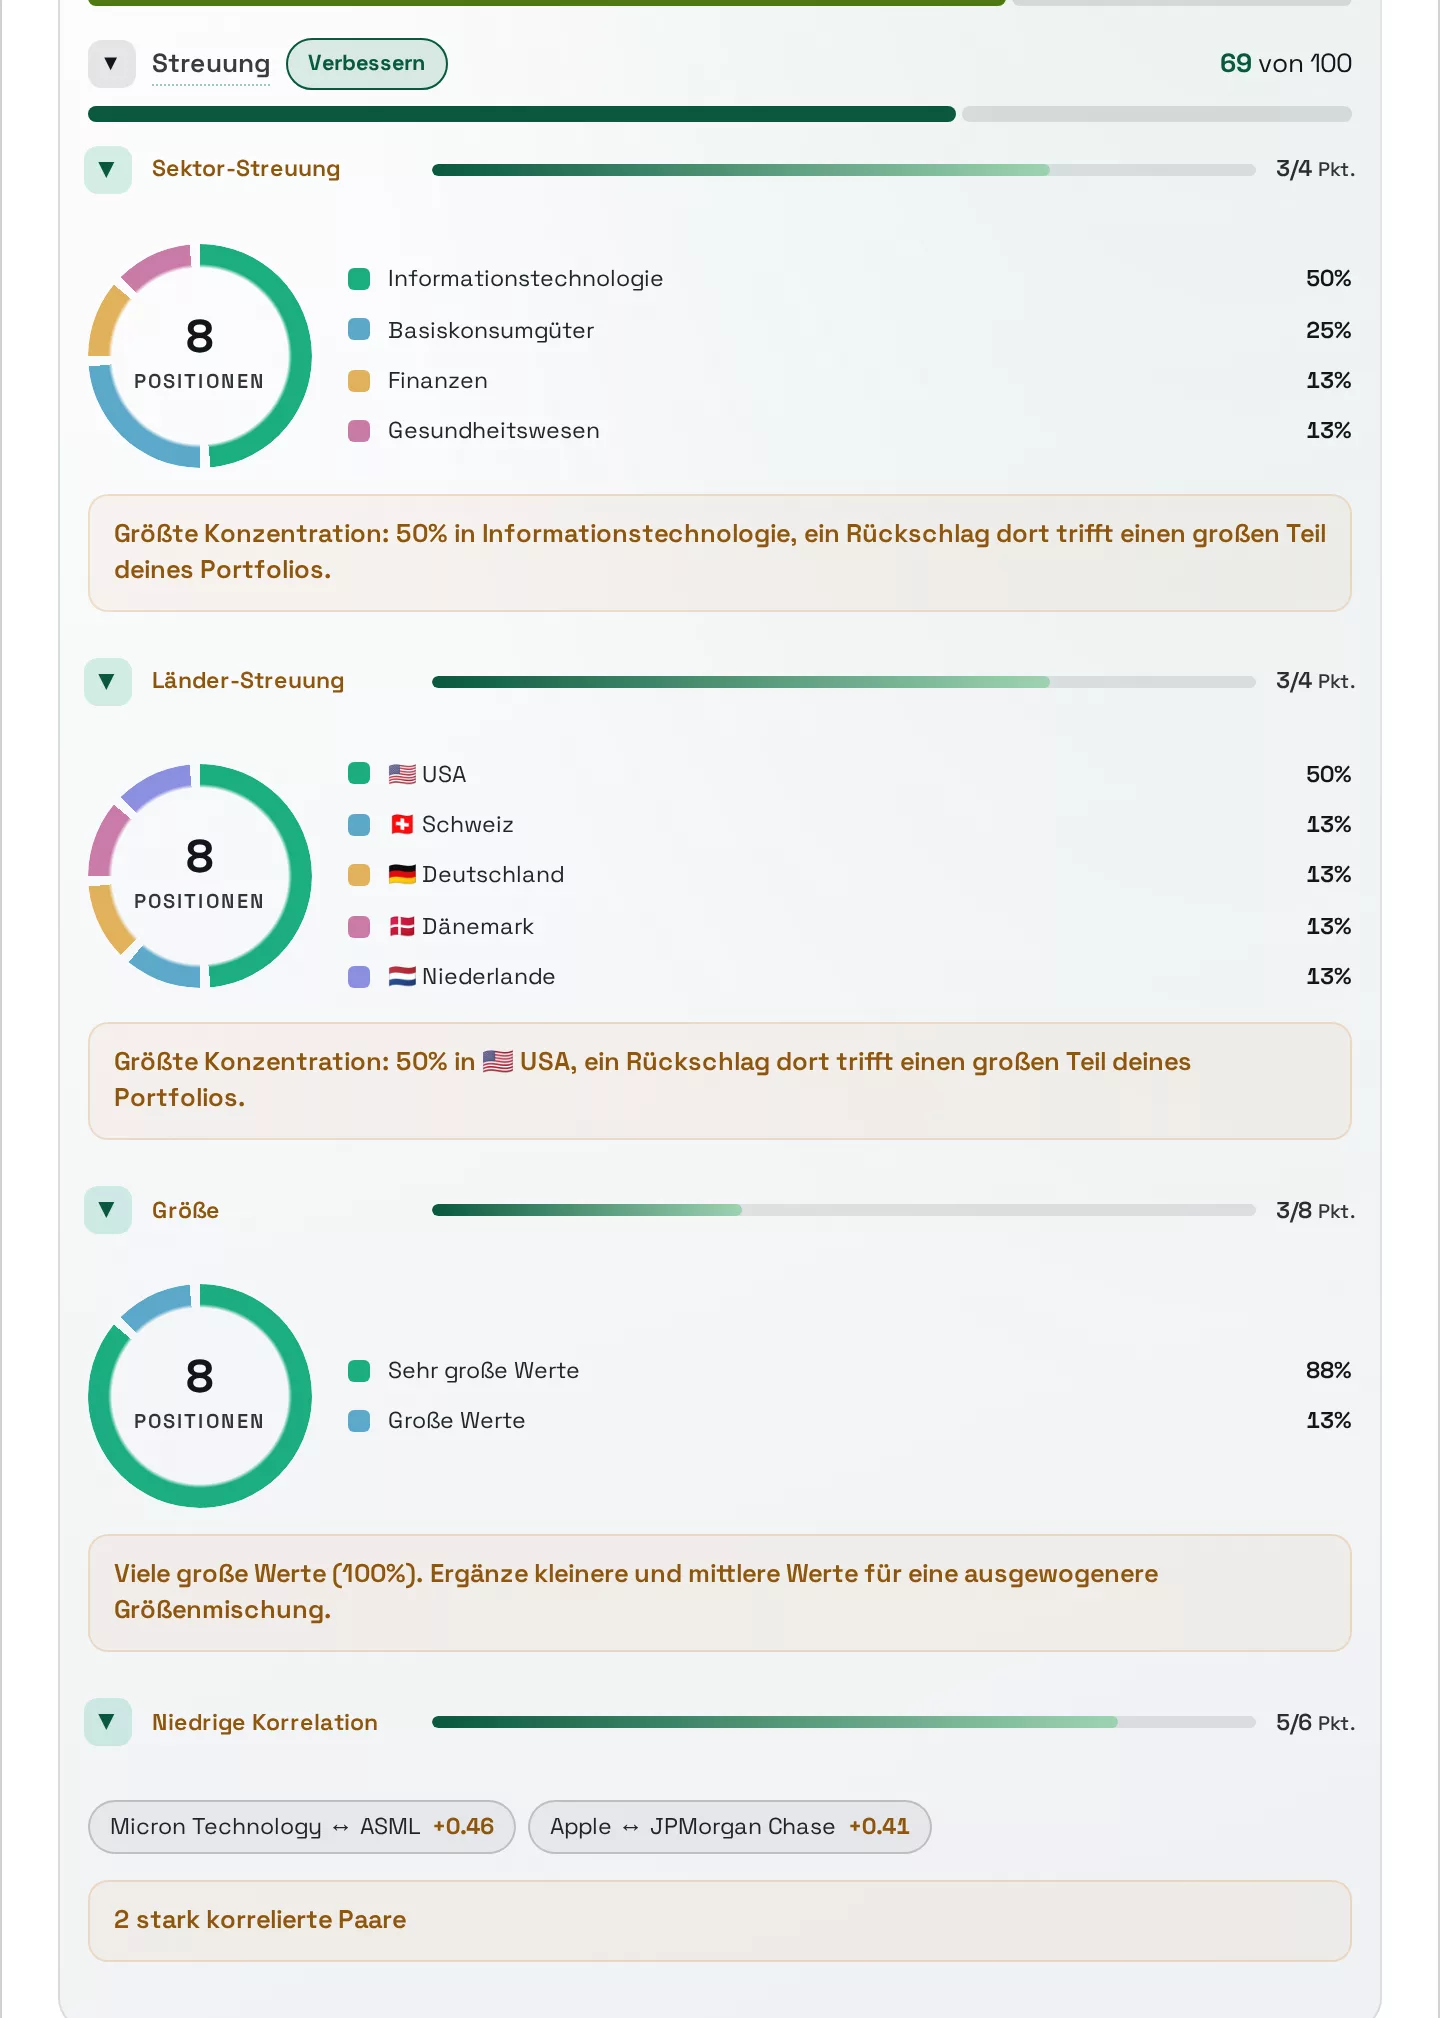
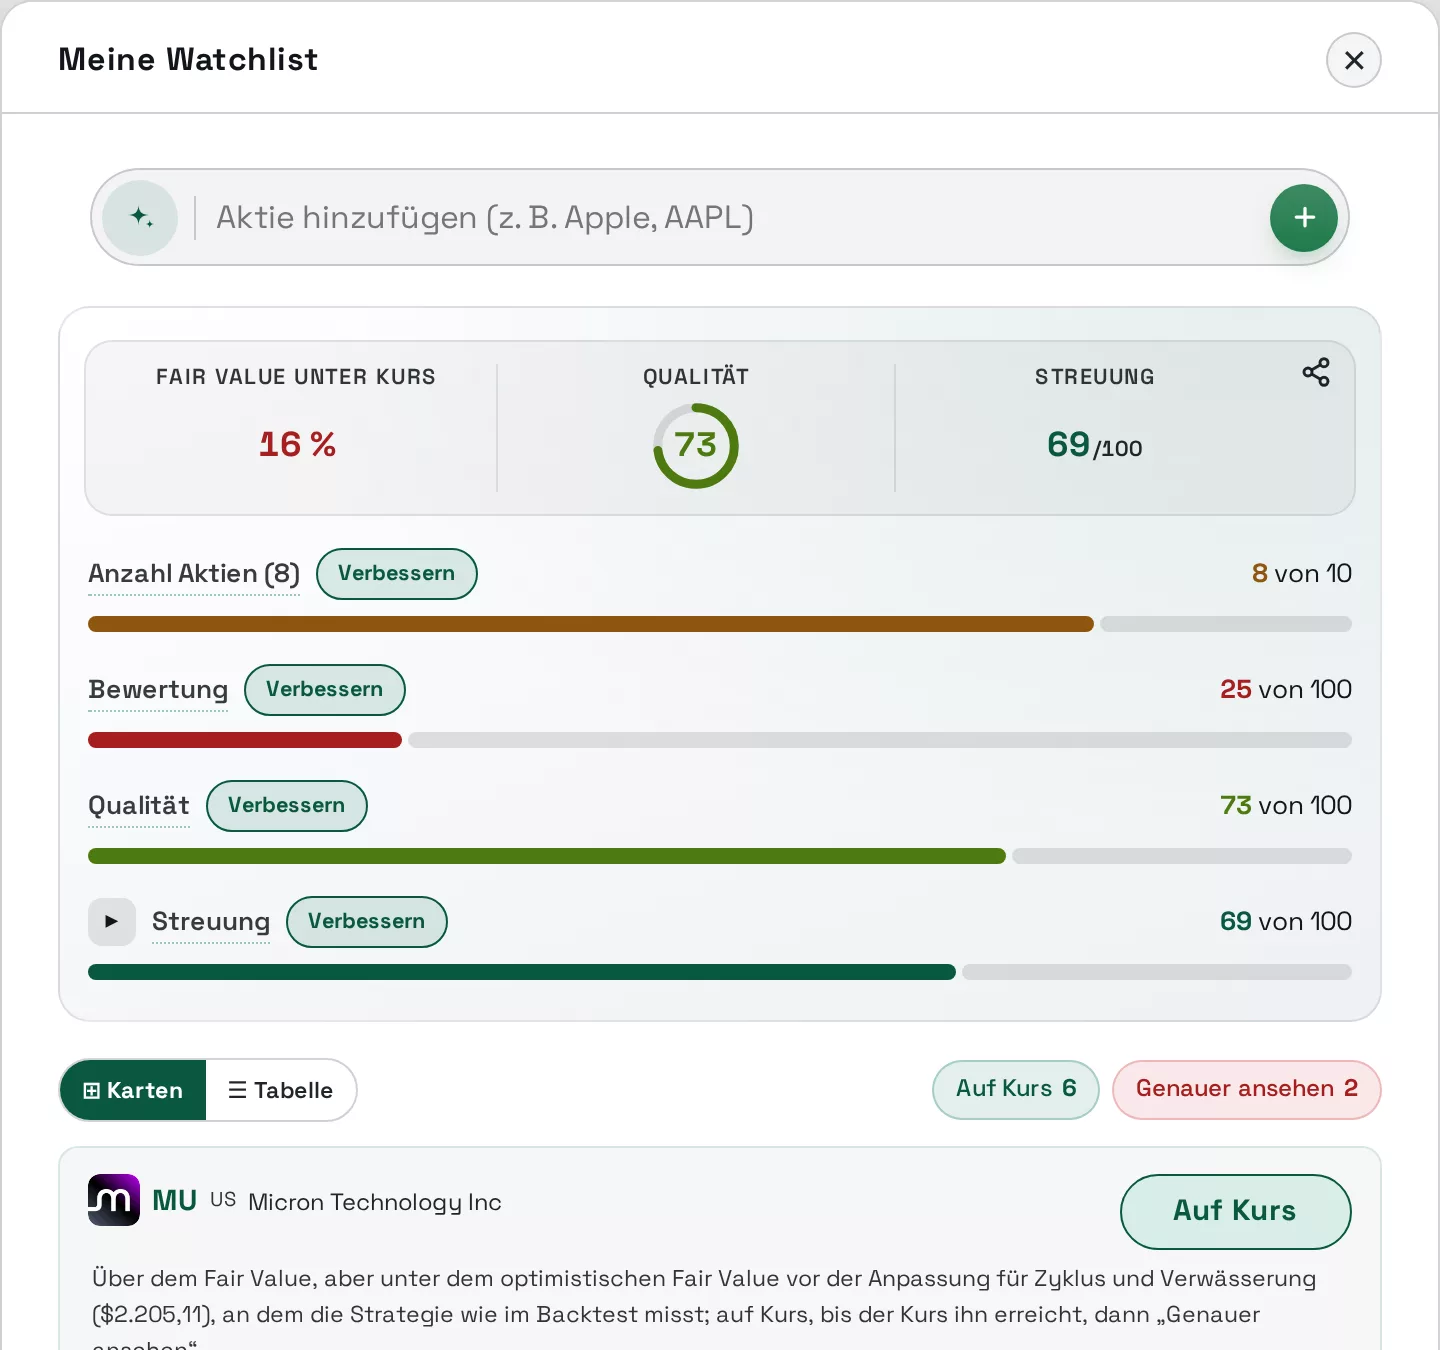
Oben fasst die Karte „Dein Depot auf einen Blick“ die ganze Liste in vier Balken zusammen: wie viele Aktien, wie sie bewertet sind (der Median des Abstands zum Fair Value), die durchschnittliche Qualität und wie gut sie gestreut sind. Die Streuung ist eine Zahl von 0 bis 100; mit Pro klappt sie auf in Branchen, Regionen, Größe und gemessene Korrelation, mit Vorschlägen für Aktien, die zu dem passen, was du schon hältst. Jeder Balken hat einen Knopf „Verbessern“ mit einem konkreten nächsten Schritt.
Marktbewertung und Weltkarte
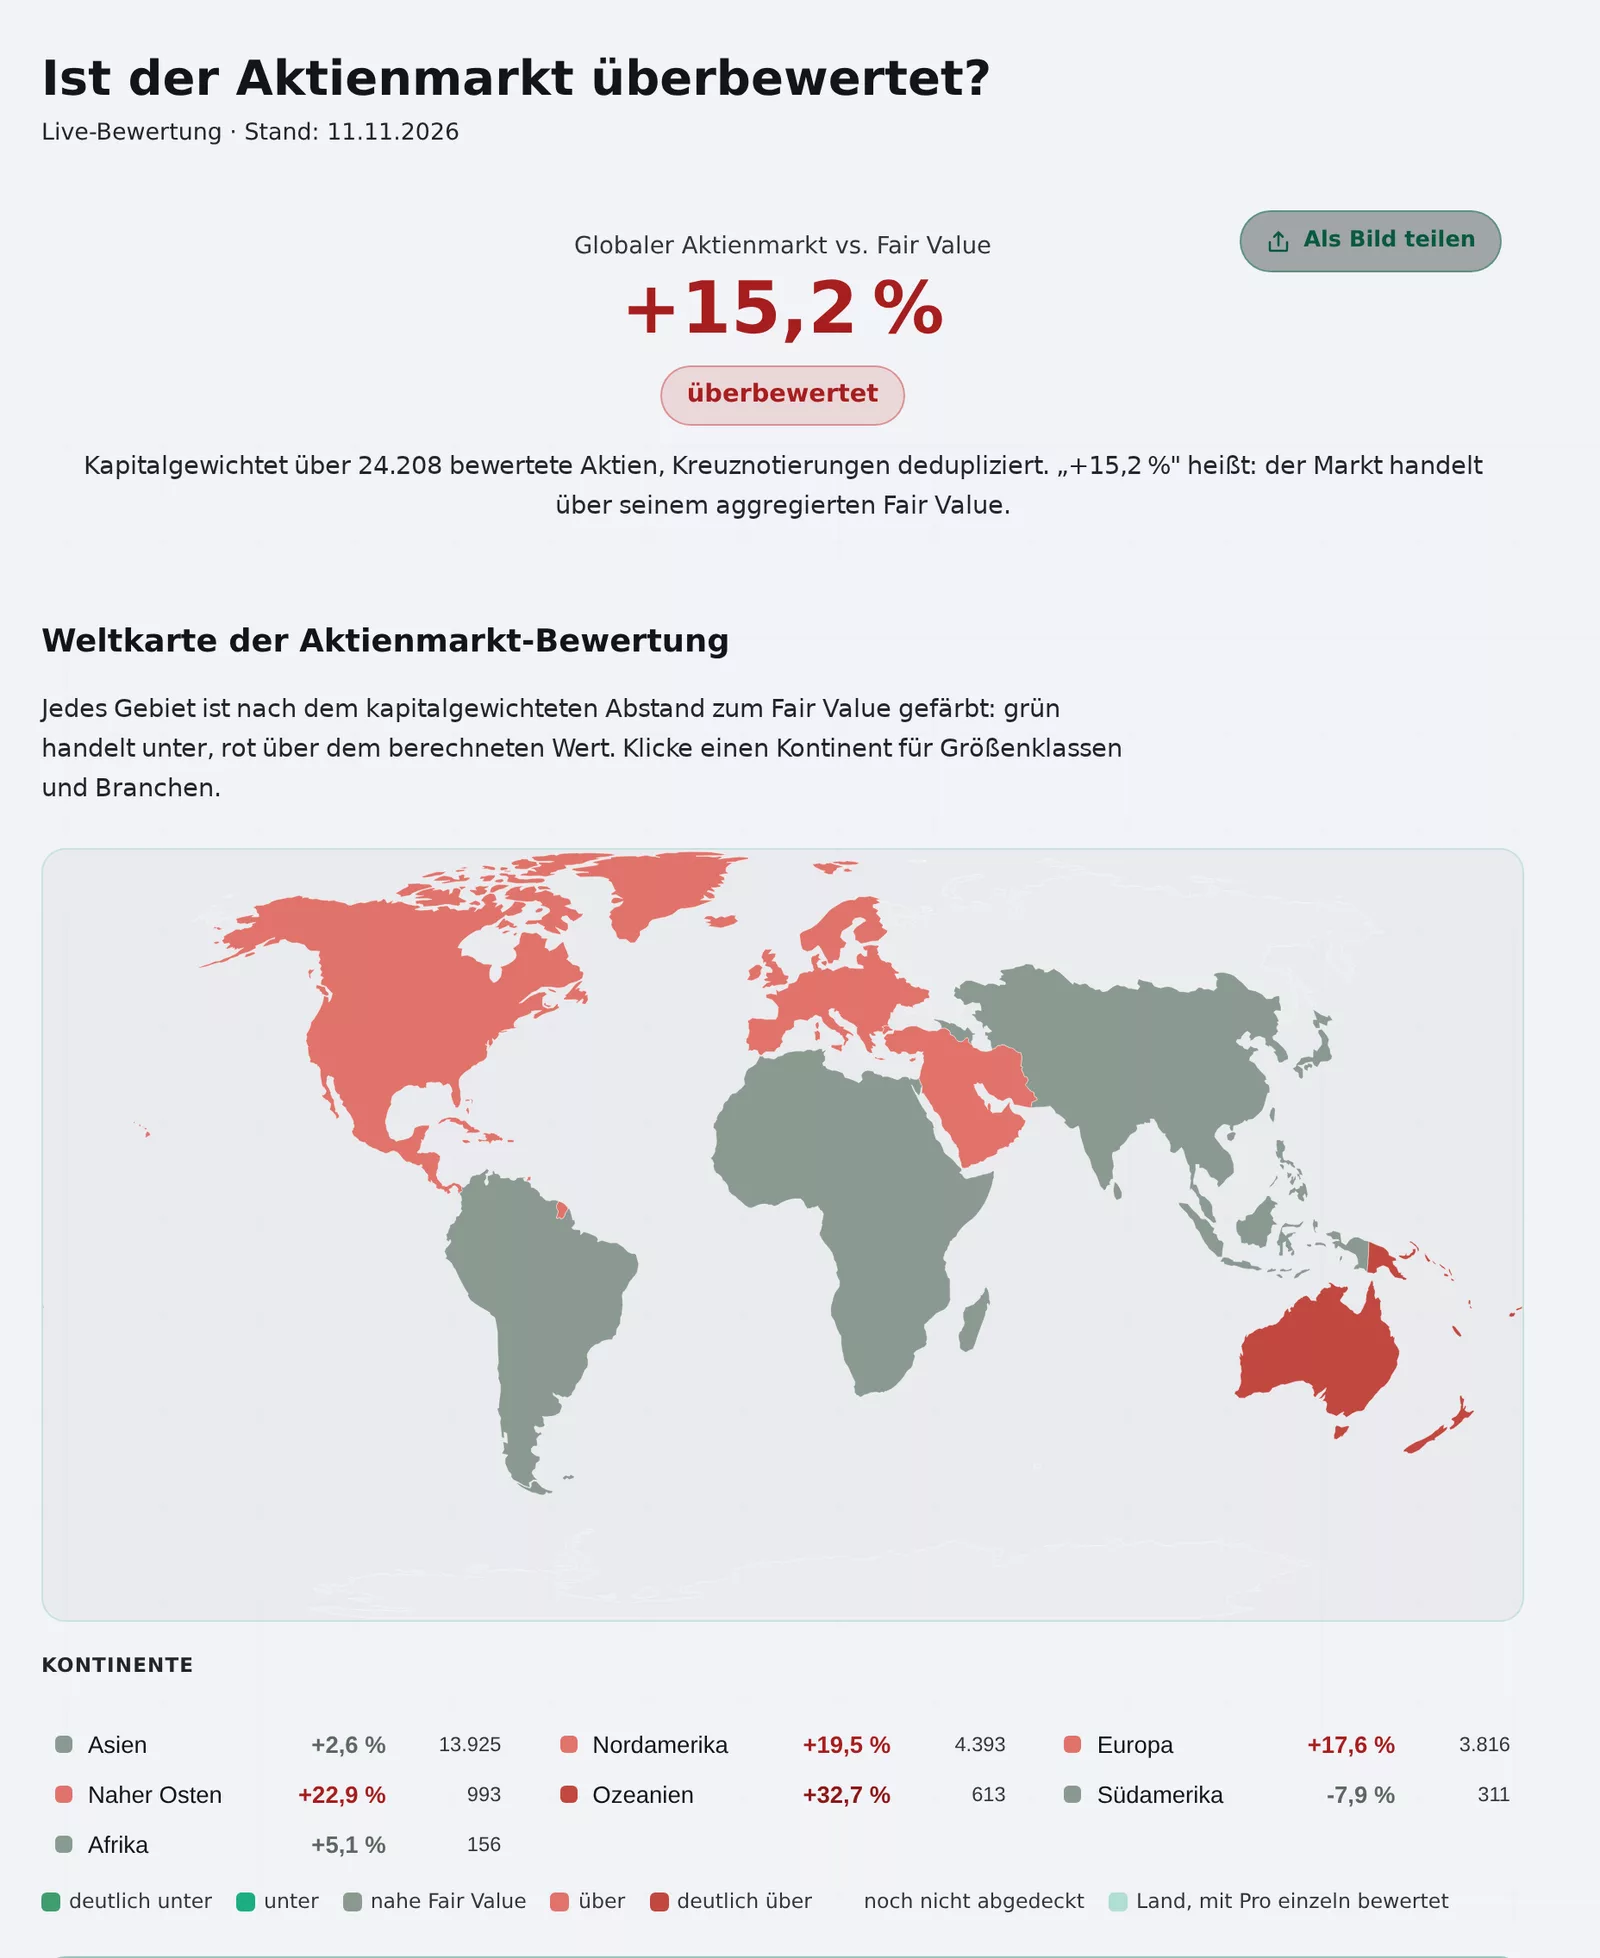
Zoom heraus: Ist der ganze Markt gerade günstig, fair oder teuer? Die Marktbewertung antwortet mit dem Durchschnitt aller Modelle für den Weltmarkt, einer Weltkarte, eingefärbt nach Ländern, und der Geschichte der Modellsicht. Sie ist Hintergrund für Geduld, kein Signal für den richtigen Zeitpunkt.
Strategien und der Pro-Screener
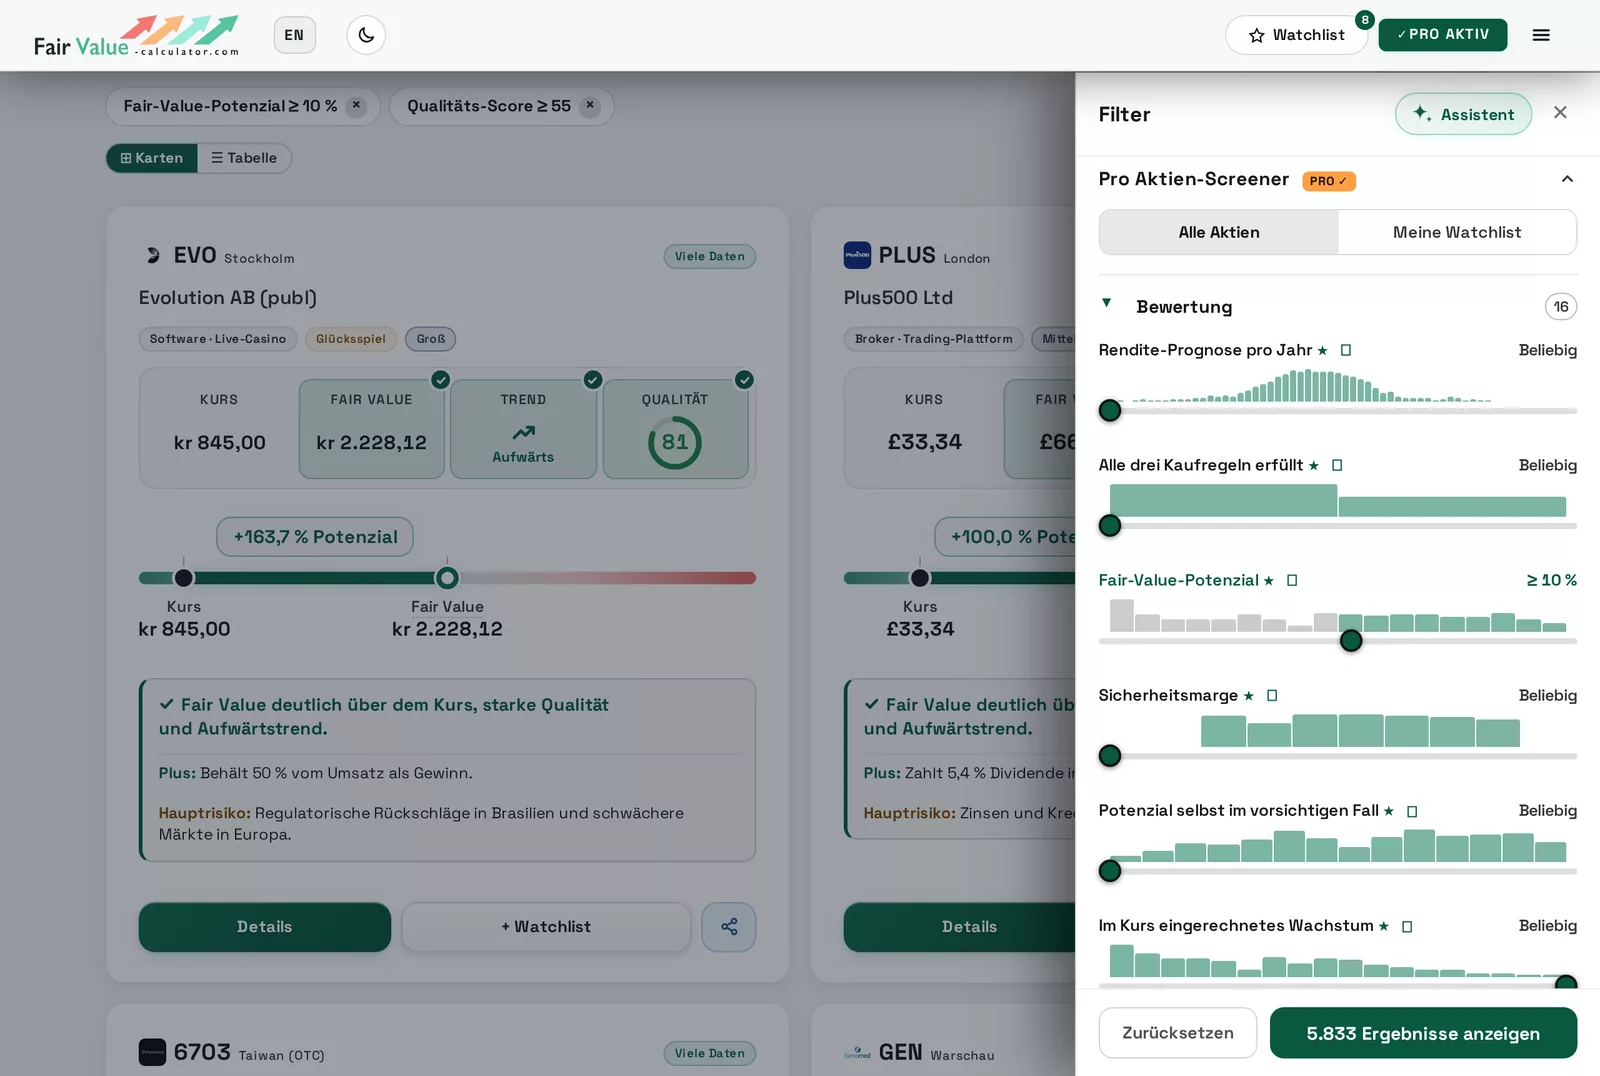
Der Feed bietet fertige Strategien (Backtest-Sieger, Große Namen, Dividenden-Perlen, Buffett-Qualität, Graham Defensiv und weitere), Filter für Region, Größe und Branche und eine Sortierung „Beste“, die Aktien mit allen drei Kaufregeln nach vorn stellt. Der Pro-Screener macht aus jeder Kennzahl einen Schieberegler, von der Prognose der Rendite pro Jahr über Margen und Schulden bis zum Trend.
Das Belege-Fenster
Das Belege-Fenster zeigt den Backtest über 34 Jahre, die Zeiträume im Vergleich mit dem Markt, die Regeln der Strategie, das Risiko und den laufenden Live-Test. Kapitel 15 geht es Schritt für Schritt durch.
Die Akademie und der KI-Anschluss
Die kostenlose FVC Akademie hat 22 kurze Video-Lektionen und einen Überblick, von „Was ist eine Aktie?“ bis zum Screener, auf Deutsch und Englisch, unter /akademie. Und Kapitel 8 zeigt, wie du Claude, ChatGPT und andere KI-Assistenten nach denselben Bewertungen fragst.
Gratis und Pro
Stöbern, das Aktienfenster, die Aktienseiten, der Vergleich und eine Watchlist mit 10 Aktien mit einem Gratis-Konto kosten nichts. Pro bringt die größere Watchlist mit der vollen Ansicht der Streuung, den E-Mail-Alarm, den Pro-Screener und höhere Grenzen im KI-Anschluss. Der erste Monat kostet 1 €, danach 9,90 € oder 99 €, jederzeit kündbar.
Kurz gesagt
- Jede Karte liest sich von links nach rechts: Kurs, Fair Value, Trend, Qualität; ein grünes Feld mit Haken erfüllt eine Regel der Strategie.
- Das Aktienfenster geht in Reitern tiefer: Fair Value als Spanne, Qualität, Wachstum und Vergleich mit der Branche.
- Die Watchlist beurteilt jede Aktie nach den Verkaufsregeln: „Auf Kurs“ oder „Genauer ansehen“.
- Marktbewertung, Strategien, Screener und Belege-Fenster ergänzen den Blick auf die einzelne Aktie.
- Stöbern, Aktienfenster, Aktienseiten, Vergleich und eine Watchlist mit 10 Aktien kosten mit einem Gratis-Konto nichts.
Kapitel 7
Sieben Anleitungen
Schritt für Schritt, mit einem Bild zu jedem Schritt
Wenn du das Tool noch nie geöffnet hast, mach einfach mit. Nichts hier setzt Vorwissen voraus, und jeder Begriff ist hinten im Glossar erklärt. Die Reihenfolge folgt der FVC Akademie: zuerst eine Aktie, dann die Analyse, dann die Arbeit mit deiner eigenen Liste.
Anleitung 1: Eine Aktie suchen und die Karte lesen
Schritt 1
Suchen
Tippe einen Firmennamen oder ein Kürzel in die Suche, zum Beispiel „Morgan Stanley“ oder „MS“, und wähle den Vorschlag.
Schritt 2
Die Karte als Satz lesen
„Diese Firma kostet X, ihr Fair Value ist Y, der Trend zeigt nach oben, die Qualität liegt bei Q von 100“: Grüne Felder mit Haken erfüllen die Regel, der Satz darunter fasst es zusammen.
Schritt 3
Die Analyse öffnen
Tippe auf die Karte. Der Überblick wiederholt die Zahlen und ergänzt den Satz zu Kurs und Wert und die Liste dessen, was zählt.
Anleitung 2: Fair Value und die Modelle
Schritt 1
Den Reiter Fair Value öffnen
Du siehst drei Werte, nicht einen: vorsichtig (Bear), Basis und optimistisch (Bull). Eine große Spanne heißt, dass sich das Geschäft schwer festnageln lässt.
Schritt 2
Die Modelle ansehen
Jedes Modell, das zu dieser Firma passt, steht mit seinen Szenarien da. Banken und Versicherer bekommen nur die Modelle, die zu ihnen passen.
Schritt 3
Die Geschichte prüfen
Der Chart zeigt, wie sich Kurs und Fair Value bewegt haben; der Abstand zwischen den Linien ist die Sicherheitsmarge.
Anleitung 3: Die Qualität lesen
Schritt 1
Den Reiter Qualität öffnen
Der Qualitäts-Score von 0 bis 100 beschreibt das Geschäft, nicht den Kurs. Ab 50 gilt er als solide, ab 75 als stark.
Schritt 2
Das Wachstum prüfen
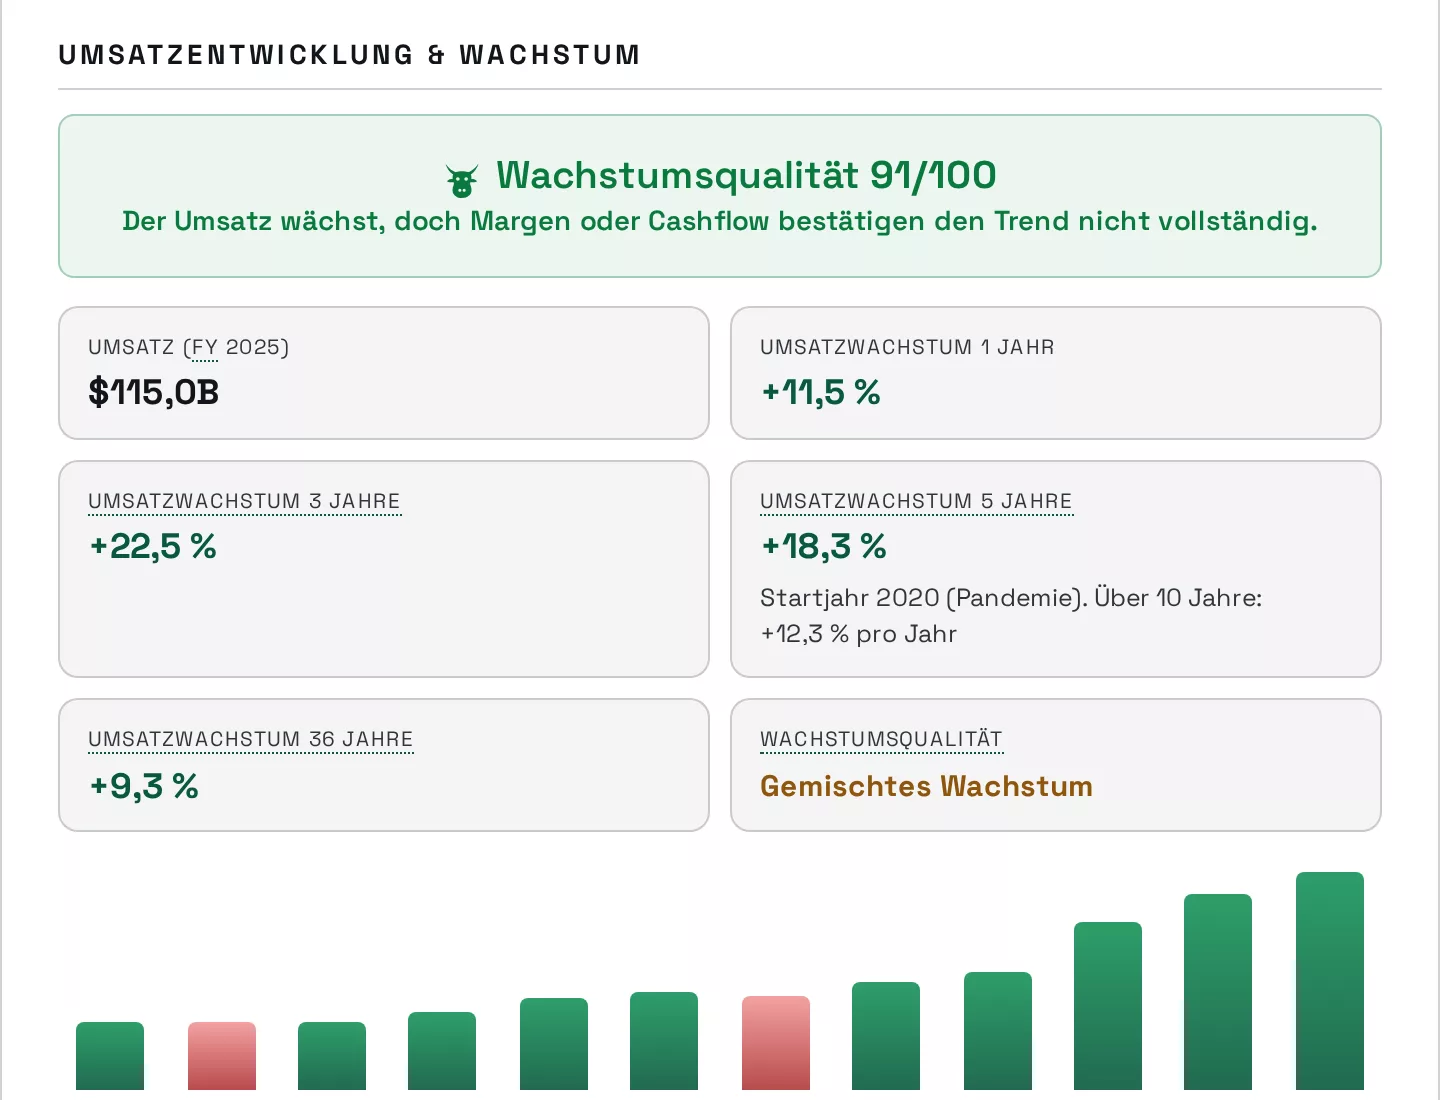
Der Reiter Wachstum zeigt, was die Firma geliefert hat und wie viel Wachstum der Kurs schon voraussetzt.
Schritt 3
Mit der Branche vergleichen
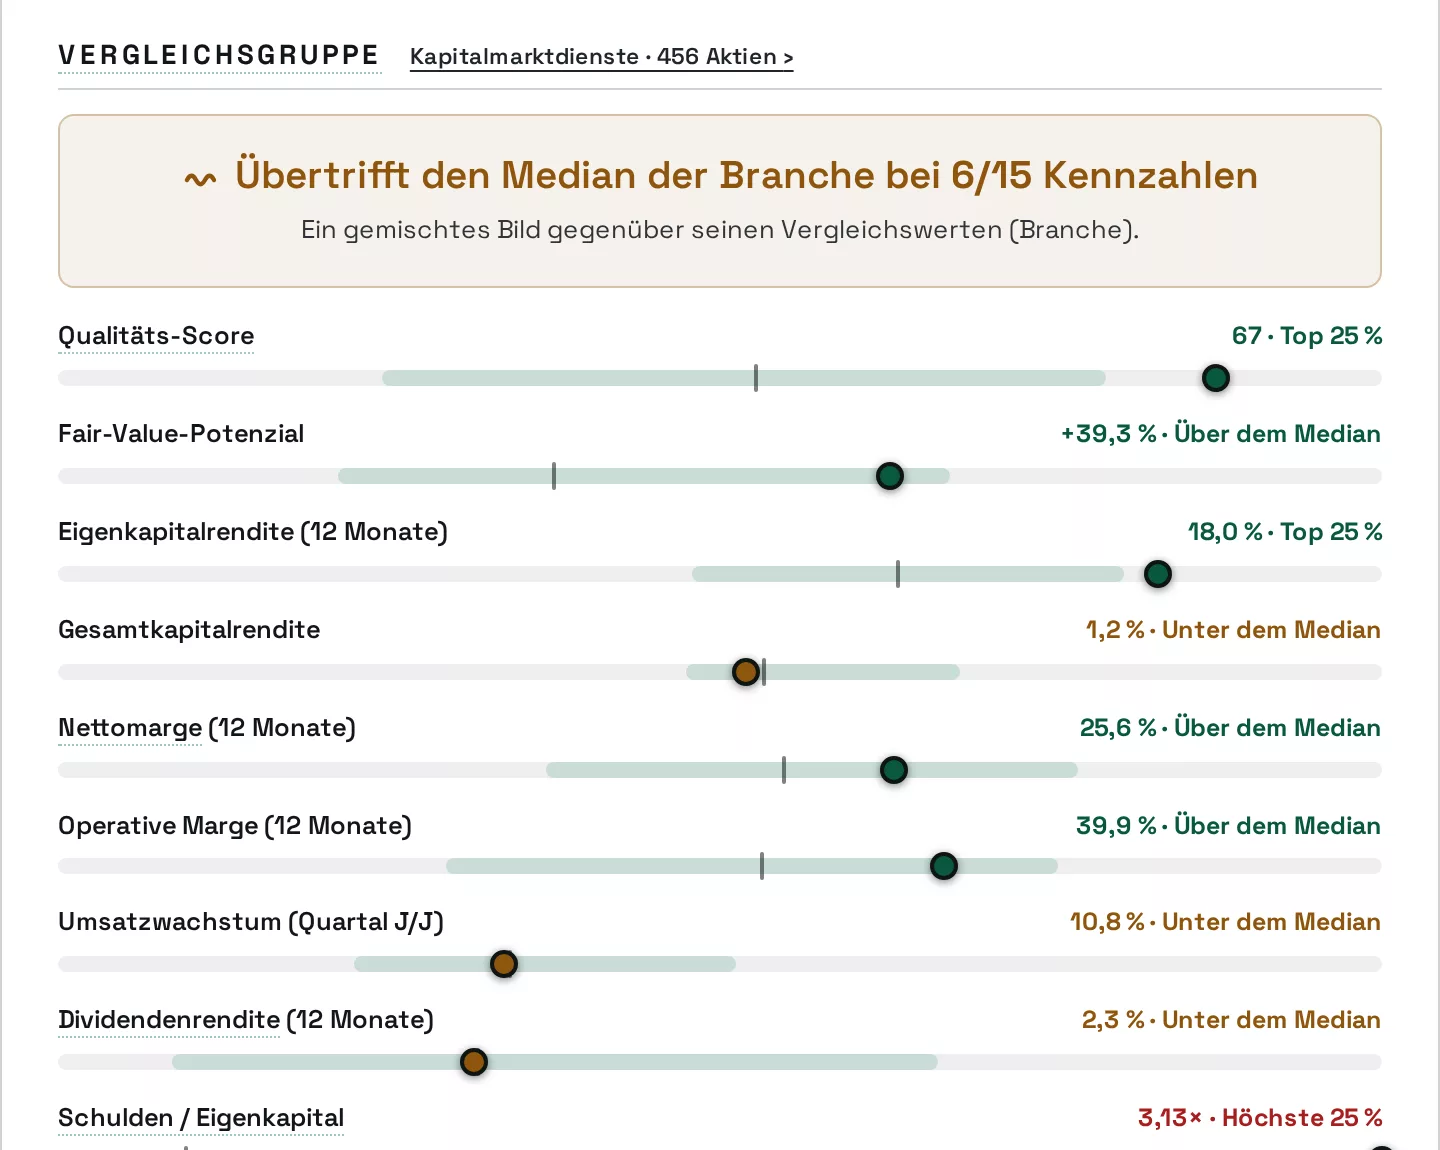
Der Reiter Vergleich zeigt, ob die Firma für ihre Branche günstig oder stark ist.
Anleitung 4: Die drei Kaufregeln und der Trend
Schritt 1
Die drei Felder lesen
Fair Value mindestens 30 % über dem Kurs, Qualität 50 oder mehr, Aufwärtstrend. Ein Haken markiert jede erfüllte Regel.
Schritt 2
Den Trend im Chart sehen
Die getönte Fläche spannt sich zwischen den zwei Punkten der Regel: der Kurs vor zwölf Monaten gegen den Kurs vor einem Monat.
Schritt 3
Nach vorn schauen
Die Prognose über fünf Jahre rechts zeigt die erwartete Rendite pro Jahr als wahrscheinlichsten Weg, kein Versprechen.
Anleitung 5: Eine Watchlist anlegen und den Alarm einschalten
Schritt 1
Die Aktie hinzufügen
Tippe im Aktienfenster auf den Watchlist-Knopf. Die Aktie wird mit ihrem Kurs an diesem Tag gespeichert.
Schritt 2
Deine Liste lesen
Die Karte oben fasst Anzahl, Bewertung, Qualität und Streuung zusammen; jede Aktie zeigt „Auf Kurs“ oder „Genauer ansehen“.
Schritt 3
Den Alarm einschalten
In den Einstellungen deines Kontos sagt dir der E-Mail-Alarm (Pro), wenn eine Aktie von „Auf Kurs“ auf „Genauer ansehen“ wechselt.
Anleitung 6: Unterbewertete Aktien mit dem Screener finden
Schritt 1
Eine Strategie wählen
„Backtest-Sieger“ zeigt die Aktien aus den USA und Europa, die alle drei Kaufregeln erfüllen.
Schritt 2
Mit Schiebereglern verfeinern
Im Pro-Screener ist jede Kennzahl ein Schieberegler: Abstand zum Fair Value, Qualität, Trend, Margen, Schulden.
Schritt 3
Eingrenzen
Vergleiche die letzten zwei Kandidaten nebeneinander, bevor einer auf deine Watchlist kommt.
Anleitung 7: Die Belege lesen
Schritt 1
Die Kopfzeile
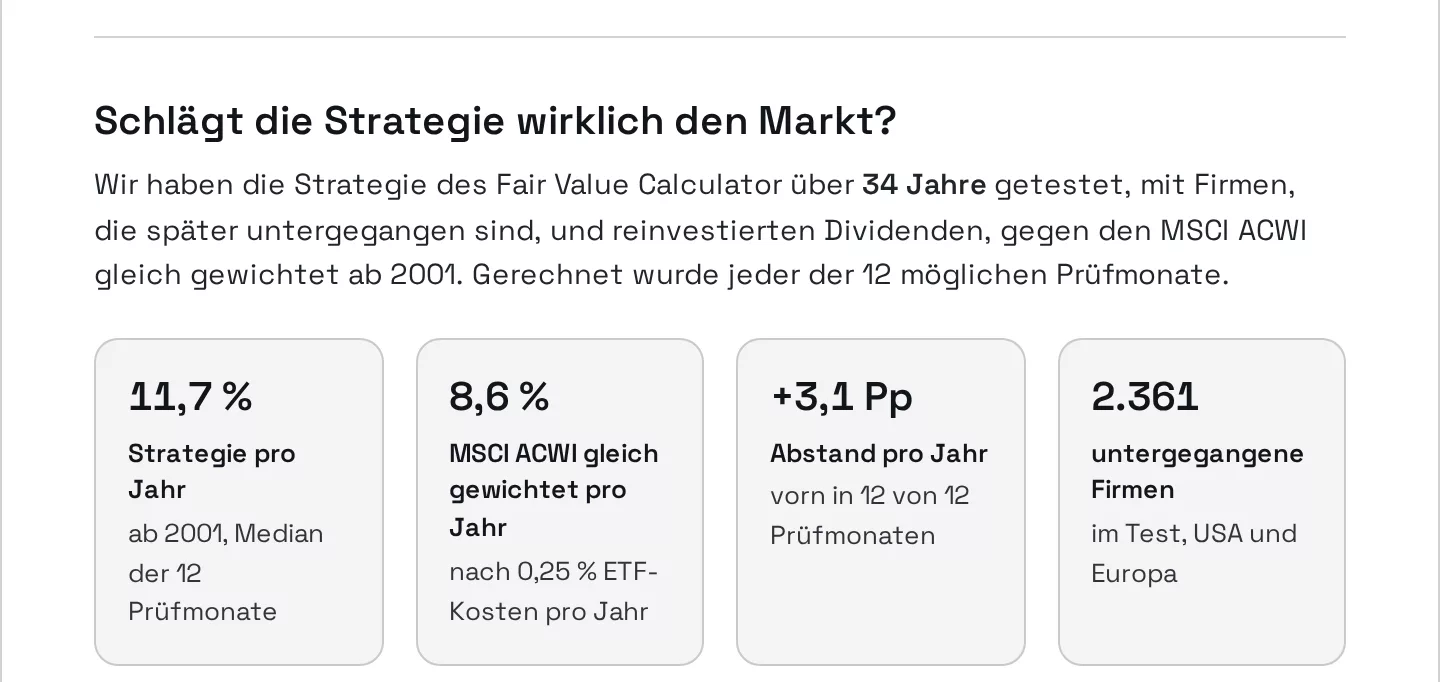
Strategie pro Jahr gegen den MSCI ACWI gleich gewichtet, ab 2001, mit untergegangenen Firmen im Test.
Schritt 2
Die Zeiträume und die Regeln
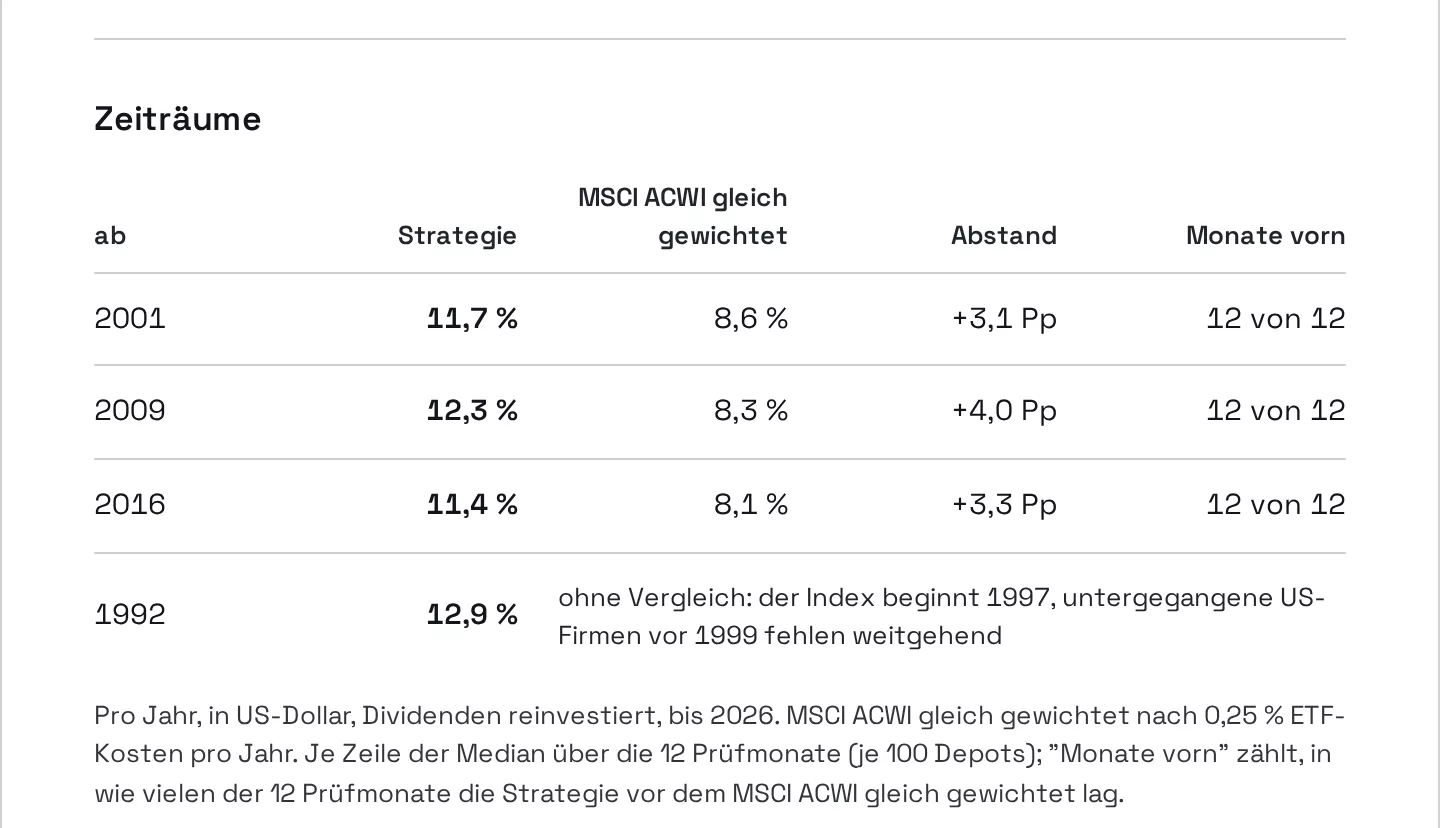
Drei Startjahre nebeneinander und die genauen Kauf- und Verkaufsregeln, die der Test benutzt hat.
Schritt 3
Der Live-Test
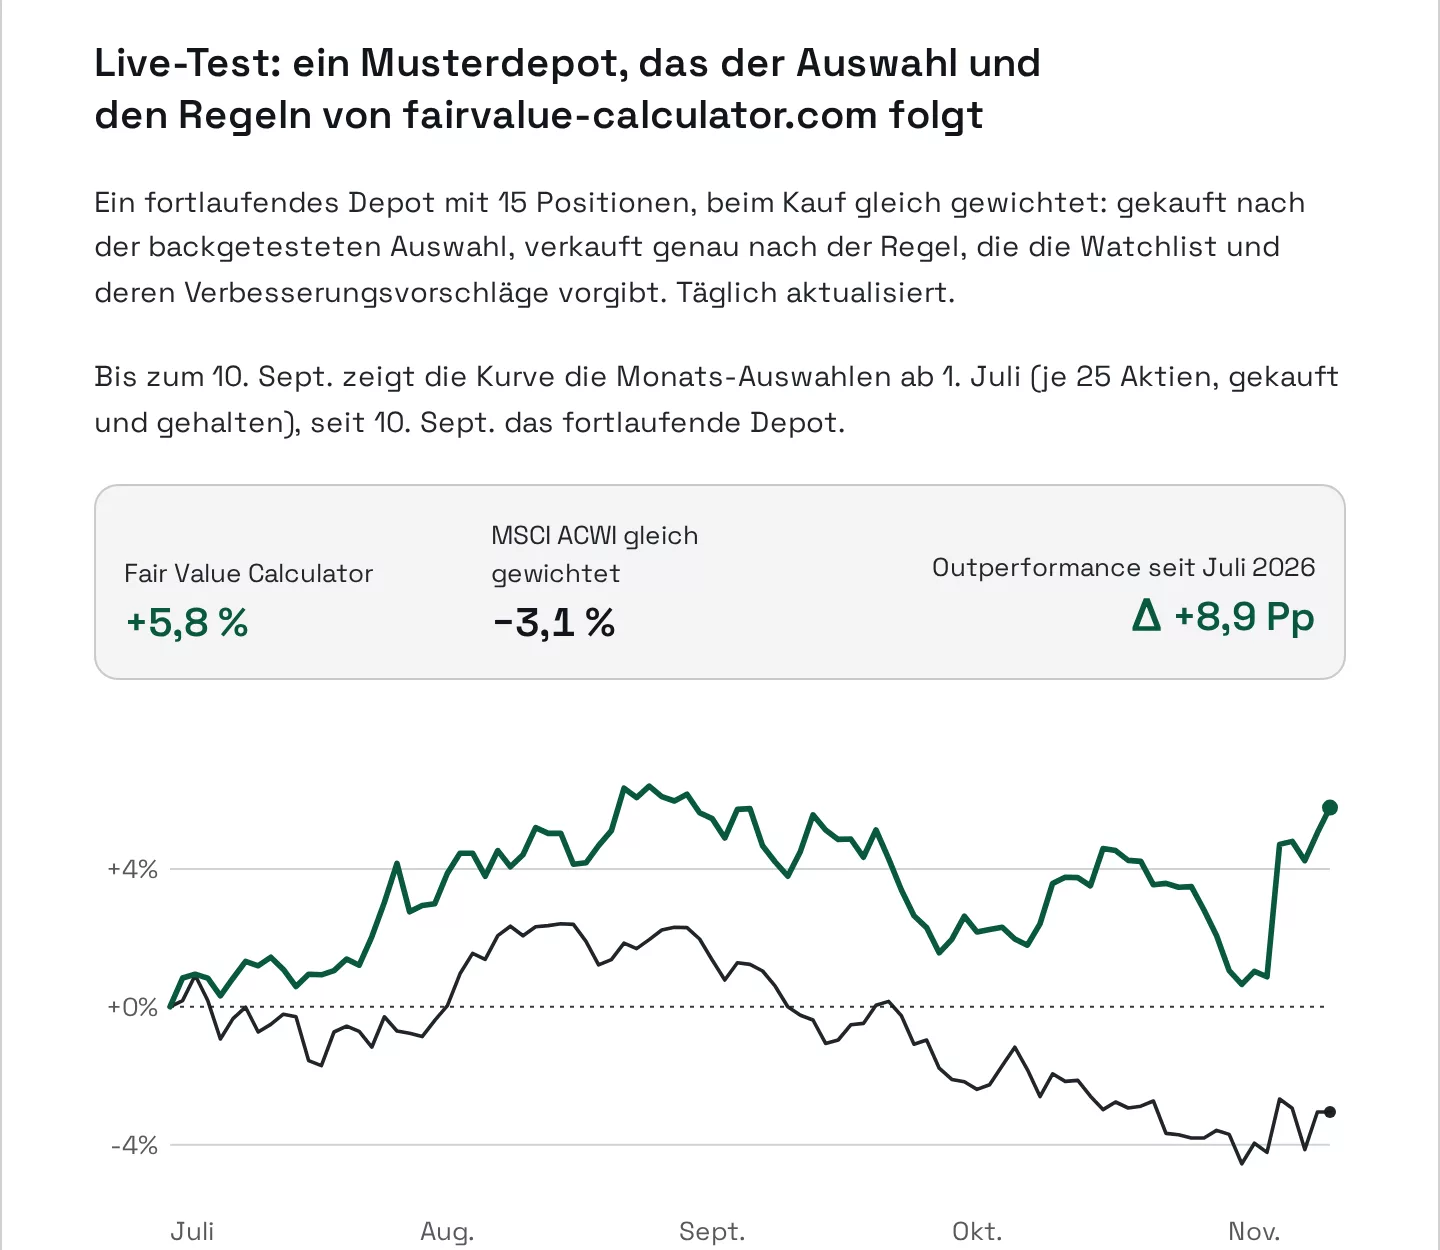
Das laufende Depot gegen denselben Markt, jeden Tag aktualisiert.
Schnellstart für Einsteiger
(1) Suche eine Firma, die du kennst. (2) Lies die Karte als Satz. (3) Öffne sie und sieh dir die Spanne von Bear bis Bull und den Reiter Qualität an. (4) Passen Wert, Qualität und Trend zusammen, leg sie auf deine Watchlist. (5) Streue breit und halte dann lange genug, damit die These aufgehen kann. Das ist die ganze Methode in fünf Fingertipps.
Kurz gesagt
- Sieben Anleitungen führen von der Suche über Fair Value, Qualität und Kaufregeln bis zu Watchlist, Screener und Belegen.
- Lies die Karte als Satz: Kurs, Fair Value, Trend, Qualität.
- Du siehst drei Werte statt einem; eine große Spanne heißt, dass sich das Geschäft schwer festnageln lässt.
- Der Schnellstart in fünf Schritten: suchen, Karte lesen, Spanne und Qualität ansehen, auf die Watchlist legen, breit streuen und halten.
Kapitel 8
Verbinde deine KI
Der Fair Value in Claude, ChatGPT und anderen Assistenten
Frag eine KI, was eine Aktie wert ist, und sie schätzt aus dem Gedächtnis: Der Kurs ist alt, der Fair Value ist geraten, und bei jeder Frage kommt eine andere Zahl heraus. Mit dem Anschluss des Fair Value Calculator holt sich die KI die Antwort stattdessen bei uns: denselben Fair Value, denselben Qualitäts-Score, denselben Trend und dasselbe Urteil wie auf der Seite, täglich berechnet für 40.000+ Aktien, und sie nennt die Quelle.
Technisch ist das ein MCP-Server (Model Context Protocol), der offene Standard, über den KI-Assistenten Dienste von außen aufrufen. Die Adresse lautet https://www.fairvalue-calculator.com/mcp. Das Protokoll musst du nicht kennen: Du verbindest einmal, meldest dich mit deinem Konto beim Fair Value Calculator an (ein Gratis-Konto reicht, keine Karte) und fragst dann in deinen eigenen Worten.
Aus dem Maschinenraum
Was eine KI wirklich liest
Im Herbst 2026 wollten wir wissen, woher KI-Assistenten ihre Aussagen über uns nehmen. Drei Funde.
Erstens: Für KI-Dienste gibt es eine eigene Textdatei, in der eine Website sich selbst beschreibt. Wir hatten sie immer wieder nachgebessert. Dann haben wir im Zugriffslog einer Woche nachgezählt und unter all den Abrufen der KI-Dienste genau einen gefunden, der dieser Datei galt. Gelesen werden die ganz normalen Seiten. Seitdem berichtigen wir dort, wo gelesen wird.
Zweitens: Ein Assistent nannte Angaben über uns, die überholt waren, darunter eine alte Zahl unserer Aktien. Auf keiner sichtbaren Seite stand das. Es stand an einer Stelle, die Menschen nicht sehen und Maschinen lesen. Dort haben wir es entfernt.
Drittens: Unser eigener KI-Chat schrieb einem Nutzer mitten in der Antwort einen englischen Befehl hin, der eindeutig nicht für ihn bestimmt war. Es war eine interne Anweisung, die an der falschen Stelle lag; das Modell gab sie wörtlich mit aus. Wir haben sie von dort entfernt.
Alle drei Funde sagen dasselbe: Eine KI gibt wieder, was sie vorfindet, ob es für sie gedacht war oder nicht. Für den Anschluss heißt das: Er liefert nur die Ergebnisse zur gestellten Frage, und es gilt der letzte Satz dieses Kapitels: Die Formulierung stammt von der KI, die Zahlen stammen von uns.
Welche Programme funktionieren
Heute können sich 9 Programme verbinden: Claude, ChatGPT, Perplexity, Mistral Vibe (Le Chat), Google Gemini, Claude Code, Cursor, VS Code und Codex. Jedes hat eine eigene kurze Anleitung unter /integrations. Claude verbindet sich mit einem Klick über unseren Eintrag im Claude-Verzeichnis, in jedem Claude-Tarif, und der Anschluss funktioniert danach auch in Claude auf deinem Handy. ChatGPT, Perplexity, Mistral Vibe und Gemini richtest du einmal als eigenen Connector in einem Browser am Computer ein; welche Tarife eigene Connectoren anbieten, entscheidet jeder Anbieter selbst (bei Gemini derzeit in den USA). Entwickler-Tools wie Claude Code, Cursor, VS Code und Codex verbinden sich mit einem Befehl oder einem Klick.
| Programm | Art | Anleitung |
|---|---|---|
| Claude | KI-Assistent | fairvalue-calculator.com/integrations/claude?lang=de |
| ChatGPT | KI-Assistent | fairvalue-calculator.com/integrations/chatgpt?lang=de |
| Perplexity | KI-Assistent | fairvalue-calculator.com/integrations/perplexity?lang=de |
| Mistral Vibe (Le Chat) | KI-Assistent | fairvalue-calculator.com/integrations/mistral?lang=de |
| Google Gemini | KI-Assistent | fairvalue-calculator.com/integrations/gemini?lang=de |
| Claude Code | Entwickler-Tool | fairvalue-calculator.com/integrations/claudecode?lang=de |
| Cursor | Entwickler-Tool | fairvalue-calculator.com/integrations/cursor?lang=de |
| VS Code | Entwickler-Tool | fairvalue-calculator.com/integrations/vscode?lang=de |
| Codex | Entwickler-Tool | fairvalue-calculator.com/integrations/codex?lang=de |
In drei Schritten verbinden
- Wähle deinen KI-Assistenten und öffne seine Anleitung.
- Melde dich einmal mit deinem Konto beim Fair Value Calculator an und bestätige. Die Felder „OAuth Client ID“ und „Client Secret“ bleiben leer: Unser Server registriert die Verbindung selbst.
- Frag einfach. Die KI erkennt selbst, wann sie den Fair Value Calculator braucht, und nennt ihn als Quelle.
Die 10 Funktionen
Du musst sie nicht kennen: Du fragst in deinen eigenen Worten, und die KI wählt die passende Funktion. Die erste Gruppe fragt nach Bewertungen, die zweite arbeitet mit deiner Watchlist und dem Alarm. Änderungen an deiner Watchlist geschehen nur auf deinen ausdrücklichen Wunsch, und die KI sagt dir danach, was sie getan hat.
| Funktion | Was sie tut | Du fragst | |
|---|---|---|---|
| Aktie finden | Aus Name, Ticker oder ISIN wird die richtige Notierung, in derselben Reihenfolge wie die Suche auf der Seite. Bis zu fünf Treffer. | "Finde Siemens." | Gratis |
| Fair-Value-Urteil | Der Fair Value je Aktie mit Währung und seiner Spanne (vorsichtig bis optimistisch), das Urteil (unter-, fair oder überbewertet), der Abstand zum Fair Value in 10er-Stufen, der Qualitätswert, die Datenlage, der Aufwärtstrend und die drei Kaufregeln der Strategie (Fair Value, Qualität, Aufwärtstrend). Dazu die Begründung: Stärken und Schwachpunkte, der Schluss der KI und das Hauptrisiko, mit Link zur vollen Analyse. | "Was ist Apple wert?" | Gratis |
| Kurzbewertung | Urteil, Abstand in 10er-Stufen und Qualität einer Aktie, ohne den Fair Value als Zahl. Für den schnellen Blick auf viele Aktien. | "Ist Nestlé grob teuer oder günstig?" | Gratis |
| Unterbewertete suchen | Aktien, die gerade zu deinen Vorgaben passen: Mindestabstand zum Fair Value, Mindestqualität, Branche (zum Beispiel Technologie, Halbleiter, Banken, Versicherungen oder Gold), Region oder Land (USA, Europa, Großbritannien und 27 weitere Länder wie Deutschland, die Schweiz, Kanada, Hongkong oder Indien), nur mit Aufwärtstrend oder genau die Aktien mit allen drei Kaufregeln der Strategie. Sortiert nach Qualität, bei den Kaufregeln wie die Strategie. | "Welche europäischen Technologieaktien sind unterbewertet?" | Gratis |
| Aktien vergleichen | Mehrere Aktien nebeneinander mit denselben Werten. Gratis 2 Aktien als Kurzbewertung, mit Pro bis zu 5 mit Fair Value. | "Vergleiche Microsoft, Alphabet und Meta." | Gratis |
| Meine Watchlist ansehen | Deine gespeicherte Watchlist mit dem heutigen Urteil, dem Abstand in 10er-Stufen und der Qualität jeder Aktie, dazu ob dein E-Mail-Alarm an ist. Mit Pro steht bei jeder Aktie auch, ob sie auf Kurs ist oder genauer angesehen werden sollte. | "Wie steht meine Watchlist gerade da?" | Gratis |
| Aktien auf die Watchlist setzen | Setzt bis zu 10 Aktien je Auftrag auf deine Watchlist. Was schon draufsteht, bleibt unverändert. Ab dann folgen Alarm und Wochenbrief diesen Aktien. Zu jeder neuen Aktie kommt zurück, welche der drei Kaufregeln sie erfüllt. | "Setz Coca-Cola und PepsiCo auf meine Watchlist." | Gratis |
| Aktien von der Watchlist nehmen | Nimmt bis zu 10 Aktien je Auftrag von deiner Watchlist. Der vorherige Stand bleibt bei uns als Sicherung erhalten. | "Nimm Intel von meiner Watchlist." | Gratis |
| E-Mail-Alarm ein- oder ausschalten | Schaltet den E-Mail-Alarm für deine ganze Watchlist an oder aus. Der Alarm kommt, wenn eine deiner Aktien von „Auf Kurs“ auf „Genauer ansehen“ wechselt: der Kurs hat den optimistischen Fair Value erreicht, der Qualitäts-Score ist unter 50 gefallen (die Mindestqualität der Kaufregel) oder die Aktie steht seit fünf Jahren darauf. Kursziel-Alarme gibt es nicht. | "Schalte meinen Watchlist-Alarm ein." | Pro |
| Aktien, die zu meinem Depot passen | Schlägt bis zu 8 Aktien vor, die zu deiner Watchlist passen: unter ihrem Fair Value, hohe Qualität, und nach der gemessenen Korrelation zu deinen Aktien geordnet. Auf Wunsch als Ersatz für eine bestimmte Aktie in passender Größe oder gezielt für ein neues Land, eine neue Branche oder eine andere Firmengröße. Derselbe Optimizer wie auf der Seite. Gratis-Konten können es einmal in 30 Tagen ausprobieren. | "Was würde meine Watchlist besser streuen?" | Pro |
Was die KI bekommt
Nur die Ergebnisse, die für die konkrete Frage nötig sind: keine vollständige Aktiendatenbank, keine Rohdaten aus den Abschlüssen, keine Gewichte der Modelle. Deine Watchlist nur, wenn du es beim Verbinden erlaubst, ohne Stückzahlen, Einstandskurse und Notizen. Du kannst die Verbindung in deinem Konto jederzeit widerrufen. Die Formulierung der Antwort stammt von der KI; die Zahlen stammen von uns. Keine Anlageberatung.
Gratis und Pro in der KI
Es zählt nur dein Tarif beim Fair Value Calculator; ein Abo von ChatGPT oder Claude ändert daran nichts. Pro ist dasselbe Pro wie auf der Website und gilt sofort für das verbundene Konto.
| Je Tag und Funktion | Gratis | Pro |
|---|---|---|
| Volle Bewertungen mit Fair Value | 3 | 50 |
| Kurzbewertungen und Suche | 30 | 300 |
| Watchlist ansehen | ✓ | ✓ |
| Watchlist ändern | bis 10 Aktien | ✓ |
| E-Mail-Alarm schalten | nein | ✓ |
Was du fragen kannst
- „Ist Apple gerade über- oder unterbewertet?“
- „Was ist Siemens wert, und erfüllt die Aktie die drei Kaufregeln?“
- „Vergleiche Microsoft, Alphabet und Meta nach Fair Value und Qualität.“
- „Welche europäischen Tech-Aktien sind unterbewertet und haben hohe Qualität?“
- „Welche Aktie auf meiner Watchlist ist inzwischen überbewertet?“
- „Setz die zwei besten davon auf meine Watchlist und schalte den Alarm ein.“
Kurz gesagt
- Ohne Anschluss schätzt eine KI aus dem Gedächtnis; mit Anschluss holt sie Fair Value, Qualität, Trend und Urteil bei uns und nennt die Quelle.
- Verbinden geht in drei Schritten; ein Gratis-Konto reicht.
- Es zählt dein Tarif beim Fair Value Calculator, nicht dein Abo bei der KI.
- Die KI bekommt nur die Ergebnisse zur Frage, deine Watchlist nur mit deiner Erlaubnis.
- Die Formulierung stammt von der KI, die Zahlen stammen von uns.
Kapitel 9
Die Regeln der Strategie
Drei Kaufregeln, ein Depot, eine ruhige Routine
„Essentially, a highly simplified one ... that relies for its results on the performance of the portfolio as a whole.“
Eigene Übertragung: Im Kern einen stark vereinfachten Ansatz, der sich für sein Ergebnis auf das Depot als Ganzes verlässt.
Benjamin Graham 1976 auf die Frage, welchen Ansatz er Anlegern empfehle, Financial Analysts Journal [36]
Die Methode ist ein kurzes Regelwerk. Dieselben Regeln stehen hinter dem Urteil auf jeder Karte, der Strategie „Backtest-Sieger“, dem Backtest und dem Live-Test.
Die drei Kaufregeln
- Fair Value mindestens 30 % über dem Kurs. Die Sicherheitsmarge.
- Qualitäts-Score von 50 oder mehr. Günstig aus gutem Grund, keine Value-Falle.
- Aufwärtstrend: Der Kurs vor einem Monat liegt höher als vor zwölf Monaten (21 gegen 252 Handelstage, also rund ein Monat gegen rund ein Jahr). Der Markt hat aufgehört, die Aktie abzuverkaufen.
Die Strategie kauft nur Aktien, die alle drei erfüllen. Ihre Rangfolge bildet sie zu 70 % aus der Qualität und zu 30 % aus dem Potenzial. Das Depot hält 15 Aktien zu gleichen Teilen, höchstens zwei je Branche, und wird einmal im Jahr überprüft. „Backtest-Sieger“ wählt nur Aktien aus den USA und Europa, wie der Backtest und der Live-Test; die drei Haken selbst werden bei jeder Aktie weltweit gezeigt.
Die Nifty Fifty: Qualität zu jedem Preis
Anfang der 1970er Jahre galten rund fünfzig amerikanische Wachstumsfirmen als Aktien, die man nur kaufen und nie verkaufen musste: die „Nifty Fifty“, darunter Coca-Cola, IBM, Xerox und Polaroid. Über den Preis sprach kaum jemand. Viele der Firmen waren wirklich so gut. Der Preis hatte es nur schon vorweggenommen. Was aus ihnen wurde, rechnet Kapitel 26 mit allen Zahlen nach. Genau dieses Risiko soll die erste Kaufregel abfangen: Die Strategie verlangt alle drei Haken, nicht nur gute Qualität.
Die Routine
Die Methode geht von oben nach unten, dann von unten nach oben. Erstens: Wirf einen Blick auf die Marktbewertung. Ist der ganze Markt günstig, fair oder teuer? Das ist kein Markt-Timing; es sagt dir, wie viel Geduld du vielleicht brauchst. Zweitens: Lies die Branchen. Manche sind aus gutem Grund günstig, andere aus schlechtem Grund teuer. Drittens: Lass die Strategie oder den Screener die Aktien finden, die die drei Regeln erfüllen. Viertens: Öffne zu jeder Aktie das Aktienfenster und stell jedes Mal dieselben drei Fragen: Ist sie günstig im Verhältnis zum Wert, ist das Geschäft gut, und passt sie zu dem, was ich schon besitze? Fünftens: Bau das Depot auf der Watchlist auf und pflege es.
Die Kraft liegt in der Wiederholung. Je öfter du denselben Weg gehst, Markt, Branche, Aktie, Watchlist, Depot, desto weniger kann dich eine einzelne Schlagzeile, ein Tipp oder ein beängstigender Tag aus der Bahn werfen. Eine langweilige, wiederholbare Routine ist genau das, was dich vor deinen eigenen Impulsen schützt.
Depot-Logik
Eine Aktie kann für sich allein attraktiv sein und trotzdem schlecht ins Depot passen, wenn sie es zu sehr auf eine Branche, ein Land oder eine Geschichte konzentriert. Du baust Depots, keine heldenhaften Wetten auf eine einzige Aktie.
Kurz gesagt
- Drei Kaufregeln: Fair Value mindestens 30 % über dem Kurs, Qualitäts-Score von 50 oder mehr, Aufwärtstrend.
- Die Strategie kauft nur, was alle drei erfüllt, und hält 15 Aktien zu gleichen Teilen, höchstens zwei je Branche.
- Die Routine geht jedes Mal denselben Weg: Markt, Branche, Aktie, Watchlist, Depot.
- Du baust Depots, keine heldenhaften Wetten auf eine einzige Aktie.
Kapitel 10
Zeitpunkt, Ausstieg und Geldmanagement
Eine Strategie wird erst durch Regeln echt
„Some people automatically sell the ‚winners‘ ... and hold on to their ‚losers‘ ... which is about as sensible as pulling out the flowers and watering the weeds.“
Eigene Übertragung: Manche verkaufen automatisch ihre Gewinner und halten an ihren Verlierern fest. Das ist etwa so vernünftig, wie die Blumen auszureißen und das Unkraut zu gießen.
Peter Lynch, „One Up on Wall Street“ (1989), Kapitel 16 [35]
Der perfekte Einstieg ist meist eine Illusion. Ewig auf den absoluten Tiefpunkt zu warten, kann genauso schaden, wie alles auf einmal am Hoch zu kaufen. Den exakten Tiefpunkt wirst du nie erwischen. Du kannst aber die Größe deiner Position wählen, entscheiden, wann du nachkaufst, und vorher festlegen, was dir zeigen würde, dass du falsch liegst. Diese Entscheidungen zählen weit mehr, als den Tag genau zu treffen.
Der Fair Value ist kein Kursziel für morgen, sondern eine Orientierung über mehrere Jahre. Viele Value-Effekte brauchen drei bis fünf Jahre, um sich zu entfalten (Frankel und Lee fanden, dass sich das Signal aus Wert zu Kurs über etwa drei Jahre auszahlt [6]). Wenn du nicht durch mehrere schwierige Jahre hindurch halten kannst, wird sich die Methode viel schwerer anfühlen, als sie auf dem Papier aussieht.
Die Verkaufsregeln
Die Strategie setzt eine Position in drei Fällen auf Genauer ansehen, und nur dann:
- der Kurs erreicht den optimistischen Fair Value, das obere Ende der Fair-Value-Spanne: Das günstige Szenario ist eingepreist;
- der Qualitäts-Score fällt unter 50, die Mindestqualität der Kaufregel: Das Geschäft wird schwächer;
- die Position wird seit fünf Jahren gehalten: Sie wird überprüft, und das Geld geht in eine frische Aktie mit allen drei Haken.
Sonst lautet der Status Auf Kurs. Dieselben Worte stehen auf der Watchlist-Karte, im E-Mail-Alarm, im Wochenbrief, im KI-Anschluss und im Live-Test.
Verkaufen im optimistischen Bereich
Kauf nur, was alle drei Kaufregeln erfüllt. Dann gib dem Geschäft Raum, bis der Kurs den optimistischen Fair Value erreicht. Dort ist das günstige Szenario eingepreist, und die Strategie steigt nach Regel aus, nicht nach Laune. Verkauf eine Position nicht nur deshalb, weil sie endlich läuft, und nicht nur deshalb, weil sie dich nervös macht.
„I talked when I should have walked“
Ende 1998 standen die 200 Millionen Coca-Cola-Aktien von Berkshire Hathaway mit 13,4 Milliarden Dollar im Bericht an die Aktionäre. Warren Buffett hielt manche seiner großen Positionen damals selbst für zu hoch bewertet und sagte das auch. Verkauft hat er nicht. Sechs Jahre später, Ende 2004, stand dieselbe Zahl von Aktien mit 8,3 Milliarden Dollar in der Liste. Im Brief für 2004 schrieb er, man könne ihm zu Recht vorwerfen, dass er in der Blase über schwindelerregende Bewertungen nur geschimpft habe, statt zu handeln: „I talked when I should have walked.“ (Eigene Übertragung: Ich habe geredet, als ich hätte gehen sollen.) Eine Verkaufsregel, die vorher feststeht, nimmt dir diese Entscheidung in dem Moment ab, in dem sie am schwersten fällt [33].
Deine eigenen Gründe
Dein Leben bringt Gründe mit, die die Strategie nicht kennen kann: Du brauchst das Geld, oder eine Position ist so groß geworden, dass sie inzwischen das ganze Depot gefährdet. „Der Kurs ist gefallen und ich habe Angst“ steht nicht auf dieser Liste, außer die Fundamentaldaten sind mit ihm gefallen. Ein fallender Kurs allein ist kein Grund.
Kurz gesagt
- Den perfekten Einstieg gibt es nicht; wichtiger sind die Größe der Position, der Nachkauf und was dir zeigen würde, dass du falsch liegst.
- Der Fair Value ist eine Orientierung über mehrere Jahre, kein Kursziel für morgen.
- „Genauer ansehen“ gilt in genau drei Fällen: Kurs am optimistischen Fair Value, Qualitäts-Score unter 50, fünf Jahre gehalten.
- Ein fallender Kurs allein ist kein Grund zu verkaufen.
Kapitel 11
Psychologie und das vergessene Depot
Das Schwerste am Investieren ist nicht die Formel
„... the investor's chief problem, and even his worst enemy, is likely to be himself.“
Eigene Übertragung: Das Hauptproblem des Anlegers, ja sein schlimmster Feind, ist wahrscheinlich er selbst.
Benjamin Graham, „The Intelligent Investor“, Einleitung [18], Zeichensetzung angepasst
Der gefährlichste Gegner ist nicht der Markt, sondern dein eigener Kopf. Die Verhaltensökonomie gibt es, weil Menschen immer wieder dieselben Fehler machen:
- Wir verkaufen Gewinner zu früh, weil sich ein gesicherter Gewinn gut anfühlt.
- Wir halten Verlierer zu lange, weil es wehtut, einen Fehler zuzugeben.
- Wir laufen dem Hype hinterher, weil andere scheinbar schneller reich werden.
- Wir geraten im Crash in Panik, weil Schlagzeilen aus Angst ein Gemeinschaftserlebnis machen.
Die Prospect Theory von Kahneman und Tversky erklärt vieles davon: Einen Verlust spüren wir ungefähr doppelt so stark wie einen gleich großen Gewinn, und das drängt uns, zur falschen Zeit die falschen Risiken einzugehen [21]. Das Denken in Fair Values hilft, weil es dir einen Bezugspunkt gibt. Du siehst nicht nur, dass ein Kurs gefallen ist; du siehst, ob er unter den Wert gefallen ist, ob sich der Wert selbst verändert hat oder ob die These schlicht nicht mehr trägt.
Der psychologische Vorteil
Ein Ablauf nach Regeln nimmt dir Angst und Gier nicht weg. Er gibt dir etwas Stärkeres, an dem du dich festhalten kannst, wenn sie kommen.
Jede dieser Lektionen habe ich auf die teure Art gelernt. Pennystocks mit wunderbaren Geschichten und schrecklicher Substanz haben mich gelehrt, dass ein niedriger Aktienkurs psychologisch verführerisch ist (man kann „so viele“ kaufen), aber nicht sicherer. Eine Aktie für 30 Cent kann genauso leicht auf 3 Cent fallen, wie sie sich verdoppeln kann, und die Geschichte ist immer spannend, bis sie es nicht mehr ist. Der Hebel hat mich gelehrt, dass Investieren auf Kredit nicht nur die Rendite vergrößert, sondern auch die Gefühle. Ein normales Wackeln des Marktes fühlt sich dann wie ein persönlicher Notfall an, und du verkaufst genau im falschen Moment. Produkte, bei denen sich der erste Gewinn genial anfühlt, lassen den ersten großen Verlust unvorstellbar erscheinen.
Wenn die Klügsten Kredit nehmen
Long-Term Capital Management, gegründet im Februar 1994, war ein Hedgefonds mit einem Team, zu dem zwei Nobelpreisträger gehörten. Die Idee war vernünftig: kleine Preisunterschiede zwischen sehr ähnlichen Wertpapieren ausnutzen und warten, bis sie sich schließen. Vier Jahre lang ging das auf, mit 20, 43, 41 und 17 % Rendite. Weil die Unterschiede winzig waren, arbeitete der Fonds mit geliehenem Geld: Ende 1997 kamen auf jeden eigenen Dollar etwa 30 Dollar Schulden. Im August 1998 stellte Russland seine Zahlungen ein, und die Abstände wurden größer statt kleiner. Der Fonds verlor in diesem einen Monat 44 % seines Werts. Am 23. September 1998 holte die New Yorker Notenbank die Gläubiger an einen Tisch; vierzehn Banken und Wertpapierhäuser schossen rund 3,6 Milliarden Dollar ein. Wer auf Kredit auf eine Annäherung wartet, hat weniger Zeit, als die Annäherung braucht [37].
Die gegenteilige Lektion war die wertvollste von allen. Ein kleines Depot solider Firmen, die ich gekauft und dann fast vergessen hatte und die jahrelang still vor sich hin wuchsen, schlug fast alles, woran ich aktiv herumgeschraubt hatte. Bewusst weniger zu tun, ist eine Strategie. Ein schriftlicher Ablauf ist das, was dich weniger tun lässt, ohne dass es sich anfühlt, als tätest du nichts.
Kurz gesagt
- Der gefährlichste Gegner ist der eigene Kopf: Gewinner zu früh verkaufen, Verlierer zu lange halten, dem Hype nachlaufen, im Crash in Panik geraten.
- Einen Verlust spüren wir ungefähr doppelt so stark wie einen gleich großen Gewinn.
- Ein Fair Value gibt dir einen Bezugspunkt: Ist der Kurs unter den Wert gefallen, oder hat sich der Wert verändert?
- Pennystocks und Hebel waren teure Lektionen; das fast vergessene Depot solider Firmen war die wertvollste.
- Regeln nehmen Angst und Gier nicht weg, sie geben dir etwas, an dem du dich festhalten kannst.
Zum Heraustrennen im Kopf
Die Methode auf einer Seite
Alles, was die Kapitel davor begründen, ohne die Begründung
Die Idee
Der Kurs ist, was du zahlst. Der Fair Value ist eine begründete Schätzung dessen, was du bekommst, gezeigt als Spanne von vorsichtig über die Basis bis optimistisch. Der Abstand dazwischen ist deine Sicherheitsmarge (Kapitel 3 und 12).
Die drei Kaufregeln
- Wert: Der Fair Value liegt mindestens 30 % über dem Kurs.
- Qualität: Der Qualitäts-Score beträgt 50 oder mehr. Günstig aus gutem Grund, keine Value-Falle.
- Trend: Der Kurs vor einem Monat liegt höher als vor zwölf Monaten. Der Markt hat aufgehört, die Aktie abzuverkaufen.
Gekauft wird nur, was alle drei erfüllt (Kapitel 9).
Das Depot
15 Aktien zu gleichen Teilen, höchstens zwei je Branche, einmal im Jahr überprüft. Du baust Depots, keine heldenhaften Wetten auf eine einzige Aktie.
Die Routine
- Marktbewertung ansehen: Wie viel Geduld brauchst du vielleicht?
- Branchen lesen: günstig aus gutem oder aus schlechtem Grund?
- Strategie oder Screener die Aktien mit drei Haken finden lassen.
- Jede Aktie öffnen und dieselben drei Fragen stellen: günstig im Verhältnis zum Wert, gutes Geschäft, passt sie zu dem, was ich schon habe?
- Das Depot auf der Watchlist aufbauen und pflegen.
Halten
Der Fair Value ist eine Orientierung über mehrere Jahre, kein Kursziel für morgen. Solange keine Verkaufsregel greift, lautet der Status Auf Kurs (Kapitel 10).
Die drei Verkaufsregeln
Eine Position wechselt auf Genauer ansehen, wenn
- der Kurs den optimistischen Fair Value erreicht: Das günstige Szenario ist eingepreist;
- der Qualitäts-Score unter 50 fällt: Das Geschäft wird schwächer;
- die Position fünf Jahre gehalten wurde: Sie wird überprüft.
Ein fallender Kurs allein ist kein Grund zu verkaufen.
Wozu jeder Baustein da ist
| Baustein | Wozu |
|---|---|
| Fair Value | senkt das Risiko, für Fantasie zu bezahlen |
| Qualität | senkt das Risiko, in eine Falle zu tappen |
| Trend | bewahrt dich davor, ins fallende Messer zu greifen |
| Streuung | senkt das Risiko, dass dich eine einzige falsche Firma ruiniert |
| Zeit | gibt guten Geschäften Raum zu wachsen |
Was wir weglassen
Chartmuster für sich allein, Nachrichten und Tipps, eine einzelne „magische“ Kennzahl, Daytrading, Hebel und Pennystocks, Dutzende korrelierte Faktoren (Kapitel 19).
Die eine Gewohnheit
Sag vor jedem Kauf und jedem Verkauf laut, was das Geschäft wert ist, was du zahlst und warum es die Lücke gibt (Kapitel 22).
Ehrlich gelesen
Die Regeln schließen Verluste nicht aus. Sie sorgen dafür, dass einzelne Fehler nicht tödlich werden. Backtests sind Simulationen, vergangene Ergebnisse sind keine Garantie, und nichts auf dieser Seite ist Anlageberatung.
Teil III · Die Wissenschaft
Kapitel 12
Fair Value, gründlich
Die Modelle, und warum es eine Spanne ist, kein Punkt
„For such purposes an indefinite and approximate measure of the intrinsic value may be sufficient.“
Eigene Übertragung: Für solche Zwecke kann ein unbestimmtes, ungefähres Maß des inneren Werts genügen.
Benjamin Graham und David Dodd, „Security Analysis“, Kapitel 1 [18]
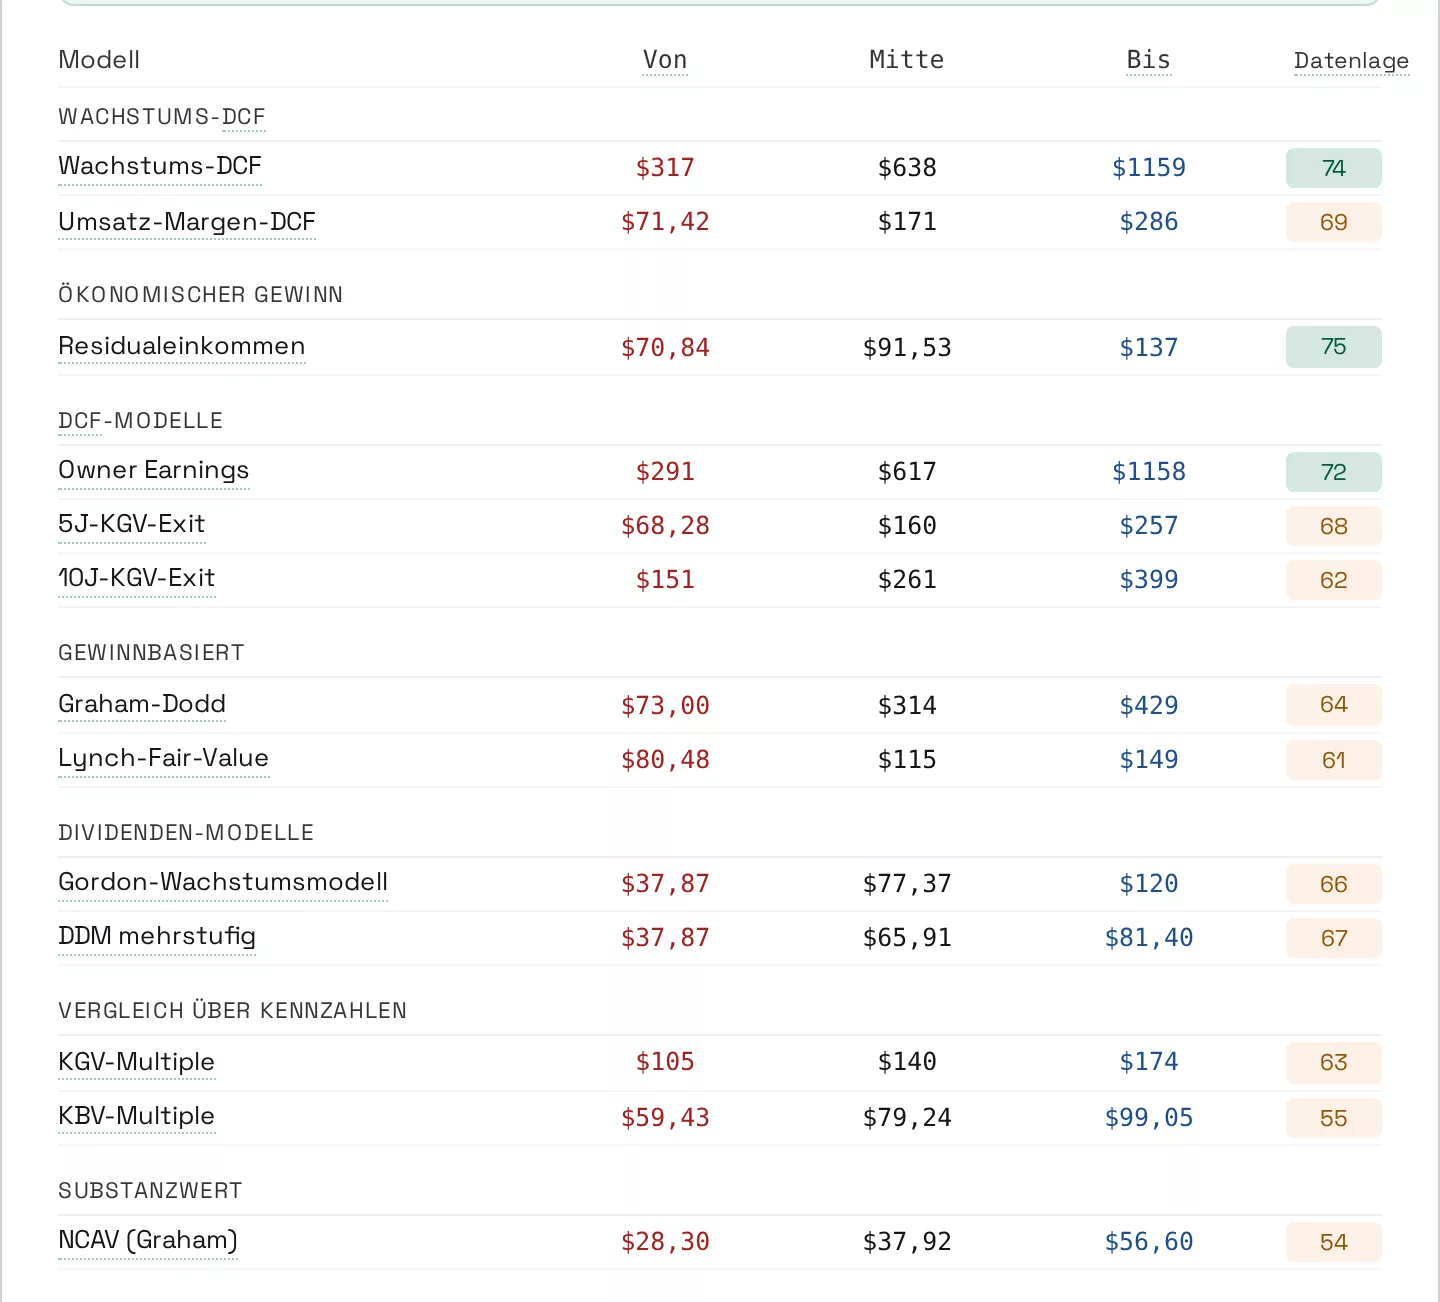
Hinter der einen Zahl auf einer Karte steht eine Familie von Modellen, nicht eine einzige Formel. Die Methodik-Seite beschreibt den Weg vom Geschäftsbericht zur Zahl, die du siehst, in sechs Stationen [30]; hier sind sie in Kürze.
- Rohdaten, geprüft. Alles beginnt bei den Geschäftsberichten der Firma, nie beim Aktienkurs: mindestens drei Jahresabschlüsse, sonst keine Bewertung. Die Zahlen werden über mehrere Quellen abgeglichen; Kurse werden aus Pence, Cent oder Agorot (der israelischen Untereinheit) in die Hauptwährung umgerechnet. Das Wachstum kommt aus der eigenen mehrjährigen Geschichte der Firma und ist begrenzt, damit ein einzelnes Ausreißerjahr oder eine optimistische Annahme das Ergebnis nicht beherrschen kann.
- Der Diskontsatz. Künftige Gewinne sind weniger wert als heutige. Wie viel weniger, sagt der Diskontsatz, und er hängt vom Risiko ab: eine Basis je nach Größe der Firma, die Länder-Risikoprämie des Heimatlands obendrauf (ein Aufschlag für unsichere Länder) und ein gedämpftes Markt-Beta (das Beta misst, wie empfindlich eine Aktie auf Bewegungen des Gesamtmarkts reagiert).
- 26 Modelle, je drei Szenarien. Varianten des Discounted Cashflow (künftige Geldflüsse, auf heute abgezinst), Ertragskraft-Modelle (Graham und Dodd, Peter Lynch, Residualgewinn, also der Gewinn über die Kapitalkosten hinaus, und weitere), Dividenden-Modelle für verlässliche Zahler (was dabei als Ausschüttung zählt, hat eine Runde mit einem Kritiker verändert, Kapitel 34), an der Branche verankerte Multiples (Bewertungskennzahlen wie das KGV) und Substanz-Modelle. Jedes Modell rechnet einen vorsichtigen (Bear), einen Basis- und einen optimistischen (Bull) Fall.
- Regeln je Geschäftsart. Ein Umsatzmodell, losgelassen auf eine Bank, ergibt Unsinn. Deshalb bekommt nicht jede Firma jedes Modell: Banken und Versicherer, Immobilien-Trusts und Holdings bekommen nur die Modelle, die zu ihnen passen; Fonds und Zertifikate bekommen gar keinen Fair Value.
- Ein Wert mit Spanne. Die Modellfamilien werden zu einem Fair Value und einer Spanne von Bear bis Bull zusammengeführt. Wie stark eine Familie zählt, hängt vom Profil der Firma ab und davon, wie viele verlässliche Daten hinter ihr stehen.
- Wächter vor der Anzeige. Bevor du eine Zahl siehst, prüfen Wächter sie beim Lesen noch einmal: frische Aktiensplits, zyklische Spitzen, Verwässerung, Aktiengattungen derselben Firma. Ein Wert weit über dem Kurs ohne Beleg wird zurückgehalten: lieber keine Zahl als eine falsche.
Aus dem Maschinenraum
Als London hundertmal zu teuer aussah
Im Juni 2026 ließen wir zum ersten Mal ein neues Prüfprogramm laufen, das zufällig gezogene Aktien auf innere Stimmigkeit abklopft. Gleich der erste Lauf meldete einen Fund: Bei fast der gesamten Londoner Börse lag der Fair Value nach unserer Rechnung rund 99 % unter dem Kurs, bekannte Standardwerte eingeschlossen.
Die Ursache war eine Einheit. Viele Londoner Kurse werden in Pence notiert, die Abschlüsse der Firmen stehen in Pfund. Der Fair Value je Aktie kam also in Pfund heraus und wurde neben einen Kurs gestellt, der hundertmal so groß aussah. Bei einem Londoner Standardwert stand ein Kurs von gut tausend neben einem Fair Value von knapp fünfzehn. Tausend Pence, fünfzehn Pfund.
Warum fiel das erst dem neuen Prüfprogramm auf? Die Plausibilitätsprüfung suchte bis dahin nur nach Werten, die verdächtig hoch über dem Kurs lagen; für verdächtig niedrige war sie nicht eingerichtet. Wer rechnet schon damit, dass ein ganzes Land zu teuer ist.
Heute werden Kurse in Pence, Cent oder Agorot vor jeder Rechnung in die Hauptwährung umgerechnet (Station 1), wir suchen nach Ausreißern in beide Richtungen, und eine Stichprobe zufällig gezogener Aktien prüft regelmäßig weiter, ob alles zusammenpasst. Die Lehre ist älter als jede Software: Man findet nur, wonach man sucht. Deshalb zieht die Stichprobe ihre Aktien zufällig.
Aus dem Maschinenraum
Der Split, der keiner war
2016 schrieb ein Mitglied des Forums, ein Aktiensplit dürfe das Ergebnis nicht verändern (Kapitel 34). Zehn Jahre später prüfen wir Splits noch immer mit besonderer Sorgfalt, und ein Fall aus dem Herbst 2026 zeigt, warum.
Bei einem großen Konzern stand in den Daten ein Split mit krummem Verhältnis. Der Kurs fiel deutlich, der Fair Value blieb stehen, und die Aktie sah plötzlich aus wie das Angebot des Jahres. Unsere Prüfung hielt den Split für erledigt: Kurs frisch, Daten frisch, Bewertung frisch gerechnet. Nur hatte die Zahl der Aktien, mit der gerechnet wurde, die Teilung noch gar nicht mitgemacht.
Die erste Lehre: Dass alle Daten ein frisches Datum tragen, heißt noch nicht, dass sie zueinander passen.
Die zweite kam eine Stunde später. Es war gar kein Split. Der Konzern hatte eine Sparte als eigene Firma an die Börse gebracht, und in den Daten sah die Abspaltung wie ein Split aus. Hätten wir den Fair Value einfach durch das Verhältnis geteilt, wäre er wieder falsch gewesen, nur in die andere Richtung: Nach einer Abspaltung ist die verbliebene Firma eine andere als vorher. Seitdem fragen wir bei jedem krummen Verhältnis zuerst, was da eigentlich geteilt wurde. Und im Zweifel gilt der Satz aus Station 6: lieber keine Zahl als eine falsche.
Warum eine Familie von Modellen statt einer Zauberformel? Weil sich jedes Geschäft anders zeigt. Eine stetige Konsummarke sieht man am besten über ihre Ertragskraft, einen kapitalintensiven Versorger über seine Cashflows, eine Bank oder Holding über ihre Substanz und ihren Buchwert, einen reifen Dividendenzahler über seine Dividenden. Wer nur durch eine Linse schaut, hat garantiert blinde Flecken.
Das ehrliche Ergebnis ist eine Spanne, kein Punkt. Eine enge Spanne von Bear bis Bull sagt: „Wir sehen dieses Geschäft klar, handle schon bei einem moderaten Abstand.“ Eine weite Spanne sagt: „Hier ist es wirklich unsicher, verlange eine viel größere Sicherheitsmarge, oder lass es einfach.“ Eine weite Spanne zu behandeln, als wäre sie eine genaue Zahl, gehört zu den teuersten Fehlern beim Investieren.
Zwei Dinge gehören noch zu einer ehrlichen Zahl. Jeder Wert trägt seine Datenlage (viele, einige oder wenige Daten), damit du siehst, wie viele Belege hinter ihm stehen.
Und wo kein Bewertungsmodell passt, zum Beispiel bei einer Firma mit Verlusten, die nur Substanz-Modelle bewerten könnten, zeigen manche Aktien statt eines berechneten Fair Value ein Abzeichen Schätzwert. Eine solche Aktie wird nie als unterbewertet gezeigt und löst kein Signal aus.
Ein Fair Value ist auch kein fester Punkt in der Zeit. Mit jedem neuen Abschluss wird er neu gerechnet, und bei Aktien, die weit unter ihm notieren, wächst er in den folgenden Jahren meist langsamer als bei anderen Firmen; im ersten Jahr sinkt er bei etwa jeder zweiten sogar ein Stück. Der Markt hatte mit seiner Vorsicht also oft teilweise recht. Wie oft das geschieht und was davon auch bei einer zufälligen Aktie passiert wäre, misst Kapitel 17.
Warum eine Spanne besser ist als ein Punkt
Eine genaue falsche Zahl fühlt sich wissenschaftlich an und ist gefährlich. Eine ehrliche Spanne, verankert an stabilen Fundamentaldaten und bei wackligen breiter gezogen, schützt das Kapital wirklich. Der Fair Value ist eine Orientierung, keine Prophezeiung. In unseren Daten berührten die meisten unterbewerteten Aktien ihren Fair Value irgendwann, aber nur ein Teil blieb darüber; erreicht ist nicht gehalten (Kapitel 17).
Kurz gesagt
- Hinter der einen Zahl steht eine Familie von 26 Modellen mit je drei Szenarien, keine einzelne Formel.
- Der Weg hat sechs Stationen: geprüfte Rohdaten, Diskontsatz, Modelle, Regeln je Geschäftsart, ein Wert mit Spanne, Wächter vor der Anzeige.
- Das ehrliche Ergebnis ist eine Spanne; je weiter sie ist, desto größer muss die Sicherheitsmarge sein.
- Jeder Wert trägt seine Datenlage; wo kein Modell passt, steht „Schätzwert“ statt eines berechneten Fair Value.
Kapitel 13
Der Qualitäts-Score und seine Wissenschaft
Jede Faktorfamilie und die Forschung dahinter
„It's far better to buy a wonderful company at a fair price than a fair company at a wonderful price.“
Eigene Übertragung: Es ist weit besser, eine wunderbare Firma zu einem fairen Preis zu kaufen als eine mittelmäßige Firma zu einem wunderbaren Preis.
Warren Buffett, Brief an die Aktionäre von Berkshire Hathaway für das Jahr 1989 [38]
„Günstig“ allein ist eine Falle. Der Friedhof der Geldanlage ist voller Aktien, die statistisch günstig waren und es verdient hatten. Deshalb bekommt jede Firma zusätzlich einen Qualitäts-Score von 0 bis 100, gebaut aus bis zu 37 fundamentalen Faktoren in 10 Familien, getrennt vom Fair Value. Bewertung und Qualität sind zwei getrennte Fragen: Was ist sie wert, und wie gut ist das Geschäft? Der Score beschreibt das Geschäft; er verändert den Fair Value nicht.
Diese Signale haben wir nicht erfunden; wir haben die Art von Belegen ausgewählt, die sich wiederholen lässt. Hier ist die Karte der Forschung, auf die sich der Score stützt, Befund für Befund:
| Forschungsfamilie | Was sie erfasst | Wissenschaftliche Grundlage |
|---|---|---|
| Value: Gewinnrendite, Buchwert zu Marktwert, Umsatz- und Free-Cashflow-Rendite, EV/EBITDA | Was im Verhältnis zu den Fundamentaldaten günstig ist, schneidet tendenziell besser ab | Basu (1983) [1]; Fama und French (1992) [2]; Lakonishok, Shleifer und Vishny (1994) [3] |
| Qualität und Profitabilität: Bruttoprofitabilität, Gesamt- und Eigenkapitalrendite, Margen | Sehr profitable Firmen erzielen höhere künftige Renditen | Novy-Marx (2013) [7]; Fünf-Faktoren-Modell von Fama und French (2015) [9]; Asness, Frazzini und Pedersen, „Quality minus Junk“ (2019) [8] |
| Finanzielle Stärke: F-Score, Solvenz, Zinsdeckung | Finanziell starke Firmen entgehen der Notlage, an der günstige Aktien zugrunde gehen | Piotroski (2000) [5]; Altman Z-Score (1968) [17] |
| Gewinnqualität: Accruals, Prüfung auf Bilanzmanipulation | Bar verdiente Gewinne schlagen Buchgewinne; aggressive Bilanzierung fällt auf | Sloan (1996) [15]; Beneish M-Score (1999) [16] |
| Rückkehr zum inneren Wert: Wert zu Kurs | Der Kurs bewegt sich zurück zum modellbasierten inneren Wert | Frankel und Lee (1998) [6]; De Bondt und Thaler (1985) [4] |
| Momentum: 3, 6 und 12 Monate, 52-Wochen-Hoch | Relative Stärke der letzten Zeit hält tendenziell monatelang an | Jegadeesh und Titman (1993) [10]; George und Hwang (2004) [11] |
| Niedriges Risiko: geringe Schwankung, niedriges Beta | Aktien mit weniger Risiko erzielten bessere risikobereinigte Renditen | Ang u. a. (2006) [12]; Frazzini und Pedersen (2014) [13] |
| Zurückhaltende Investitionen: maßvolles Vermögenswachstum | Firmen, die nicht übermäßig expandieren, schneiden tendenziell besser ab als Imperienbauer | Titman, Wei und Xie (2004) [14]; Fama und French (2015) [9] |
An einer Aktie werden daraus durchschaubare Balken: Du siehst Faktor für Faktor, warum eine Firma gut oder schlecht abschneidet, mit einer Erklärung zu jedem. Über die Zahlen hinaus liest eine KI 6 qualitative Faktoren, die keine Kennzahl misst, etwa Preissetzungsmacht, Innovation und Unternehmensführung; zusammen mit den 26 Bewertungsmodellen und den 37 Qualitätsfaktoren ergibt das bis zu 69 Kriterien je Aktie. Die Farbe des Scores läuft in Stufen von Rot über Orange zu Grün; das Urteil nennt die Qualität ab 50 „solide“ und ab 75 „stark“.
Wie der Qualitäts-Score einer Aktie mit seinen Faktorfamilien aussieht, zeigt die Abbildung zum Reiter Qualität in Kapitel 6.
Auf die Kombination kommt es an
Value sagt dir, dass etwas günstig ist. Qualität, Stärke und Gewinnqualität sagen dir, ob es aus gutem oder aus schlechtem Grund günstig ist. Asness, Frazzini und Pedersen zeigten, dass „Quality minus Junk“ in den USA und international signifikante risikobereinigte Renditen erzielt [8]. Genau deshalb filtern wir nie nur nach dem Preis.
Kurz gesagt
- Günstig allein ist eine Falle; der Qualitäts-Score von 0 bis 100 fragt getrennt vom Fair Value, wie gut das Geschäft ist.
- Er stützt sich auf bis zu 37 Faktoren in 10 Familien, hinter jeder steht veröffentlichte Forschung.
- Der Score beschreibt das Geschäft; er verändert den Fair Value nicht.
- Auf die Kombination kommt es an: Value sagt, dass etwas günstig ist, Qualität sagt, ob aus gutem oder schlechtem Grund.
Kapitel 14
Wie wir testen
Die Bauregeln eines ehrlichen Tests, und warum jede einzelne nötig ist
Wer genug Varianten an derselben Geschichte prüft, findet immer eine, die glänzt.
Sinngemäß nach Bailey, Borwein, López de Prado und Zhu (2014) [24]
Ein Backtest ist ein Experiment an der Vergangenheit. Er kann zeigen, ob eine Regel unter echten Bedingungen getragen hätte, und er kann genauso leicht eine schöne Geschichte erzählen, die nie stimmte. Bailey, Borwein, López de Prado und Zhu haben vorgerechnet, dass man mit genug Versuchen fast immer eine Strategie findet, die in der Rückschau glänzt und danach versagt [24]. Harvey, Liu und Zhu kamen für die veröffentlichte Forschung zum selben Schluss: Wer Hunderte Signale prüft, muss die Hürde für jedes einzelne viel höher legen [22].
Dieses Kapitel beschreibt, wie wir unsere eigenen Tests bauen, damit sie uns nicht belügen. Es sind zehn Bauregeln. Keine davon haben wir erfunden; die meisten stehen so oder ähnlich in der Fachliteratur der Statistik und der Finanzforschung. Hinter mehreren steht bei uns eine eigene Erfahrung: ein Fehler, den eine Gegenprobe fand, und die Regel, die daraus wurde. Davon erzählt Kapitel 21.
1. Erst die Frage, dann die Zahlen
Seit November 2026 schreiben wir vor einem Test auf, was er beweisen soll: die Frage, die Messgröße, die Hürde und den Zeitraum, in dem geprüft wird. Erst danach rechnen wir. Frühere Tests waren nicht immer so gebaut; Kapitel 21 zeigt, warum wir seitdem darauf bestehen. Liegt das Ergebnis knapp unter der Hürde, hat die Regel nicht bestanden, auch wenn es verlockend wäre, die Hürde nachträglich ein wenig zu senken.
Die Hürde hat meist zwei Teile. Erstens muss eine neue Regel in einem Auswahlzeitraum besser sein, etwa in den Jahren bis 2009. Zweitens muss sie in einem Bestätigungszeitraum danach noch einmal besser sein, den wir beim Auswählen nicht angesehen haben. Eine Regel, die nur in einer Hälfte der Geschichte hilft, hat meist eine Eigenheit dieser Jahre gelernt und nicht die Börse.
Prüfen wir mehrere Varianten auf einmal, wird die Hürde für jede einzelne strenger. Wer neun Varianten testet, hat bei der üblichen Irrtumsschwelle von fünf Prozent eine gute Chance, dass mindestens eine nur durch Zufall besteht. Die einfachste Gegenwehr ist, die Schwelle durch die Zahl der Versuche zu teilen. Sie stammt von dem italienischen Mathematiker Carlo Emilio Bonferroni und ist streng, aber ehrlich.
2. Nichts wissen, was man damals nicht wissen konnte
Der häufigste Fehler eines Backtests ist der Blick in die Zukunft: Die Rechnung benutzt eine Zahl, die am Entscheidungstag noch gar nicht bekannt war. Das passiert schneller, als man denkt. Eine Firma veröffentlicht ihren Jahresabschluss erst Wochen nach dem Jahresende; ein Anbieter berichtigt alte Zahlen Jahre später; eine Firma wechselt die Branche; eine Aktie wird geteilt.
Unsere Regel: Fair Value, Qualität und Trend nutzen nur Geschäftsjahre und Kurse, die am Entscheidungstag vorlagen. Die Zahlen dieser Geschäftsjahre stammen allerdings aus unseren heutigen Daten; spätere Berichtigungen können darin schon stecken. Der Fair Value eines Geschäftsjahres gilt im Test erst ab dem Tag, an dem der Abschluss vorlag, und wo dieser Tag fehlt, erst mit einem vorsichtigen Abstand nach dem Ende des Geschäftsjahres; vorher rechnet der Test mit dem des Vorjahres. Der Trend nutzt nur Kurse vor dem Entscheidungstag.
Eines stammt trotzdem von heute, und das sagen wir offen: das Bewertungsmodell und die Regeln selbst. Sie wurden an derselben Geschichte gewählt, auf der wir sie testen. Das ist der Grund, warum wir den Bestätigungszeitraum so ernst nehmen und warum ein Backtest nie dasselbe ist wie ein Live-Test, der öffentlich in die unbekannte Zukunft läuft.
3. Die Firmen, die es nicht mehr gibt
Wer nur die Aktien testet, die heute noch an der Börse sind, testet eine Welt ohne Pleiten. Diese Überlebensverzerrung ist einer der stärksten Fehler überhaupt, weil sie ausgerechnet die schlimmsten Ausgänge aus den Daten entfernt. Tyler Shumway hat gezeigt, dass selbst große Datenbanken die letzten Renditen verschwundener Firmen lange unterschätzten [28].
Unser Belege-Test [29] enthält deshalb 2.361 Firmen aus den USA und Europa, die später verschwunden sind, durch Pleite, Übernahme oder Rückzug. Sie werden bis zum letzten Handelstag gehalten; bei einem Zusammenbruch kommt danach noch ein Verlust von 30 bis 55 % hinzu, wie ihn die Forschung für die Zeit nach dem Börsenaus gemessen hat. Von den Käufen im Test betrafen 46 % Firmen, die es später nicht mehr gab; das sind meist Übernahmen und Rückzüge von der Börse, nur ein kleiner Teil davon Pleiten.
Für viele dieser Firmen fehlen die alten Geschäftsberichte. Wir schätzen sie aus ähnlichen Firmen, die ebenfalls verschwunden sind. Damit diese Schätzung uns nicht täuscht, haben wir sie selbst geprüft: Für die Firmen ab 2010, deren echte Zahlen wir haben, haben wir die echten Zahlen versteckt und ebenfalls geschätzt. Das Ergebnis verschob sich dadurch nur um wenige Zehntel Prozentpunkte im Jahr, mal nach oben, mal nach unten.
Eine Beobachtung aus dieser Arbeit gehört hierher. Firmen, die während der Haltezeit oder kurz danach zusammenbrachen, waren nur ein kleiner Teil der Käufe im Test. Bei diesen wenigen sahen die letzten Jahresabschlüsse aber oft noch solide aus; ihre Qualität blieb häufig bis zuletzt hoch, und die Regel zum Qualitätsbruch griff bei ihnen deshalb selten. Ein Jahresabschluss kündigt einen Zusammenbruch also nicht immer an. Der Test rechnet solche Fälle mit, samt dem Verlust nach dem Börsenaus, und die Strategie verlässt sich nicht auf eine einzelne Kennzahl: Der Schutz vor der einzelnen Pleite liegt nach unserer Einschätzung vor allem in der Streuung.
4. Kosten zählen, auch kleine
Jeder Kauf und jeder Verkauf kostet im Test 0,1 %. Der Markt, mit dem wir vergleichen, zahlt 0,25 % im Jahr, so viel wie ein günstiger Indexfonds. Steuern sind nicht eingerechnet, auf keiner Seite. Kosten wirken unscheinbar, aber sie wachsen mit jedem Handel. Eine Regel, die doppelt so oft umschichtet, muss deshalb zuerst die doppelten Kosten wieder hereinholen, bevor sie etwas bringt; der Handel um Quartalsberichte (Abschnitt 8) ist genau daran gescheitert.
5. Der richtige Maßstab
Die Strategie hält fünfzehn Aktien, jede gleich schwer. Ein Index, in dem die größten Firmen am schwersten wiegen, misst etwas anderes: Er wird von wenigen Riesen getragen. Vergleicht man ein gleich gewichtetes Depot mit ihm, vermischt man drei Dinge, die nichts miteinander zu tun haben: ob kleinere Firmen gerade besser liefen als große, ob gleiches Gewicht gerade besser lief als Gewicht nach Größe, und ob die Auswahl etwas taugt. Nur das Dritte ist die Frage.
Deshalb ist unser Markt der MSCI ACWI gleich gewichtet: Aktien aus allen Ländern, jede gleich schwer wie im Depot der Strategie, mit Dividenden, in US-Dollar, über genau dieselben Tage. Diese Wahl haben wir nicht zufällig getroffen. Frühe eigene Tests hatten einen großen Teil des scheinbaren Vorsprungs aus genau dieser Vermischung gezogen: Fast jeder gleich gewichtete Korb aus unserem Universum lag vor einem nach Größe gewichteten Markt, auch einer, der ohne jede Bewertung zusammengestellt war. Der Unterschied zwischen guter und schlechter Auswahl war viel kleiner als der Unterschied zwischen den Gewichtungen.
Für Fragen an einzelne Aktien, etwa ob unterbewertete Aktien in den folgenden Jahren besser laufen, ist der Maßstab noch näher: die mittlere Aktie desselben Universums im selben Jahr. So trifft eine Krise oder ein Aufschwung beide Seiten gleich.
6. Kurs und Wert auf derselben Grundlage
Ein Fair Value gilt je Aktie, wie sie heute geschnitten ist, also nach allen Aktiensplits. Der Kurs, mit dem man ihn vergleicht, muss dieselbe Grundlage haben. Kursdaten gibt es aber in drei Fassungen, und jede beantwortet eine andere Frage:
| Fassung des Kurses | Apple Ende März 2013 | Wofür sie taugt |
|---|---|---|
| So gehandelt, wie er damals auf dem Kurszettel stand | 442,66 $ | Was ein Käufer damals zahlte, je damaliger Aktie |
| Je heutiger Aktie, nach den Splits 7 : 1 (2014) und 4 : 1 (2020) | 15,81 $ | Vergleich mit einem Fair Value je heutiger Aktie |
| Zusätzlich um alle späteren Dividenden bereinigt | 13,45 $ | Gesamtrendite mit wieder angelegten Dividenden |
Für den Abstand zwischen Kurs und Fair Value nehmen wir die mittlere Zeile: je Aktie nach Splits, aber ohne Dividendenbereinigung, denn am Entscheidungstag stand genau dieser Kurs auf dem Zettel, nur umgerechnet auf heutige Aktien. Für die Rendite nehmen wir die untere Zeile, denn Dividenden gehören zur Rendite. Londoner Kurse, die in Pence notieren, rechnen wir in Pfund um. Und eine Notierung, deren historischer Fair Value nicht in der Handelswährung vorliegt, etwa eine Londoner Aktie mit einem Geschäftsbericht in US-Dollar, bleibt draußen, statt mit einer unsicheren Umrechnung verglichen zu werden.
Das klingt nach Buchhaltung. Es ist die Stelle, an der wir 2026 dreimal einen Messfehler gefunden und behoben haben. Wer die obere Zeile mit einem Fair Value je heutiger Aktie vergleicht, hält Apple 2013 für rund achtundzwanzigmal zu teuer. Kapitel 21 erzählt, wie eine Gegenprobe den Fehler fand und welche Regeln daraus wurden.
7. Viele Depots statt eines
Ein einzelnes Depot ist eine einzelne Geschichte. Es hängt am Monat, in dem es startet, und an den Aktien, die zufällig gleichauf lagen und von denen nur eine gezogen wurde. In einem frühen Test hat eine einzige Aktie das Ergebnis um mehrere Prozentpunkte im Jahr verschoben.
Deshalb rechnen wir jeden der zwölf möglichen Prüfmonate mit je hundert Depots, zusammen 1.200, und nennen den Median. Ab 2001 reicht die Spanne über die zwölf Monate von 10,4 bis 12,3 % im Jahr; 91 % aller Depots lagen vor dem Markt. Diese Spanne ist keine Verlegenheit, sie ist die ehrlichste Zahl im ganzen Test: Sie zeigt, wie viel vom Ergebnis am Zufall des Zeitpunkts hängt.
Dieselbe Vorsicht gilt zwischen zwei Läufen. Werden die Daten aufgefrischt, weil ein Anbieter alte Zahlen berichtigt oder neue Firmen nachgeliefert hat, bewegen sich die Ergebnisse einzelner Zeiträume um einige Zehntel Prozentpunkte, ohne dass sich an den Regeln etwas geändert hat. Unterschiede in dieser Größe beweisen deshalb nichts. Als wir die Belege Anfang November 2026 mit aufgefrischten Daten und einer geänderten Regel neu gerechnet haben, sank die Zahl für den Zeitraum ab 2016 sichtbar; wir haben sie so veröffentlicht, wie sie herauskam.
8. Zufall als Gegenspieler: das Scheinpräparat
In der Medizin muss ein neues Mittel besser sein als eine Zuckerpille, nicht nur besser als nichts. Wir halten es genauso. Seit November 2026 tritt jede neue Regel bei uns gegen ein Scheinpräparat an: eine Regel, die genauso viel verändert, aber ohne Verstand.
Es gibt verschiedene Formen davon:
- Zufällige Auswahl: Statt der Aktien, die eine neue Regel ausschließt, schließt der Test gleich viele zufällig gewählte aus. Bringt die echte Regel nicht mehr als der Zufall, hat sie nichts gelernt.
- Scheinereignis: Soll ein Ereignis wirken, etwa ein Quartalsbericht, misst der Test dieselbe Aktie gleich lange zu einem Zeitpunkt ohne Ereignis. So trennt man die Wirkung des Ereignisses von der bloßen Zeit im Markt.
- Vertauschte Änderungen: Hebt eine Regel den Fair Value mancher Firmen an, verteilt der Test dieselben Anhebungen zufällig auf dieselben Firmen. Ist die echte Verteilung nicht besser, verschiebt die Regel nur das Niveau.
- Zufällig zugeordnete Ziele: Soll der Kurs einer unterbewerteten Aktie zu ihrem Fair Value laufen, misst der Test, wie oft eine zufällige andere Aktie ein gleich weit entferntes Ziel erreicht hätte.
Wie viel das ausmacht, zeigt ein Test zu einer naheliegenden Idee, die wir 2026 selbst hatten: Lohnt es sich, die bestbewerteten Aktien kurz vor dem Quartalsbericht zu kaufen und kurz danach zu verkaufen? Ohne Scheinpräparat sah es gut aus, und je länger das Fenster um den Bericht, desto besser. Mit Scheinpräparat, also derselben Aktie gleich lange ein paar Wochen später ohne Bericht, verschwand fast der ganze Effekt. Gemessen hatten wir nur, dass Aktien im Mittel steigen, wenn man sie hält. Den kleinen Rest, den es um Berichtstage tatsächlich gibt, zeigten unsere aussortierten Aktien genauso wie die besten, und zufällig gezogene Aktien schlugen unsere Spitzenauswahl in der Mehrzahl der Ziehungen.
9. Stichproben nach Firmen, nicht nach Zeilen
Eine Firma erscheint in einem Test über dreißig Jahre bis zu dreißigmal, einmal je Geschäftsjahr. Ihre Jahre hängen zusammen: Wer 2010 unterbewertet war, ist es 2011 oft noch, und eine Haltedauer von drei Jahren ab 2010 überlappt mit der ab 2011. Zählt man jede Zeile als unabhängige Beobachtung, hält man sich für viel sicherer, als man ist.
In der Wertprobe und in der Auswertung der Wege ziehen wir die Unsicherheit deshalb über Firmen, nicht über Zeilen. Das Verfahren heißt Bootstrap, nach Bradley Efron [39]: Aus den Firmen wird einige hundert- bis tausendmal eine gleich große Stichprobe mit Zurücklegen gezogen, jede Firma mit allen ihren Jahren, und das Ergebnis neu gerechnet. Die mittleren 95 % dieser Ergebnisse sind die Spanne, die wir angeben. Ist sie breit, wissen wir wenig, auch wenn die Zahl der Zeilen groß aussieht.
10. Ein Fall von Hand und ein unabhängiger Zeuge
Bevor wir einer neuen Messung trauen, rechnen wir einen Fall von Hand nach: den Kurs am Stichtag, die Einheit, die Währung, den Fair Value, das Ergebnis drei Jahre später. Dann vergleichen wir den Kurs der Rechnung mit einer Quelle, die unabhängig ist, etwa den unbereinigten Monatsschlusskursen, die an der Börse tatsächlich gehandelt wurden. Am Beispiel: Für Microsoft Ende März 2009 rechnet die Auswertung in Kapitel 17 mit 18,39 Dollar je Aktie, gehandelt wurde die Aktie an diesem Tag zu 18,37 Dollar. Stimmt dieser Abgleich nicht, ist die Messung kaputt, nicht die Börse.
Diese Regel klingt banal. Sie hat mehrfach Fehler aufgedeckt, und deshalb steht sie bei uns heute am Anfang jeder neuen Messung.
Methode
Steckbrief des Belege-Tests
| Frage | Hätten die Regeln der Strategie mehr gebracht als der Markt? |
|---|---|
| Daten | Firmen aus den USA und Europa mit zeitpunktgenauem Fair Value aus bis zu 26 Modellen und hoher Datenlage, dazu 2.361 später verschwundene Firmen (1.518 aus den USA, 833 aus Europa); nur Aktien, keine Fonds und Trusts. |
| Zeitraum | 1992 bis 2026; Vergleich mit dem Markt ab 2001, weil vorher die meisten untergegangenen US-Firmen in den Daten fehlen. |
| Regeln | die drei Kaufregeln und die Verkaufsregeln aus Kapitel 9 und 10, fünfzehn Aktien, gleich gewichtet, Prüfung einmal im Jahr. |
| Messgröße | Rendite pro Jahr in US-Dollar mit wieder angelegten Dividenden, nach 0,1 % Kosten je Kauf und Verkauf, vor Steuern. |
| Maßstab | MSCI ACWI gleich gewichtet nach 0,25 % ETF-Kosten im Jahr, über dieselben Tage. |
| Gegen den Zufall | zwölf Prüfmonate mit je hundert Depots (1.200), Median und Spanne; Gegenprobe der geschätzten Zahlen untergegangener Firmen. |
| Grenzen | Regeln und Modell von heute, gewählt an derselben Geschichte; untergegangene Firmen teils geschätzt; USA in den 1990er Jahren und Europa vor etwa 2013 unvollständig; keine Steuern. |
Methode
Steckbrief der Wertprobe (seit November 2026)
| Frage | Bringt eine Änderung an der Fair-Value-Rechnung den Fair Value näher an das, was die Aktie danach tatsächlich getan hat? |
|---|---|
| Daten | alle Firmen-Jahre in den USA und Europa, deren Fair Value sich durch die Änderung bewegt, mit Kursen am Stichtag und drei Jahre später. |
| Messgröße | der Abstand zwischen dem damaligen Verhältnis von Fair Value zu Kurs und der Gesamtrendite der folgenden drei Jahre, vorher und nachher; dazu die Rangfolge: Liegen Aktien mit größerem Abstand auch später vorn? |
| Kursbasis | Kurs je heutiger Aktie nach Splits, ohne Dividendenbereinigung, Pence in Pfund; nur Fair Values in der Handelswährung. |
| Gegen den Zufall | Bootstrap über Firmen; zwei Scheinpräparate: dieselbe mittlere Anhebung für alle bewegten Firmen, und dieselben Anhebungen zufällig vertauscht. |
| Urteil | vorher festgelegt. Besteht die Änderung nicht gegen beide Scheinpräparate, verschiebt sie nur das Niveau. |
| Grenzen | Drei Jahre sind ein willkürlicher Abstand; die Probe misst die Nähe des Werts, nicht die Rendite einer Strategie. |
Zwei Instrumente, zwei Fragen
Der Belege-Test und die Wertprobe beantworten verschiedene Fragen. Der Belege-Test fragt, ob die Strategie verdient. Die Wertprobe fragt, ob der Fair Value genauer wird. Eine Änderung kann den Fair Value vieler Firmen genauer machen und trotzdem am Ergebnis der Strategie nichts ändern, weil die betroffenen Firmen nie zu den Kandidaten gehörten. Umgekehrt kann eine Regel die Strategie verbessern, ohne einen einzigen Fair Value genauer zu machen.
Deshalb fragen wir bei jeder Änderung an der Fair-Value-Rechnung beides: Wird der Fair Value in der Wertprobe genauer, und bleibt der Belege-Test mindestens gleich? Eingeschaltet wird nur, was keinem von beiden schadet. Wo eine Änderung die Wertprobe nicht nachweislich verbessert, sagen wir das und nennen den Grund, aus dem sie trotzdem gilt, etwa die Logik (Kapitel 21) oder ein Urteil, das zu streng war (Kapitel 20). Und wo das Ergebnis nur heißt „nicht schlechter“, sagen wir genau das, statt es „besser“ zu nennen.
Grenzen dieser Methode
Auch der sorgfältigste Backtest bleibt ein Blick zurück. Unsere Auswahl- und Bestätigungszeiträume stammen aus derselben Geschichte von gut drei Jahrzehnten; echte neue Daten liefert nur die Zukunft, und deshalb läuft der Live-Test öffentlich. Die Zahlen untergegangener Firmen sind zu einem großen Teil geschätzt. Im Tool sind Aktien aus Asien, Japan und den Schwellenländern bewertet wie alle anderen; im Belege-Test kommen sie nicht vor. Für Japan und viele Schwellenländer fehlen uns lange Kursreihen und Abschlüsse; in einigen asiatisch-pazifischen Märkten lief die Strategie in frühen Tests schwach, und die Beschränkung auf die USA und Europa wurde auch nach diesem Ergebnis gewählt. Auch das ist eine Wahl an derselben Geschichte. Steuern, Spreads beim Kauf kleiner Werte und das Verhalten eines echten Menschen in einer Krise kommen in keiner Simulation vor.
Und schließlich: Eine Bauregel schützt nur, wenn man sie anwendet. Die Fehler, die unsere Prüfungen gefunden haben, entstanden selten aus Unwissen. Meist rechnete ein zweites Programm noch auf einer alten Grundlage, oder eine bekannte Prüfung fehlte. Deshalb liest heute jede Wertprobe ihre Kurse genau so wie der Rechner der Belege, und der Fall von Hand kommt zuerst (Kapitel 21).
Kurz gesagt
- Erst Frage und Hürde festlegen, dann rechnen; nachträglich wird nichts verschoben
- Nur Geschäftsjahre und Kurse, die damals vorlagen, und die Firmen, die es nicht mehr gibt
- Der Maßstab muss dieselbe Gewichtung haben wie das Depot: deshalb der gleich gewichtete Weltmarkt
- Seit November 2026 tritt jede neue Regel gegen ein Scheinpräparat an, Unsicherheit wird über Firmen gezogen
- Vor jeder neuen Messung ein Fall von Hand und ein unabhängiger Zeuge
Kapitel 15
Die Belege: Backtest und Live-Test
Regeln, getestet über 34 Jahre mit untergegangenen Firmen, und ein Depot, das öffentlich läuft
„... a true margin of safety is one that can be demonstrated by figures, by persuasive reasoning, and by reference to a body of actual experience.“
Eigene Übertragung: Eine echte Sicherheitsmarge lässt sich mit Zahlen belegen, mit überzeugenden Gründen und mit dem Verweis auf einen Bestand tatsächlicher Erfahrung.
Benjamin Graham, „The Intelligent Investor“, Kapitel 20 [18]
Eine Strategie verdient nur dann Vertrauen, wenn es einen Grund gibt, warum sie funktioniert, und sich dieser Grund in den Daten zeigt. Der Grund steht in den Kapiteln davor: der Value-Effekt, die Qualität und die Rückkehr des Kurses zum Wert. Die Daten stehen hier, mit denselben Zahlen und Regeln wie im Belege-Fenster auf der Seite (Stand 5. November 2026).
Die Kopfzeile
11,7 %
Strategie pro Jahr
ab 2001, Median der 12 Prüfmonate
8,6 %
MSCI ACWI gleich gewichtet pro Jahr
nach 0,25 % ETF-Kosten pro Jahr
+3,1 Pp
Abstand pro Jahr
vorn in 12 von 12 Prüfmonaten
2.361
untergegangene Firmen
im Test, USA und Europa
Wir haben die Regeln der Strategie von 1992 bis 2026 durchgespielt, einschließlich der Firmen aus den USA und Europa, die später untergegangen sind. Der Markt ist der MSCI ACWI gleich gewichtet: jede Aktie mit gleichem Gewicht, mit Dividenden, in US-Dollar, über dieselben Tage, abzüglich 0,25 % ETF-Kosten im Jahr; die Strategie zahlt 0,1 % je Kauf und je Verkauf. Der Vergleich beginnt 2001, weil vorher die meisten untergegangenen US-Firmen in den Daten noch fehlen.
Zeiträume
| ab | Strategie | MSCI ACWI gleich gewichtet | Abstand | Monate vorn |
|---|---|---|---|---|
| 2001 | 11,7 % | 8,6 % | +3,1 Pp | 12 von 12 |
| 2009 | 12,3 % | 8,3 % | +4,0 Pp | 12 von 12 |
| 2016 | 11,4 % | 8,1 % | +3,3 Pp | 12 von 12 |
| 1992 | 12,9 % | ohne Vergleich: der Index beginnt 1997, untergegangene US-Firmen vor 1999 fehlen weitgehend | ||
Pro Jahr, in US-Dollar, Dividenden reinvestiert, bis 2026. MSCI ACWI gleich gewichtet nach 0,25 % ETF-Kosten pro Jahr. Je Zeile der Median über die 12 Prüfmonate (je 100 Depots); "Monate vorn" zählt, in wie vielen der 12 Prüfmonate die Strategie vor dem MSCI ACWI gleich gewichtet lag.
Die Regeln des Tests
Kauf
- Fair Value mindestens 30 % über dem Kurs
- Quality Score ab 50
- Aufwärtstrend: Kurs vor einem Monat höher als vor zwölf Monaten
Die Strategie kauft nur Aktien mit allen drei Haken. Unter ihnen zählt zu 30 % das Potenzial und zu 70 % die Qualität. 15 Titel, gleich gewichtet, höchstens 2 je Branche, einmal im Jahr geprüft.
Verkauf
- Verkauf im optimistischen Bereich: der Kurs erreicht den optimistischen Fair Value
- Qualitätsbruch: der Quality Score fällt unter den Median
- Nach 5 Jahren prüfen
Markt: MSCI ACWI gleich gewichtet, jede Aktie gleich schwer, mit Dividenden, in US-Dollar, über dieselben Tage, abzüglich 0,25 % ETF-Kosten pro Jahr. Die Strategie trägt 0,1 % Kosten je Kauf und je Verkauf. Nur Aktien, keine Fonds, ETFs oder Trusts. Mit Firmen, die später untergegangen sind; deren Fair Values sind geschätzt, die USA in den 1990ern und Europa vor etwa 2013 unvollständig. Die Kopfzahl ist der Median über alle 12 möglichen Prüfmonate, je 100 Depots.
Im Backtest ist der Qualitäts-Score einer Firma ihr Rang unter allen Firmen desselben Jahres; „unter den Median“ ist deshalb dieselbe Marke wie die Mindestqualität von 50 in der Kaufregel.
Was der Status bedeutet
| Status | Fall | Was passiert |
|---|---|---|
| Auf Kurs | Unter dem optimistischen Fair Value, Qualität intakt | Der Kurs hat den optimistischen Fair Value noch nicht erreicht und das Geschäft ist solide. Die Position bleibt. |
| Genauer ansehen | Optimistischer Fair Value erreicht | Der Kurs hat den optimistischen Fair Value erreicht. Die Strategie verkauft hier und rotiert in die nächste Aktie mit allen drei Haken. |
| Genauer ansehen | Qualitätsbruch | Der Quality Score ist unter den Median gefallen, das Geschäft schwächelt. Die Position wird markiert, bevor sie zur Wertfalle wird. |
| Genauer ansehen | 5 Jahre gehalten | Nach fünf Jahren wird eine Position geprüft und in eine frische Aktie mit allen drei Haken rotiert. |
So lief der Test
Seit 1992, verglichen ab 2001
Getestet von Juni 1992 bis Juni 2026. Der Vergleich mit dem Markt beginnt 2001: Vor 1999 fehlen im Test noch die meisten untergegangenen US-Firmen, die frühen Jahre sind darum weniger verlässlich.
Drei Haken beim Kauf
Die Strategie kauft nur Aktien mit allen drei Haken: Fair Value mindestens 30 % über dem Kurs, Quality Score ab 50 und Aufwärtstrend (Kurs vor einem Monat höher als vor zwölf Monaten).
Verkauf im optimistischen Bereich
Verkauft wird, sobald der Kurs den optimistischen Fair Value erreicht, wenn die Qualität unter den Median bricht, und nach fünf Jahren wird geprüft. Der Erlös fließt in die nächste Aktie mit allen drei Haken.
Alle 12 Entscheidungsmonate
Das Depot wird einmal im Jahr geprüft, und der Monat verändert das Ergebnis. Deshalb haben wir jeden Monat von Januar bis Dezember gerechnet, je 100 Depots, und nennen den Median der 12 Monate.
Untergegangene Firmen mitgerechnet
2.361 Firmen aus den USA und Europa, die später verschwunden sind, sind im Test, gehalten bis zum letzten Handelstag; eine Pleite kostet danach noch 30 bis 55 %. Ihre Fair Values sind aus ähnlichen Firmen geschätzt. Die USA in den 1990ern und Europa vor etwa 2013 sind unvollständig.
Nur Aktien, eine Qualitätsformel
Getestet werden nur Aktien: Fonds, ETFs, geschlossene Fonds, Investment Trusts, VCT und SPAC bleiben draußen, bei untergegangenen und heute notierten Firmen nach derselben Regel (201 und 188 Titel). Der Quality Score rechnet für jede Firma mit denselben sechs Kennzahlen; fehlt die Zinsdeckung, zählt das Mittel der übrigen fünf.
Dividenden reinvestiert, in US-Dollar
Jede Rendite nutzt bereinigte Schlusskurse, Dividenden und Splits sind also reinvestiert. Europäische Aktien sind zum Tageskurs in US-Dollar umgerechnet. Kosten: 0,1 % je Kauf und je Verkauf, Renditen vor Steuern.
Zeitpunktgenau, offen gesagt
Fair Value, Qualität und Trend nutzen nur Zahlen, die am Entscheidungstag vorlagen. Von heute stammen das Bewertungsmodell und die Regeln, gewählt an derselben Geschichte.
Ein Markt: MSCI ACWI gleich gewichtet
Der Markt ist der MSCI ACWI gleich gewichtet: Aktien aus allen Ländern, jede gleich schwer wie im Depot der Strategie, mit Dividenden, in US-Dollar, über genau dieselben Tage, abzüglich 0,25 % pro Jahr für die Kosten eines ETF darauf. Seit 2016 liegt die Strategie vor dem MSCI ACWI gleich gewichtet.
Untergegangene Firmen
Der Test enthält Firmen, die später von der Börse verschwunden sind (Pleite, Übernahme, Rückzug), aus den USA und Europa. Sie werden bis zum letzten Handelstag gehalten; nach einem Zusammenbruch gehen noch 30 bis 55 % verloren (Shumway 1997). Wo ihre Geschäftszahlen fehlen, übernehmen sie die Zahlen einer ähnlichen untergegangenen Firma; ihre Fair Values sind aus überlebenden Firmen mit ähnlicher Qualität, Kursentwicklung und Gewinnlage geschätzt. In einer Gegenprobe wurden die echten Geschäftszahlen untergegangener Firmen ab 2010 verdeckt und ebenfalls geschätzt: das Ergebnis änderte sich über den ganzen Zeitraum −0,3, seit 2009 um −0,4 und seit 2016 um +0,4 Prozentpunkte pro Jahr; die Schätzung kann das Ergebnis also leicht verändern.
Risiko
Die Strategie vermeidet keine Rückgänge; sie trägt ungefähr denselben größten Rückgang wie der Markt und schwankt etwas stärker.
| Strategie | MSCI ACWI gleich gewichtet | |
|---|---|---|
| Größter Rückgang | −57,1 % | −57,4 % |
| Schwankung pro Jahr | 18,7 % | 16,9 % |
monatlicher Depotwert ab 2001, Median aller Depots und Entscheidungsmonate, gegen den MSCI ACWI gleich gewichtet nach ETF-Kosten
Das getestete Universum
| Branche | Firmen | Land | Firmen |
|---|---|---|---|
| Industrie | 698 | USA | 2.778 |
| Finanzen | 589 | Vereinigtes Königreich | 787 |
| Zyklischer Konsum | 428 | Frankreich | 491 |
| Informationstechnologie | 380 | Deutschland | 472 |
| Gesundheitswesen | 280 | Spanien | 156 |
| Grundstoffe | 198 | Schweiz | 155 |
| Basiskonsumgüter | 181 | Finnland | 154 |
| Immobilien | 161 | Norwegen | 145 |
| Kommunikationsdienste | 151 | Schweden | 106 |
| Versorger | 105 | Dänemark | 95 |
| Energie | 103 | Italien | 92 |
| Niederlande | 80 | ||
| Österreich | 71 | ||
| Belgien | 21 | ||
| Portugal | 8 | ||
| Irland | 6 |
Gezählt sind heute noch notierte Firmen.
Ehrlich gelesen
Ein Backtest ist eine Simulation auf historischen Daten, und die Regeln wurden an derselben Geschichte gewählt. Vergangene Ergebnisse sind keine Garantie für künftige. Kurse und Zahlen untergegangener Firmen sind teils geschätzt, die USA in den 1990er Jahren und Europa vor etwa 2013 sind unvollständig, und Steuern sind nicht eingerechnet.
Der Live-Test
Ein fortlaufendes Depot mit 15 Positionen, beim Kauf gleich gewichtet: gekauft nach der backgetesteten Auswahl, verkauft genau nach der Regel, die die Watchlist und deren Verbesserungsvorschläge vorgibt. Täglich aktualisiert.
Bis zum 10. September 2026 zeigt die Kurve die Monats-Auswahlen ab 1. Juli 2026 (je 25 Aktien, gekauft und gehalten), seit 10. September 2026 das fortlaufende Depot.
+6,9 %
Fair Value Calculator
seit 1. Juli 2026
−2,6 %
MSCI ACWI gleich gewichtet
seit 1. Juli 2026
+9,5 Pp
Outperformance seit Juli 2026
Stand 10. November 2026
| Monat | Depot | Index | Abstand |
|---|---|---|---|
| Juli 2026 | +3,0 % | −0,4 % | +3,4 Pp |
| August 2026 | +2,6 % | +2,4 % | +0,2 Pp |
| September 2026 | −2,8 % | −4,1 % | +1,3 Pp |
| Oktober 2026 | −1,9 % | −2,4 % | +0,5 Pp |
| November 2026 | +6,3 % | +2,0 % | +4,3 Pp |
| Gesamt | +6,9 % | −2,6 % | +9,5 Pp |
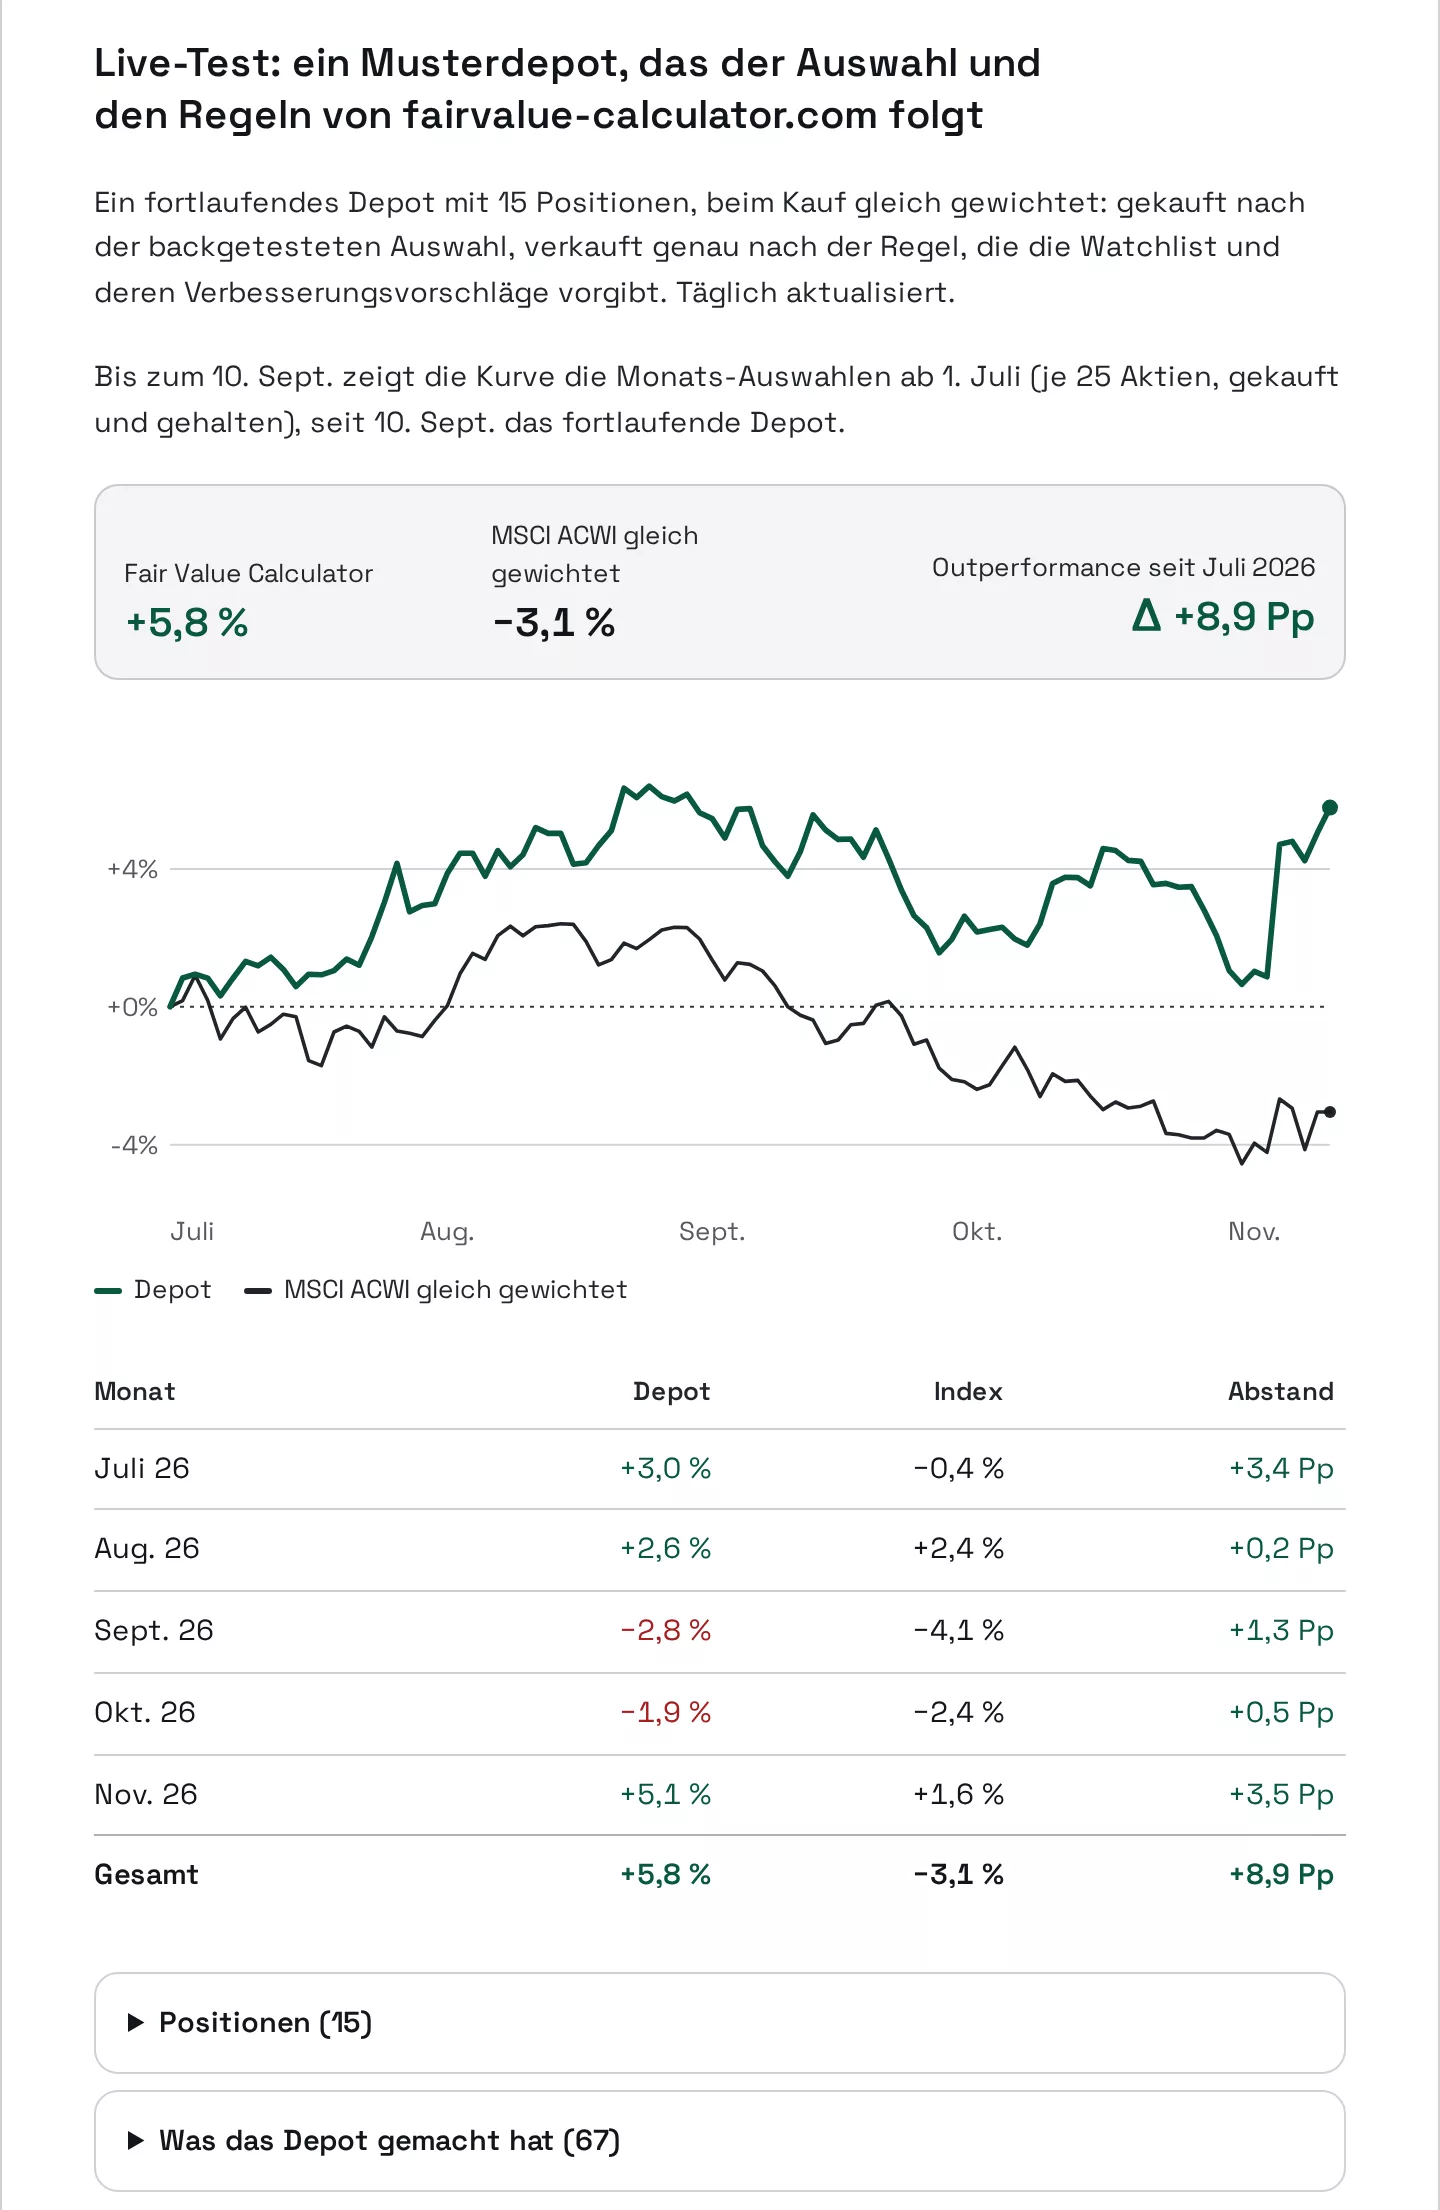
Der Live-Test läuft öffentlich auf der Seite, mit jeder Position, jedem Kauf und jedem Verkauf und der Regel, die ihn ausgelöst hat. Er ist jung; Renditen brauchen Zeit, um sich zu entfalten. Ändern sich die Regeln, läuft er in derselben Tabelle weiter.
Kurz gesagt
- Die Regeln der Strategie wurden von 1992 bis 2026 durchgespielt, einschließlich der Firmen aus den USA und Europa, die später untergegangen sind.
- Der Vergleichsmarkt ist der MSCI ACWI gleich gewichtet: jede Aktie mit gleichem Gewicht, mit Dividenden, in US-Dollar, nach Kosten.
- Die Strategie vermeidet keine Rückgänge; sie trägt ungefähr denselben größten Rückgang wie der Markt und schwankt etwas stärker.
- Ein Backtest ist eine Simulation, und die Regeln wurden an derselben Geschichte gewählt.
- Der Live-Test läuft öffentlich weiter; er ist jung.
Kapitel 16
Frühere Tests von Hand
32 Aktien ab 2005, verfolgt bis 2025
„Many shall be restored that now are fallen and many shall fall that now are in honor.“
Eigene Übertragung: Vieles wird wieder aufstehen, was jetzt gefallen ist, und vieles wird fallen, was jetzt in Ehren steht.
Horaz, „Ars Poetica“, als Leitspruch auf dem Titelblatt von Graham und Dodd, „Security Analysis“ [18]
Lange vor dem automatischen Backtest habe ich die Methode von Hand getestet. 2005 habe ich 32 deutsche und US-amerikanische Aktien notiert, die meine Methode als unterbewertet auswies, mit ihrem Kurs und ihrem Fair Value, und sie verfolgt: zuerst bis 2010, dann bis 2019, 2022 und 2025. Eine erste Fassung mit 33 Aktien von 2005 bis 2015 steht seit dem 3. Juni 2016 im Forum (Kapitel 33). Es war eine kleine eigene Auswahl, und der Markt war damals der Durchschnitt aus DAX und Dow. Der heutige Backtest in Kapitel 15 ist der automatische, viel größere Test. Hier stehen die Ergebnisse des Handtests so, wie ich sie festgehalten habe.
+12 % gegen +3 %
pro Jahr, 2005 bis 2010
Markt: Durchschnitt aus DAX und Dow, 9 Punkte Vorsprung trotz der Krise 2008
+7 / +8 Punkte
pro Jahr, 2005 bis 2019 und 2005 bis 2022
17 % gegen 10 % und 18 % gegen 10 % pro Jahr
+846 % gegen +162 %
2005 bis August 2025
Durchschnitt der 32 Aktien gegen den Markt
+180 %
Median-Aktie, 2005 bis 2025
unteres Quartil −29 %, oberes Quartil +460 %
Der Vorsprung hielt auch über die längeren Zeiträume. Von den 32 Aktien erreichten 26 ihren Fair Value; die übrigen 6 hatten ihn nach 17 Jahren noch nicht erreicht. Bis zum Fair Value vergingen im Mittel etwa 5,5 Jahre. Die Ergebnisse sind sehr ungleich: 9 der 32 verloren Geld, die typische Aktie (Median) brachte +180 %, und einige Ausreißer heben den Durchschnitt weit über den Median, mit starken Gewinnern wie Goldman Sachs und Eventim neben Verlierern wie Leoni und Salzgitter. Genau diese Schieflage ist der Grund, warum Streuung zählt.
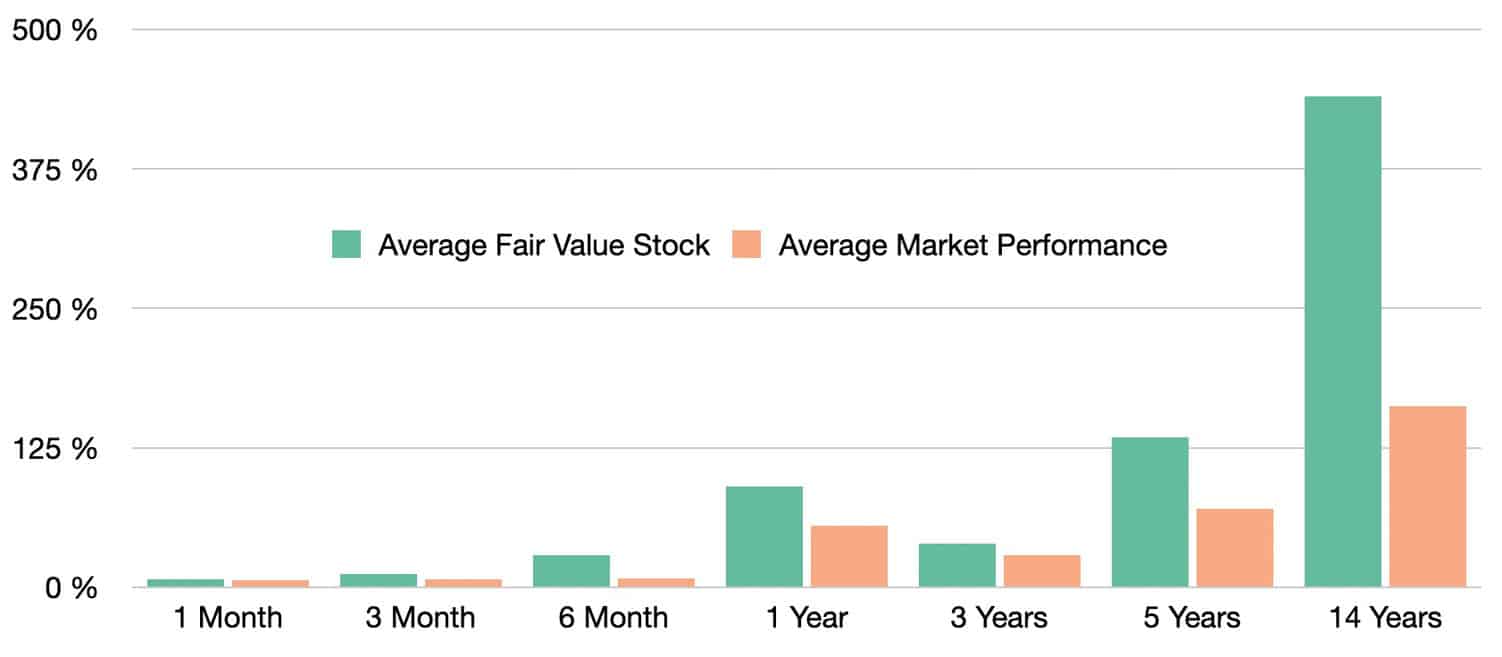
Annäherung: wie lange Kurs und Wert brauchen
Der Fair Value ist der fundamental begründete Wert einer Firma, unabhängig von der Stimmung. Mit der Zeit bewegt sich der Kurs tendenziell zu ihm zurück; manchmal geht der Kurs zum Wert, manchmal wachsen die Fundamentaldaten in den Kurs hinein, oft beides. Eine Studie mit 100 Aktien seit 2015 ergab als Median etwa fünf Jahre bis zum Fair Value; der spätere Test von 2015 bis 2026, der gegen Überlebensverzerrung abgesichert ist, fand, dass etwa 80 % der unterbewerteten Aktien ihren Fair Value innerhalb von etwa fünf Jahren erreichten, im Median nach etwa drei Jahren. Der Aufschlag kommt früh, deshalb verkauft die Strategie, sobald der Kurs den optimistischen Fair Value erreicht, und überprüft jede Position nach fünf Jahren.
Mean Reversion ist kein einzelnes Muster
Manchmal steigt der Kurs einem stetigen Fair Value entgegen; manchmal fällt der Fair Value auf den Kurs; manchmal wachsen die Fundamentaldaten in einen seitwärts laufenden Kurs hinein; oft bewegen sich beide aufeinander zu. Die Annäherung ist echt; der Weg dorthin ist jedes Mal ein anderer.
Auf die Fachliteratur übertragen, ergibt sich ein stimmiges Bild: niedrige Bewertung [1] [2] [3], Qualität und Profitabilität [5] [7] [8] [9] und die Rückkehr des Kurses zum inneren Wert [4] [6] haben historisch alle eine Rolle gespielt. Piotroskis fundamentale Signale trennten innerhalb der Value-Aktien die Gewinner von den Verlierern und brachten von 1976 bis 1996 etwa 7,5 % pro Jahr zusätzlich [5]. Seitdem haben wir die Idee im großen Maßstab wiederholt: Eine automatische Studie durchsuchte mehr als 45.000 Aktien und investierte auf dem Papier nur in die, die unter ihrem berechneten Fair Value notierten; ein Vorsprung blieb.
Die Tabellen
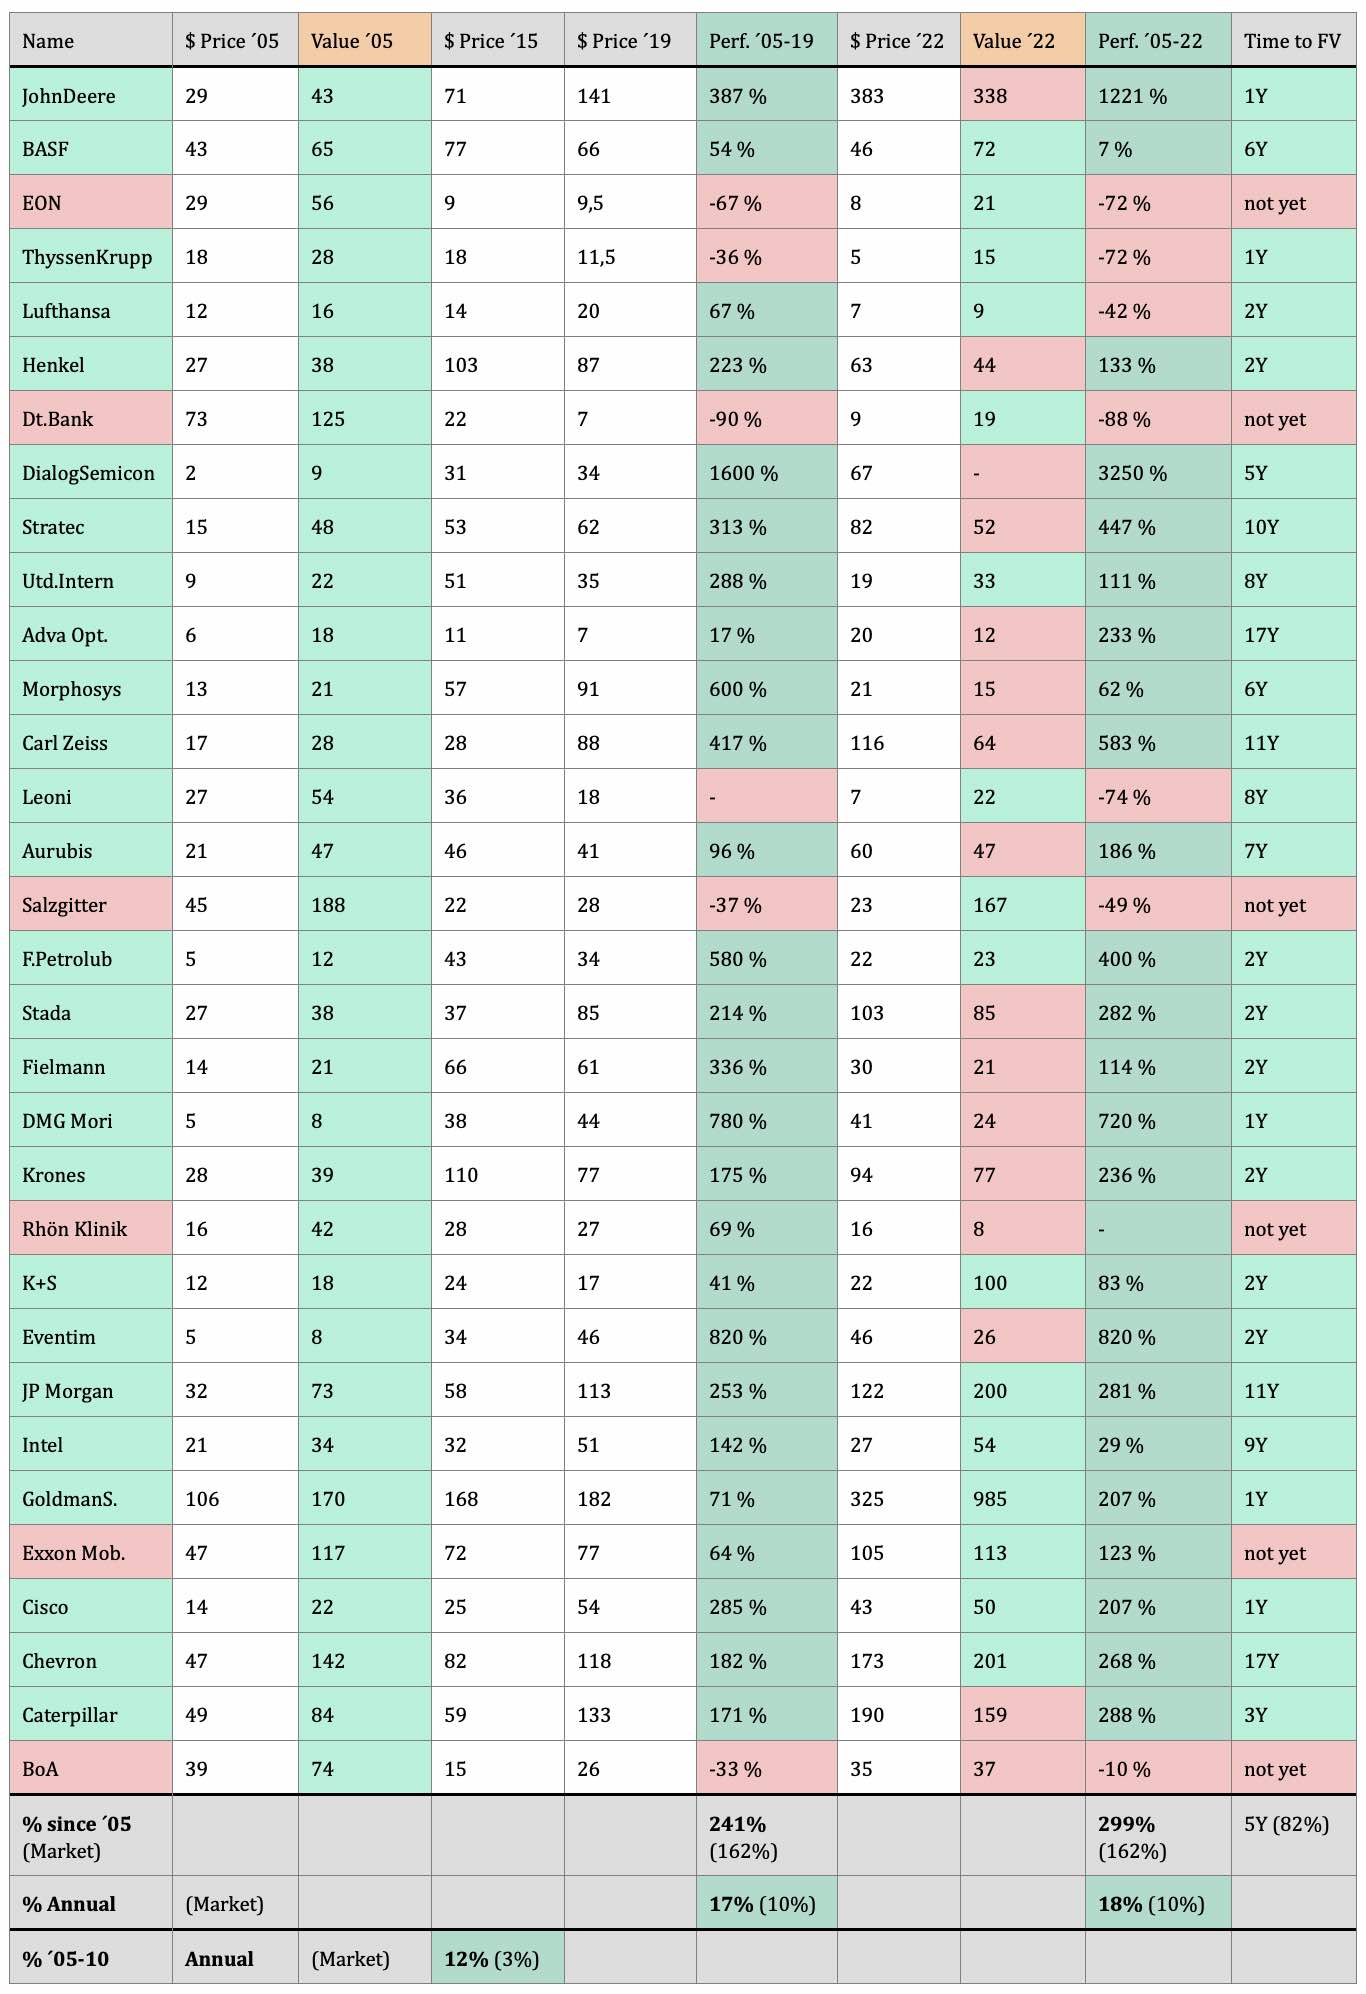
Die 32 Aktien im Einzelnen, Kurs und Fair Value („Wert“) je Stichjahr:
| Name | Kurs ’05 | Wert ’05 | Kurs ’15 | Kurs ’19 | Perf. 05-19 (%) | Kurs ’22 | Wert ’22 | Kurs ’25 | Perf. 05-25 (%) |
|---|---|---|---|---|---|---|---|---|---|
| JohnDeere | 29 | 43 | 43 | 71 | 387 | 383 | 338 | 488,80 | 1585,5 |
| BASF | 43 | 65 | 65 | 77 | 54 | 46 | 72 | 13,49 | −68,6 |
| EON | 29 | 56 | 56 | 9 | −67 | 8 | 21 | 15,79 | −45,6 |
| ThyssenKrupp | 18 | 28 | 28 | 18 | −36 | 5 | 15 | 9,75 | −45,8 |
| Lufthansa | 12 | 16 | 16 | 14 | 67 | 7 | 9 | 8,34 | −30,5 |
| Henkel | 27 | 38 | 38 | 103 | 223 | 63 | 44 | 19,15 | −29,1 |
| Dt.Bank | 73 | 125 | 125 | 22 | −90 | 19 | 16 | 36,56 | −49,9 |
| DialogSemicon | 2 | 9 | 9 | 31 | 1600 | 67 | - | 67,42 | 3271,0 |
| Stratec | 15 | 48 | 48 | 53 | 313 | 82 | 52 | 25,55 | 70,3 |
| Utd.Intern | 9 | 22 | 22 | 51 | 288 | 19 | 33 | 25,20 | 180,0 |
| Adva Opt. | 6 | 18 | 18 | 11 | 17 | 20 | 12 | 20,80 | 246,7 |
| Morphosys | 13 | 21 | 21 | 57 | 600 | 21 | 15 | 18,96 | 45,8 |
| Carl Zeiss | 17 | 28 | 28 | 28 | 417 | 116 | 64 | 51,47 | 202,8 |
| Leoni | 27 | 54 | 54 | 36 | −1 | 7 | 22 | 0,16 | −99,4 |
| Aurubis | 21 | 47 | 47 | 46 | 96 | 60 | 47 | 96,35 | 358,8 |
| Salzgitter | 45 | 188 | 188 | 22 | −37 | 23 | 167 | 21,80 | −51,6 |
| F.Petrolub | 5 | 12 | 12 | 34 | 580 | 22 | 23 | 31,55 | 531,0 |
| Stada | 27 | 38 | 38 | 37 | 214 | 103 | - | - | - |
| Fielmann | 14 | 21 | 21 | 61 | 336 | 30 | 21 | 54,90 | 292,1 |
| DMG Mori | 5 | 8 | 8 | 38 | 780 | 41 | 24 | 46,10 | 822,0 |
| Krones | 28 | 39 | 39 | 110 | 175 | 94 | 77 | 137,00 | 389,3 |
| Rhön Klinik | 16 | 42 | 42 | 28 | 69 | 16 | 8 | 11,30 | −29,4 |
| K+S | 12 | 18 | 18 | 24 | 41 | 22 | 100 | 12,51 | 4,2 |
| Eventim | 5 | 8 | 8 | 34 | 820 | 46 | 26 | 97,35 | 1847,0 |
| JP Morgan | 32 | 73 | 73 | 58 | 253 | 122 | 200 | 290,49 | 807,8 |
| Intel | 21 | 34 | 34 | 32 | 142 | 27 | 29 | 24,56 | 17,0 |
| GoldmanS. | 5 | 106 | 106 | 168 | 71 | 325 | 985 | 730,72 | 14514,4 |
| Exxon Mob. | 47 | 117 | 117 | 72 | 64 | 105 | 113 | 106,49 | 126,6 |
| Cisco | 14 | 62 | 62 | 54 | 285 | 43 | 50 | 66,20 | 372,9 |
| Chevron | 47 | 142 | 142 | 82 | 182 | 173 | 201 | 156,55 | 233,1 |
| Caterpillar | 49 | 84 | 84 | 59 | 171 | 190 | 159 | 407,79 | 732,2 |
| BoA | 39 | 74 | 74 | 15 | −33 | 35 | 37 | 46,98 | 20,5 |
So sind die früheren Tests zu lesen
Sie wurden von Hand an einer kleinen Auswahl geführt und stehen hier so, wie ich sie festgehalten habe, neben dem automatischen Backtest. Backtests sind hypothetisch und können durch Überlebensverzerrung und den Blick auf später bekannte Daten verzerrt sein. Ein hoher Durchschnitt verdeckt echte Verlierer, und vergangene Ergebnisse garantieren keine künftigen.
Kurz gesagt
- 2005 von Hand notiert: 32 deutsche und US-amerikanische Aktien, die als unterbewertet galten, verfolgt bis 2025.
- 26 der 32 erreichten ihren Fair Value, im Mittel nach etwa 5,5 Jahren.
- Die Ergebnisse sind sehr ungleich: 9 der 32 verloren Geld, die typische Aktie brachte +180 %, und einige Ausreißer heben den Durchschnitt weit über den Median.
- Kurs und Wert nähern sich auf verschiedenen Wegen an: Mal bewegt sich der Kurs, mal der Fair Value, oft beide.
- Es war eine kleine eigene Auswahl; der automatische, viel größere Test steht in Kapitel 15.
Kapitel 17
Die Wege von Kurs und Fair Value
Wer sich bewegt, wenn sich die Lücke schließt, und was davon auch der Zufall geschafft hätte
Kapitel 16 zeigt vier kleine Bilder: Der Kurs steigt zum Wert, der Kurs fällt zum Wert, der Wert wächst in den Kurs, beide laufen aufeinander zu. Die Bilder sind richtig, aber sie sagen nicht, wie oft welcher Weg vorkommt. Genau das wollten wir für dieses Buch wissen, und zwar nicht aus einer Handvoll Beispiele, sondern aus allen heute notierten Firmen, die unser Belege-Test über gut drei Jahrzehnte kennt.
Drei Fragen stehen in diesem Kapitel:
- Wie oft und wie schnell erreicht der Kurs einer unterbewerteten Aktie ihren Fair Value?
- Wer bewegt sich dabei, der Kurs oder der Fair Value?
- Was davon hätte auch der Zufall geschafft? Kurse steigen im Mittel, Fair Values bewegen sich, und eine Lücke kann sich auch schließen, ohne dass der Fair Value irgendetwas gewusst hat.
Die Antworten sind teils beruhigend, teils unbequem. Wir zeigen beide, denn wer weiß, was üblich ist, wartet gelassener.
Sechs Wege
Bevor wir zählen, brauchen wir Namen. Eine Lücke zwischen Kurs und Fair Value kann sich auf sechs Arten entwickeln:
| Weg | Was passiert | Woran du ihn erkennst |
|---|---|---|
| 1. Der Kurs steigt zum Wert | Der Fair Value bleibt etwa, wo er war; der Kurs holt auf | Der Markt legt eine übertriebene Skepsis ab |
| 2. Der Kurs fällt zum Wert | Das Spiegelbild bei einer überbewerteten Aktie | Eine Begeisterung kühlt ab |
| 3. Der Wert wächst in den Kurs | Das Geschäft wächst, der Fair Value steigt dem Kurs entgegen | Der Markt hatte das Wachstum früher gesehen als die Abschlüsse |
| 4. Beide laufen aufeinander zu | Der Kurs steigt, der Fair Value sinkt etwas | Beide Seiten lagen ein Stück daneben |
| 5. Beide bleiben zurück | Der Fair Value sinkt oder wächst langsamer als bei anderen Firmen, und auch der Kurs bleibt zurück | Der Markt war mit seiner Vorsicht nicht im Unrecht; fallen Kurs und Wert sogar absolut, ist es eine Wertfalle: Das Geschäft wird schlechter |
| 6. Kurs und Wert laufen auseinander | Der Kurs bleibt zurück, der Fair Value zieht davon | Das Warten wird länger, oder die These ist falsch |
Die Forschung kennt die meisten davon. Dass Kurs und innerer Wert langfristig zusammenlaufen, haben Lee, Myers und Swaminathan für den Dow-Jones-Index gezeigt: Ein Verhältnis aus innerem Wert und Kurs sagte dort die späteren Renditen verlässlich voraus, während die üblichen Kennzahlen wie das Kurs-Gewinn-Verhältnis kaum etwas vorhersagten [40]. Poterba und Summers fanden in langen Kursreihen Hinweise auf eine vorübergehende Komponente, die sich über Jahre zurückbildet, also auf Weg 1 und 2, statistisch allerdings nicht gesichert [41]. De Bondt und Thaler zeigten, dass extreme Verlierer der Vergangenheit später besser liefen als extreme Gewinner [4].
Für Weg 3 und Weg 5 ist eine andere Arbeit wichtiger. Fama und French fanden, dass Firmen mit niedrigem Kurs im Verhältnis zum Buchwert vor und nach der Einstufung über Jahre wenig verdienen; ihre Ertragskraft erholt sich danach nur zu einem kleinen Teil [42]. Der niedrige Kurs war also zu einem guten Teil berechtigt. Lakonishok, Shleifer und Vishny sahen dasselbe von der anderen Seite: Die hoch bewerteten Firmen wuchsen nach der Einstufung nur noch kurz schneller als die niedrig bewerteten, danach etwa gleich schnell; ihre Kurse hatten einen viel längeren Vorsprung eingepreist [3]. Und Chan, Jegadeesh und Lakonishok zeigten, dass Märkte und sogar Analysten auf neue Gewinnzahlen nur schrittweise reagieren [43], was erklärt, warum sich eine Lücke selten an einem Tag schließt.
Was diese Studien nicht liefern, ist eine Zeit, nach der eine einzelne unterbewertete Aktie ihren Wert erreicht. Lee, Myers und Swaminathan messen die Rückkehr auf der Ebene eines ganzen Index, Poterba und Summers nehmen ihre Halbwertszeit an, statt sie zu schätzen. Wer dir eine solche Zahl als „wissenschaftlich belegt“ nennt, sollte dir die Quelle zeigen können. Teil IV dieses Buchs geht den Studien und ihren Grenzen ausführlicher nach, vor allem Kapitel 24; hier messen wir selbst.
Was wir gemessen haben
Eine Bemerkung zum Maßstab, weil sie das ganze Kapitel trägt. Wir zeigen jedes Ergebnis zuerst so, wie es tatsächlich geschah, und danach im strengeren Vergleich. Würden wir nur fragen, ob der Kurs einer unterbewerteten Aktie steigt, bekämen wir meist Ja, denn Kurse steigen im Mittel. Und würden wir nur fragen, ob ihr Fair Value fällt, bekämen wir oft Ja, denn Fair Values schwanken. Beide Sichten sind richtig, sie beantworten nur verschiedene Fragen. Erst der Vergleich mit der mittleren Aktie desselben Jahrgangs und mit dem Scheinpräparat trennt das, was der Fair Value wusste, von dem, was ohnehin passiert.
Die Rechnung zerlegt die Lücke in zwei Teile:
Veränderung der Lücke = Veränderung des Kurses minus Veränderung des Fair Value (jeweils logarithmisch) (1)
Steigt der Kurs um mehr als der Fair Value, wird die Lücke kleiner; fällt der Fair Value, ebenso. Logarithmische Veränderungen lassen sich addieren; ein Anstieg von 0,10 entspricht rund 10,5 %, ein Rückgang von 0,10 rund 9,5 %.
Methode
Die Wege-Auswertung
| Frage | Wie oft, wie schnell und auf welchem Weg schließt sich die Lücke zwischen Kurs und Fair Value, und wie viel davon hätte auch eine zufällige Aktie geschafft? |
|---|---|
| Daten | dieselben Fair Values, Kurse und Filter wie im Belege-Test (Kapitel 15): Firmen in den USA und Europa, nur die heute notierten, also ohne die untergegangenen und ohne die übernommenen Firmen, mit hoher Datenlage und ausreichend vielen Modellen, nur Aktien, Fair Value in der Handelswährung. Stichtage von 1990 bis 2025, Kurse bis Juni 2026. Insgesamt rund 51.000 Firmen-Jahre aus rund 3.300 Firmen. |
| Gruppen | unterbewertet = Fair Value mindestens 30 % über dem Kurs, wie in der ersten Kaufregel; überbewertet = Kurs ebenso weit über dem Fair Value; dazwischen die übrigen. |
| Kursbasis | je heutiger Aktie nach Splits, ohne Dividendenbereinigung, Pence in Pfund, also derselbe Kurs wie im Belege-Test. Für Renditen die Gesamtrendite mit Dividenden. |
| Fair Value im Zeitverlauf | in jedem Monat der Fair Value, der damals bekannt war, also der aus dem jüngsten Abschluss, der bis dahin im Test als bekannt gilt. Dabei zählen auch Jahre mit dünnerer Datenlage, die als Stichtag nicht in Frage kämen. |
| Maßstab | die mittlere Aktie (Median) desselben Jahrgangs. „Vorn“ heißt: besser als sie, „zurück“: schlechter als sie, nicht unbedingt gefallen. |
| Zeit bis zum Ziel | Kaplan-Meier-Schätzer [44], ein Verfahren der Überlebensstatistik, das auch Fälle richtig mitzählt, die ihr Ziel noch erreichen können; nötig, weil die Daten im Juni 2026 enden und jüngere Fälle noch nicht zu Ende beobachtet sind. |
| Scheinpräparat | Jede unterbewertete Aktie bekommt einen Zwilling, eine zufällig gezogene Aktie desselben Stichtagsmonats. Ihr Ziel liegt gleich weit über ihrem Kurs, und es bewegt sich im Zeitverlauf genau so, wie sich der Fair Value der echten Aktie bewegt hat. Zwanzig Ziehungen. |
| Unsicherheit | Bootstrap über Firmen [39], 300 Ziehungen, 95-%-Spannen; beim Scheinpräparat die Streuung über die zwanzig Ziehungen. |
| Gegenprobe | die überbewerteten Aktien, die zum Wert hin fallen müssten. |
| Prüfung der Rechnung | Die Zahl der Firmen-Jahre und der Kaufkandidaten stimmt genau mit einer früheren Nachrechnung der Filter des Belege-Rechners überein. Ein Fall von Hand: Microsoft am 31. März 2009, Kurs der Rechnung 18,39 Dollar, gehandelt 18,37 Dollar; Fair Value aus der Datenbank nachgeprüft. |
Ergebnis 1: Wie oft und wie schnell
Nimmt man als Ziel den Fair Value, der im jeweiligen Monat bekannt war, hatte gut ein Viertel der unterbewerteten Aktien ihn nach einem Jahr erreicht, gut drei Fünftel nach drei Jahren, rund drei Viertel nach fünf und mehr als neun von zehn nach zehn Jahren. Die Hälfte war nach gut zwei Jahren am Ziel. Nimmt man stattdessen den Fair Value vom Stichtag als festes Ziel, dauert es länger: Gut die Hälfte erreichte ihn innerhalb von fünf Jahren, die Hälfte brauchte knapp fünf Jahre.
Diese Zahlen liegen in derselben Größenordnung wie die der früheren Studien aus Kapitel 16 (rund 80 % in etwa fünf Jahren, ein Median von einigen Jahren). Die neue Auswertung bestätigt die Größenordnungen auf einer größeren Grundlage. Sie fügt aber etwas hinzu, das in keiner der früheren Zahlen steckt: das Scheinpräparat.
Im ersten Jahr waren die unterbewerteten Aktien nicht schneller als der Zufall. Der zufällige Zwilling mit gleich weitem, gleich wanderndem Ziel erreichte es nach einem Jahr genauso oft. Der Unterschied wächst erst mit der Zeit: nach drei Jahren einige Prozentpunkte, nach fünf Jahren rund neun, nach zehn Jahren rund zwölf. Beim festen Ziel ist das Bild ähnlich, nur flacher.
Der Vergleich mit dem Scheinpräparat bringt die erste unbequeme Einsicht dieses Kapitels: Den größten Teil dieser Treffer hätte auch eine zufällige Aktie mit gleich weitem, gleich wanderndem Ziel geschafft. An den Renditen des von Hand geführten Tests, die gegen den Markt gemessen sind, ändert das nichts; hier wird etwas anderes gemessen, nämlich wie oft der Kurs ein Ziel erreicht und wie viel davon auch ein zufälliges Ziel geschafft hätte. Kurse steigen im Mittel, und die Fair Values unterbewerteter Firmen bleiben im Mittel hinter denen der übrigen zurück, wie wir gleich sehen; im ersten Jahr sinken sie bei gut der Hälfte sogar. Beides schließt Lücken, ohne dass der Fair Value etwas gewusst haben muss. Was der Fair Value tatsächlich über den späteren Kurs weiß, ist der Abstand zwischen den beiden Linien. Er ist echt, und der Vorsprung der unterbewerteten Aktien gegenüber der mittleren Aktie ihres Jahrgangs zeigt sich in beiden Hälften der Zeit; aber er ist kleiner als die Linien selbst, und er braucht Jahre.
Auffällig sind die Stufen in der oberen Kurve, jeweils nach zwölf, vierundzwanzig und sechsunddreißig Monaten. Es sind die Monate, in denen in dieser Reihe der nächste Jahresabschluss als bekannt gilt und der Fair Value neu gesetzt wird. Von dem Viertel, das im ersten Jahr sein Ziel erreicht, erreichte mehr als die Hälfte es genau in diesem Monat, meist nicht, weil der Kurs stieg, sondern weil der neue Fair Value tiefer lag. Damit sind wir bei der zweiten Frage.
Ergebnis 2: Wer sich bewegt
Zuerst die absoluten Zahlen. In fünf Jahren stieg der Kurs der typischen unterbewerteten Aktie um gut die Hälfte, ihr Fair Value blieb fast, wo er war; absolut gesehen schloss sich die Lücke also überwiegend über den Kurs. Der strengere Vergleich mit der mittleren Aktie desselben Jahrgangs zeigt ein anderes Bild, denn auch die mittlere Aktie legte kräftig zu, und ihr Fair Value wuchs in derselben Zeit um gut ein Drittel. In diesem Vergleich zeigt die Zerlegung ein klares Muster, und es ist für unter- und überbewertete Aktien spiegelbildlich.
Bei den unterbewerteten Aktien lief der Kurs besser als die mittlere Aktie ihres Jahrgangs, aber nur wenig: im Median um knapp 9 % in fünf Jahren. Ihr Fair Value dagegen blieb deutlich hinter dem mittleren Fair Value zurück, um gut ein Fünftel. Gemessen an der mittleren Aktie kam deshalb über fünf Jahre nur ein Sechstel bis ein Viertel der Schließung vom Kurs, der Rest vom Fair Value. Im ersten Jahr war der Anteil des Kurses noch kleiner.
Bei den überbewerteten Aktien ist es umgekehrt, und hier zeigen beide Sichten in dieselbe Richtung. Absolut wuchs ihr Fair Value in fünf Jahren um gut zwei Drittel, ihr Kurs nur um rund ein Viertel. Gegenüber der mittleren Aktie lief ihr Kurs etwas schlechter, um gut 6 %, und ihr Fair Value stieg deutlich stärker als der mittlere, um knapp ein Viertel. Weg 2, der Kurs fällt zum Wert, kam vor, häufiger aber wuchs der Wert in den Kurs hinein: Bei gut drei Fünfteln lief ihr Fair Value besser als der der mittleren Aktie. Deshalb fiel der Kurs auch nur bei rund jeder vierten überbewerteten Aktie innerhalb von fünf Jahren bis auf ihren alten Fair Value vom Stichtag, während sich rund drei von fünf innerhalb derselben fünf Jahre mit dem wandernden Fair Value trafen.
Der Vergleich mit der mittleren Aktie bringt die zweite unbequeme Einsicht: Gemessen an der mittleren Aktie schließt sich die Lücke meistens von der Seite des Werts her. In diesem Vergleich lag der Markt mit seinem Misstrauen gegenüber den billigen und mit seinem Vertrauen in die teuren Aktien öfter richtig, als unsere Fair Values es am Stichtag annahmen: Der Fair Value der billigen wuchs weit langsamer als der der übrigen Firmen, der der teuren weit schneller. Absolut gesehen kam die Annäherung bei den billigen Aktien dagegen vor allem über den Kurs. Das passt zu dem, was Fama und French für Firmen mit niedrigem Kurs im Verhältnis zum Buchwert fanden: Die schwache Ertragskraft hält an [42].
Ein Teil davon ist auch ein statistischer Effekt, den man kennen muss. Wer unter Tausenden Aktien die mit dem größten Abstand zum Fair Value heraussucht, findet darunter auch die, bei denen der Fair Value im Jahr der Auswahl zufällig zu hoch lag. Später fällt er dann zurück. Diese Rückkehr zur Mitte steckt in jeder Auswahl nach einer geschätzten Größe, nicht nur in unserer.
Und trotzdem: Der Kurs der unterbewerteten Aktien lief eben doch besser als der der mittleren Aktie, und der der überbewerteten schlechter. Mit Dividenden gerechnet lag die typische unterbewertete Aktie nach fünf Jahren rund 8 % vor der mittleren Aktie ihres Jahrgangs, die typische überbewertete rund 6 % dahinter, und zufällige Aktien desselben Monats lagen nahe der Mitte. Die Spannen der Unterschiede für unter- und überbewertete Aktien schließen die Null in keinem Zeitraum ein. Das ist der Teil der Lücke, den der Fair Value richtig vorhergesagt hat. Er ist klein im Verhältnis zur Lücke selbst und groß genug, um über viele Aktien und viele Jahre einen Unterschied zu machen.
Mit den etwa 9 % pro Jahr aus dem von Hand geführten Test ist diese Zahl nicht direkt zu vergleichen, denn beide messen Verschiedenes: Die rund 8 % sind der Vorsprung über fünf Jahre zusammen, nicht pro Jahr, und zwar der typischen (Median-)Aktie unter allen unterbewerteten Aktien von 1990 bis 2025, ohne Auswahl und ohne Verkauf, gegen die mittlere Aktie desselben Jahrgangs. Der Handtest misst den Vorsprung pro Jahr als Durchschnitt einer von Hand gewählten Liste aus einem einzigen Startjahr gegen den Durchschnitt aus DAX und Dow, und bei so ungleich verteilten Renditen liegt ein Durchschnitt weit über dem Median.
Ergebnis 3: Welche Wege wie oft vorkommen
Teilt man jede Beobachtung danach ein, ob ihr Kurs und ihr Fair Value besser oder schlechter liefen als die mittlere Aktie ihres Jahrgangs, entstehen vier Felder. Bei zufälligen Aktien sind sie nicht gleich groß: Kurs und Fair Value laufen meist in dieselbe Richtung. Gut ein Drittel liegt deshalb in „beide vorn“, gut ein Drittel in „beide zurück“, und je etwa ein Siebtel in den beiden gemischten Feldern.
Die unterbewerteten Aktien weichen davon in drei Feldern deutlich ab:
- „Kurs vorn, Fair Value zurück“, also Weg 4, beide laufen aufeinander zu: rund ein Viertel der Fälle, deutlich mehr als bei zufälligen Aktien. Das ist der Weg, den man sich beim Kauf einer unterbewerteten Aktie wünscht, auch wenn er bedeutet, dass der eigene Fair Value zu hoch lag.
- „Kurs zurück, Fair Value zurück“, also Weg 5, beide bleiben zurück: mit vier von zehn Fällen der häufigste einzelne Weg, häufiger als bei zufälligen Aktien. Nicht jeder Fall in diesem Feld ist eine Wertfalle, denn „zurück“ heißt hier nur: schlechter als die mittlere Aktie. Apple etwa stieg im ersten Jahr nach dem Stichtag im März 2013 um gut ein Fünftel und landete trotzdem in diesem Feld, weil Kurs und Fair Value der mittleren Aktie ein klein wenig stärker zulegten. Dass Gesamtrendite und Fair Value in fünf Jahren auch absolut fielen, die echte Wertfalle, traf rund jede sechste unterbewertete Aktie.
- „Kurs zurück, Fair Value vorn“, also Weg 6, Kurs und Wert laufen auseinander: selten, etwa jeder zwanzigste Fall, nur ein Drittel so oft wie bei zufälligen Aktien.
Das Feld „beide vorn“ war bei den unterbewerteten Aktien mit knapp einem Drittel etwas seltener als bei zufälligen Aktien. Für sie entspricht es keinem einzelnen Weg der Tabelle: Kurs und Fair Value liefen beide besser als bei der mittleren Aktie, und die Lücke konnte sich dabei schließen oder öffnen. Bei den überbewerteten Aktien ist dieses Feld mit fast vier von zehn Fällen das häufigste, und das Feld „Kurs zurück, Fair Value vorn“, in ihrer Richtung Weg 4, kommt bei ihnen in einem Viertel der Fälle vor.
Für dich als Anleger heißt das zweierlei. Erstens: Eine unterbewertete Aktie, deren Fair Value im nächsten Jahr sinkt, ist kein Ausnahmefall; das geschah bei gut der Hälfte. Wer bei jedem Rückgang des Fair Value nervös wird, wird bei dieser Methode oft nervös sein. Zweitens: Dass der Kurs zurückbleibt, während der Fair Value davonzieht, kam bei unterbewerteten Aktien selten vor, viel seltener als bei zufälligen. Vor einer Wertfalle bewahrt die Bewertung allein aber nicht.
Erreicht ist nicht gehalten
Ein Befund aus der Zählung passt gut zu einer Regel der Strategie. Innerhalb von fünf Jahren berührte der Kurs bei rund drei Vierteln der unterbewerteten Aktien irgendwann den Fair Value. Am Ende der fünf Jahre lag er aber nur bei gut einem Drittel noch auf oder über dem Fair Value, und bei gut jeder zehnten lag er dann sogar weiter über dem Fair Value als am Anfang darunter. Bei knapp einem Viertel lag der Kurs nach fünf Jahren weiter unter dem Fair Value als am Anfang.
Die Annäherung ist also oft ein Moment und kein Zustand. Kurse schwingen durch den Fair Value hindurch, Fair Values wandern weiter. Das passt zu zwei Regeln der Strategie, die aus anderen Tests stammen: Sie verkauft im optimistischen Bereich, sobald der Kurs ihn erreicht (Kapitel 10), statt darauf zu warten, dass er dort bleibt, und sie prüft jede Position nach fünf Jahren. Der Handtest in Kapitel 16 begründet dieselben zwei Regeln, sah den Vorsprung aber früher; die beiden messen Verschiedenes, er eine ausgewählte Liste gegen den Markt, diese Auswertung jede unterbewertete Aktie gegen die mittlere Aktie ihres Jahrgangs.
Ändern Qualität und Trend den Weg?
Die Strategie kauft nicht jede unterbewertete Aktie, sondern nur die, die auch die beiden anderen Kaufregeln erfüllen: gute Qualität und einen Aufwärtstrend. Ob diese Regeln tragen, beantwortet der Belege-Test, nicht diese Auswertung. Dort sind die Firmen mitgerechnet, die später von der Börse verschwunden sind, ein Zusammenbruch kostet danach einen zusätzlichen, kräftigen Abschlag, und die Kaufregeln mit Qualität und Trend sind an genau dieser Geschichte geprüft (Kapitel 15 und 14). Die Wege-Auswertung kann das nicht leisten: Sie kennt nur heute notierte Firmen, und als Qualität dient ihr eine grobe Rangfolge aus Kennzahlen der Abschlüsse, dieselbe wie im Belege-Test, hier aber nur unter den heute notierten Firmen gereiht; sie ist nicht der Qualitäts-Score, den das Tool zu jeder Aktie zeigt. Als Trend dient dieselbe Regel wie in der Kaufregel.
Was die Wege trotzdem zeigen, sind drei Beobachtungen an Firmen, die überlebt haben:
- Der Trend wirkt früh. Unterbewertete Aktien im Aufwärtstrend liefen im ersten Jahr spürbar besser als die mittlere Aktie und als die unterbewerteten Aktien ohne Aufwärtstrend, und mehr von ihrer Annäherung kam vom Kurs statt vom Fair Value. Das passt zur Forschung über den Kursschwung, der über einige Monate anhält [10]. Nach fünf Jahren war dieser Vorsprung nicht mehr von dem der übrigen unterbewerteten Aktien zu unterscheiden.
- Unter den überlebenden Firmen unterschieden sich die Wege nach Qualität kaum. Der Anteil des Weges „beide bleiben zurück“ war bei unterbewerteten Aktien mit allen drei Haken nach fünf Jahren etwa gleich hoch wie bei den übrigen unterbewerteten Aktien, jeweils rund vier von zehn, und auch nach der Qualität allein unterschied er sich wenig. Das ist kein Urteil über die Qualitätsregel: Die Firmen, vor denen sie schützen soll, die später untergegangenen, sind in dieser Auswertung gar nicht enthalten.
- Mit Aufwärtstrend dauert die Annäherung etwas länger. Bei diesen Aktien fiel der Fair Value im ersten Jahr weniger, und die Lücke schloss sich deshalb seltener allein dadurch, dass der nächste Abschluss den Wert senkte. Nach fünf Jahren war der Unterschied beim Fair Value nur noch gering.
Die beiden Tests messen Verschiedenes, und jeder beantwortet seine eigene Frage. Der Belege-Test in Kapitel 15 misst die ganze Strategie: mit den untergegangenen Firmen und dem Abschlag nach einem Zusammenbruch, mit der Reihenfolge der Kandidaten, die zu 70 % nach Qualität geht, mit der Streuung über fünfzehn Aktien und Branchen und mit dem Verkauf im optimistischen Bereich. Die Wege-Auswertung misst einzelne überlebende Aktien gegen die mittlere Aktie ihres Jahrgangs und kennt keinen Verkauf. Aussagen über die Regeln und ihr Risiko stammen deshalb aus dem Belege-Test; diese Auswertung zeigt, wie sich Kurs und Fair Value einzelner Aktien bewegen.
Nach Größe und nach Zeit
Die Wege unterscheiden sich weniger nach der Größe der Firmen, als wir erwartet hatten. Wir haben jeden Jahrgang nach dem Börsenwert in drei gleich große Teile geteilt. Die mittleren Firmen erreichten ihren Fair Value am schnellsten, aber ihr Vorsprung beträgt nur wenige Monate im Median und wenige Prozentpunkte nach fünf Jahren; zwischen den kleinen und den großen Firmen war kein sicherer Unterschied zu sehen. Auch die beiden Hälften der Zeit, Stichtage bis 2009 und ab 2010, zeigen dasselbe Bild; in der jüngeren Hälfte dauerte die Annäherung etwas länger.
Was das für dich heißt
Keine dieser Zahlen ist eine Empfehlung, und keine sagt, wie es einer einzelnen Aktie ergehen wird. Aber sie geben deinem Warten einen Rahmen:
- Rechne in Jahren, nicht in Monaten. Im ersten Jahr unterscheidet sich eine unterbewertete Aktie kaum von einer zufälligen. Was der Fair Value weiß, zeigt sich über drei bis fünf Jahre.
- Erwarte, dass sich der Fair Value bewegt. Im ersten Jahr sinkt er bei gut der Hälfte der unterbewerteten Aktien, und über fünf Jahre bleibt er meist hinter dem Fair Value der übrigen Firmen zurück; absolut gesehen schließt sich die Lücke trotzdem vor allem über den Kurs. Ein sinkender Fair Value ist deshalb kein Beweis, dass du falsch lagst, aber er ist ein Anlass, die These zu prüfen: Wird das Geschäft schlechter, oder lag der Wert von Anfang an zu hoch?
- Erreicht ist nicht gehalten. Die Annäherung ist oft ein Moment und kein Zustand. Die Strategie verkauft im optimistischen Bereich.
- Streuung trägt. Bei vier von zehn unterbewerteten Aktien blieben Kurs und Fair Value hinter der mittleren Aktie zurück, bei rund jeder sechsten fielen in fünf Jahren sogar Gesamtrendite und Fair Value, die echte Wertfalle. Gegen dieses Risiko hilft vor allem die Zahl der Aktien im Depot.
Grenzen dieser Auswertung
- Nur Firmen, die es heute noch gibt. Fair-Value-Verläufe haben wir nur für heute notierte Firmen; für untergegangene Firmen kennt der Belege-Test nur geschätzte Werte. Firmen, die in eine Pleite liefen, kommen in dieser Nebenauswertung deshalb nicht vor, und ebenso wenig die, die übernommen wurden. Die Anteile dieser Auswertung, auch der der echten Wertfalle, beschreiben also die Wege überlebender Firmen, nicht das Risiko der Strategie. Der Belege-Test in Kapitel 15 rechnet die untergegangenen Firmen mit und zieht nach einem Zusammenbruch einen zusätzlichen Abschlag ab; Aussagen über Risiko und Regeln stammen deshalb aus dem Belege-Test, nicht aus dieser Auswertung.
- Ein Fair Value pro Jahr. In dieser Reihe ändert sich der Fair Value nur mit jedem neuen Jahresabschluss. Im Tool selbst ändert er sich öfter. Die Stufen in den Kurven und der Anteil des Fair Value an der Annäherung im ersten Jahr hängen daran. Der mitwandernde Fair Value nimmt außerdem auch Jahre mit dünnerer Datenlage mit. Nimmt man nur gut belegte Jahre, war die Hälfte der unterbewerteten Aktien nach gut zweieinhalb statt nach gut zwei Jahren am Ziel, und knapp drei Viertel erreichten es innerhalb von fünf Jahren.
- Das Modell von heute. Die Fair Values der Vergangenheit sind mit dem heutigen Modell aus den Zahlen der damaligen Geschäftsjahre gerechnet, so wie sie heute in unseren Daten stehen. Was wir über das Modell gelernt haben, steckt also auch in den alten Werten. Einzelne Eingänge stammen sogar von heute, etwa das Beta, das Maß dafür, wie stark eine Aktie mit dem Markt schwankt.
- Keine Strategie. Die Auswertung kennt keine Käufe, Verkäufe, Kosten und keine Streuung. Sie misst einzelne Aktien gegen die mittlere Aktie ihres Jahrgangs, nicht gegen den Markt aus Kapitel 15.
- Feste Grenzen. Die Einteilung in vier Wege zieht die Grenze genau an der mittleren Aktie; eine Aktie knapp darüber und eine knapp darunter landen in verschiedenen Feldern. Die Qualität ist hier unter den heute notierten Firmen gereiht, im Belege-Test auch unter den untergegangenen.
- Überlappende Jahre. Eine Firma erscheint mit vielen Stichtagen, deren Zeiträume sich überlappen. Die Spannen sind deshalb über Firmen gezogen, nicht über Zeilen.
Kurz gesagt
- Die Hälfte der unterbewerteten Aktien erreichte ihren mitwandernden Fair Value nach gut zwei Jahren, drei Viertel nach fünf
- Im ersten Jahr waren sie nicht schneller als zufällige Aktien mit gleich weitem Ziel; der Vorsprung wächst über Jahre
- In fünf Jahren stieg ihr Kurs um gut die Hälfte, ihr Fair Value blieb fast gleich; gemessen an der mittleren Aktie schließt sich die Lücke aber meist von der Seite des Werts her, am häufigsten bleiben beide zurück, und eine echte Wertfalle traf unter den heute notierten Firmen rund jede sechste
- Trotzdem lief der Kurs unterbewerteter Aktien besser und der überbewerteter schlechter als die mittlere Aktie
- Erreicht ist nicht gehalten: Das passt zum Verkauf im optimistischen Bereich, zur Prüfung nach fünf Jahren und zu breiter Streuung
Kapitel 18
Fallbeispiele
Wie die Wertlücke in der Wirklichkeit aussah
„... we simply attempt to be fearful when others are greedy and to be greedy only when others are fearful.“
Eigene Übertragung: Wir versuchen schlicht, ängstlich zu sein, wenn andere gierig sind, und nur dann gierig, wenn andere ängstlich sind.
Warren Buffett, Brief an die Aktionäre von Berkshire Hathaway für das Jahr 1986 [33]
Zahlen im Durchschnitt überzeugen, aber eine einzelne Geschichte macht die Idee greifbar. Hier sind echte Namen, auf die der Blick auf den Wert fiel, als sie in Ungnade gefallen waren, und wo sie heute stehen. Lies sie ehrlich: Sie sind im Rückblick ausgewählt, um zu zeigen, wonach die Methode sucht, sie sind keine Kaufempfehlungen, und sie sind nicht typisch. Zu jedem Gewinner gab es Aktien, die nicht vom Fleck kamen oder fielen; die Durchschnitte und ihre große Streuung stehen in Kapitel 15 und 16.
So liest du Fallbeispiele ehrlich
Fallbeispiele werden im Nachhinein ausgewählt und lassen die Methode leicht aussehen; das ist sie nicht. Die Kurse stammen aus unserer eigenen Kurshistorie (bereinigt um Dividenden und Splits), vergangene Wertentwicklung wiederholt sich nicht, und Wert kann jahrelang günstig bleiben. Ein Fallbeispiel soll zeigen, wie die Wertlücke in der Wirklichkeit aussieht, nicht das nächste versprechen.
Meta Platforms: Der Markt preiste einen dauerhaften Niedergang ein
Im Oktober 2022 haben wir Meta (vormals Facebook) als Lehrbeispiel durchgerechnet. Die Aktie war auf etwa $129 eingebrochen, rund zwei Drittel unter ihrem Hoch, weil der Markt fallende Gewinne und hohe Ausgaben zu einem dauerhaften Niedergang fortschrieb. Die Fundamentaldaten erzählten aber eine andere Geschichte: ein enormer Cashflow, ein beherrschendes Werbegeschäft und eine Bilanz, die das Experiment finanzieren konnte. Der Kurs hatte sich vom Wert gelöst, und genau diese Lücke sucht die Methode.
Am 10. November 2026 notierte Meta bei $641, +399 % gegenüber diesem Niveau. Die Lehre ist nicht, dass wir es vorhergesagt hätten; sie lautet: Wenn ein gesundes Geschäft bewertet wird, als stünde eine Katastrophe bevor, ist die Lücke zwischen Kurs und Wert der Ort, an dem geduldiges Geld verdient wird.
Salatöl, 1963
Im November 1963 flog in New Jersey ein Betrug auf: Ein Händler hatte sich Geld auf Tanks voller Salatöl geliehen, in denen vor allem Wasser war. Die Lagerscheine dafür stammten von einer Tochter von American Express. Die Aktie fiel von knapp 62 Dollar auf gut 35 Dollar im Juni 1964, ein Minus von 43 %. Ein junger Vermögensverwalter aus Omaha ging in Restaurants, Banken und Hotels und sah nach, ob die Leute weiter mit der Karte und den Reiseschecks zahlten. Sie zahlten. Der Skandal traf die Kasse eines Jahres, nicht das Geschäft. Warren Buffett steckte nach und nach rund 40 % des Kapitals seiner Partnerschaft in die Aktie, 13 Millionen Dollar, die größte Position, die sie je hatte. Meta 2022 ist dasselbe Muster, sechzig Jahre später [33] [45].
Zwei weitere aus derselben Zeit
- Goldman Sachs: etwa $298 Ende Oktober 2022, $910 am 10. November 2026 (+205 %).
- Apple: etwa $147 Ende Oktober 2022, $349 am 10. November 2026 (+138 %).
Dasselbe Muster zeigt sich über viel längere Zeiträume: Im Handtest aus Kapitel 16 brachten die 32 Aktien, die 2005 als unterbewertet galten, bis 2025 im Durchschnitt +846 % gegen +162 % für den Markt, aber 9 von ihnen verloren Geld. Der Durchschnitt ist stark; die Streuung ist die Wahrheit.
Kurz gesagt
- Meta im Oktober 2022: Der Markt schrieb fallende Gewinne zu einem dauerhaften Niedergang fort, die Fundamentaldaten erzählten etwas anderes.
- Fallbeispiele sind im Rückblick ausgewählt und nicht typisch.
- Zu jedem Gewinner gab es Aktien, die nicht vom Fleck kamen oder fielen.
- Der Durchschnitt ist stark; die Streuung ist die Wahrheit.
Kapitel 19
Warum wir alles andere weglassen
Der Faktor-Zoo und die Disziplin des Weniger
Wenn Value und Qualität funktionieren, warum nicht fünfzig weitere Signale dazunehmen? Weil die meisten „Signale“ Rauschen im Laborkittel sind. Die Wissenschaft spricht inzwischen von einem „Faktor-Zoo“ aus Hunderten veröffentlichter Vorhersagegrößen. Als Harvey, Liu und Zhu sie mit sauberer Statistik neu prüften, kamen sie zu dem Schluss, dass man den meisten mit großem Misstrauen begegnen sollte: Teste genug Variablen, und einige wirken durch reinen Zufall signifikant [22]. Eugene Fama hatte schon 1998 gezeigt, dass die meisten Langfrist-Anomalien verschwinden, sobald man die Messmethode vernünftig ändert [26]. Hou, Xue und Zhang fanden, dass sich ein großer Teil der veröffentlichten Anomalien schlicht nicht wiederholen lässt, sobald man offensichtliche Fehler korrigiert [25].
Nach der Veröffentlichung wird es noch schlimmer. McLean und Pontiff haben gemessen, dass die Vorhersagekraft um etwa die Hälfte schwindet, sobald ein Faktor veröffentlicht und ausgenutzt wird [23]. Und Bailey, Borwein, López de Prado und Zhu zeigten, dass man mit genug Versuchen immer einen schönen Backtest erzeugen kann, der reine Überanpassung ist, „Pseudo-Mathematik“ [24]. Eine klug aussehende Strategie ist oft nur eine Geschichte, die an die Vergangenheit angepasst wurde.
Butter in Bangladesch
David Leinweber, damals am Caltech, wollte zeigen, wie leicht man sich mit Daten täuscht. Er durchsuchte eine Datenbank der Vereinten Nationen nach der Zeitreihe, die am besten zum Verlauf des S&P 500 passte. Der Sieger: die Butterproduktion in Bangladesch. Sie „erklärte“ 75 % der Schwankungen des Index über zehn Jahre. Nahm er Butter und Käse aus den USA dazu, waren es 95 %, und mit der Zahl der Schafe in Bangladesch und den USA 99 %. Das war als Witz gemeint, schrieb Leinweber, und lange habe er es deshalb gar nicht veröffentlicht. Reporter griffen es trotzdem auf, und das Beispiel landete im Lehrplan einer Business School. Wer genug Reihen durchprobiert, findet immer eine, die passt. Ob sie etwas bedeutet, ist eine andere Frage [46].
Deshalb setzen wir einen harten Filter. Wir behalten einen Faktor nur, wenn er drei Bedingungen erfüllt:
- Er ist wirtschaftlich begründet: Es gibt einen Grund, warum er funktionieren sollte.
- Er ist wiederholt bestätigt, über Jahrzehnte, Länder und Anlageklassen.
- Er besteht außerhalb der Stichprobe, nicht nur in dem Zeitfenster, in dem er entdeckt wurde.
An unsere eigenen Ideen legen wir dieselbe Latte an: Viele zusätzliche Signale, die wir selbst getestet haben, von Insider-Käufen über Nachrichten bis zum Gewinnmomentum, haben die Regeln auf Daten, die sie nicht kannten, nicht verbessert. Deshalb ist keines davon in den Regeln. Insider-Geschäfte und Nachrichten stehen bei einer Aktie nur zur Information. Wie viele Ideen es waren, wie wir jede geprüft haben und was jede gezeigt hat, steht in Kapitel 20.
Aus dem Maschinenraum
Drei gute Ideen, eine Hürde
Anfang November 2026 kamen an einem einzigen Tag drei Vorschläge auf den Tisch, die alle vernünftig klangen. Wenn Vorstände Aktien der eigenen Firma kaufen, wissen sie doch etwas? Wenn die Nachrichten zu einer Firma kippen, sollte man das nicht merken? Und wenn eine Firma die Erwartungen der Analysten übertrifft, hält das nicht eine Weile an?
Wir haben für jede Idee vorher aufgeschrieben, was als Erfolg gilt: ein Zeitraum zum Aussuchen, ein späterer zum Bestätigen und eine Mindestverbesserung in beiden. Erst danach haben wir die Renditen angesehen. Dazu kamen Zufallskontrollen, also dieselbe Rechnung mit einem Signal, das nichts weiß.
Keine der Varianten hat bestanden. Die beste lag in einem Zeitraum vorn und im anderen hinten, und ihr Vorsprung war nicht größer als der der Zufallskontrollen. Am meisten gelernt haben wir aus einem Nebenbefund zu den Insider-Käufen; ihn erzählt Kapitel 20.
Eingebaut haben wir nichts davon in die Regeln. Die Insider-Geschäfte siehst du trotzdem, wo es Meldungen dazu gibt, als Information, nicht als Regel. Wie jede der drei Ideen geprüft wurde und was sonst noch durchfiel, steht in Kapitel 20.
| Wir lassen weg | Weil, statistisch gesehen |
|---|---|
| Chartmuster-„Astrologie“, die meisten technischen Signale für sich allein | Wenig belastbare Belege außerhalb der Stichprobe; leicht überangepasst; nicht wirtschaftlich begründet |
| Nachrichten, Hype und Tipps hinterherjagen | Schon im Kurs, wenn du es liest; nach Kosten ein Spiel mit negativer Summe [19] |
| Eine einzelne „magische“ Kennzahl | Eine Kennzahl allein ist zerbrechlich und lässt sich austricksen; der Vorsprung liegt in der Kombination aus Value und Qualität |
| Daytrading und Zauberei mit dem richtigen Zeitpunkt | Kosten und Steuern überwiegen; der durchschnittliche aktive Dollar muss hinter dem Markt bleiben [19] [20] |
| Hebel und Pennystocks als Lottoscheine | Erhöhen das Risiko des Totalverlusts und die emotionale Temperatur, ohne die erwartete Rendite zu erhöhen |
| Dutzende korrelierte „Faktoren“ | Der Faktor-Zoo: Die meisten lassen sich nicht wiederholen und verblassen nach der Veröffentlichung [22] [23] [25] |
| Die Zusammenführung der Modelle nach dem Sieger im Backtest umstellen | Im vollen Test mit Kosten schlechter: Die Vergangenheit war gelernt, nicht die Börse [24] |
| Eine erste schöne Rechnung | Eine größere Prüfung mit hundert Wiederholungen zeigte das Gegenteil; eine Rechnung ist eine Geschichte, kein Beleg (Kapitel 21) |
Es ist verlockend zu glauben, mehr Signale müssten mehr Vorsprung bedeuten. In der Praxis stimmt meist das Gegenteil. Jede zusätzliche Regel, die du anschraubst, ist eine weitere Chance, die Vergangenheit statt der Zukunft zu treffen, ein weiterer Regler, mit dem du dich selbst täuschen kannst. Fast nichts kommt über die Latte oben, und dass die Liste derer, die es schaffen, so kurz ist, ist eine Stärke, keine Einschränkung.
Die Disziplin des Weniger
Komplexität fühlt sich anspruchsvoll an und zerstört still die Rendite. Wir setzen lieber auf eine Handvoll Effekte, die fünfzig Jahre kritischer Prüfung überstanden haben, als auf hundert, die einen Backtest überstanden haben. Weniger, ehrlich gemacht, ist der Vorsprung.
Kurz gesagt
- Die meisten veröffentlichten „Signale“ halten sauberer Statistik nicht stand, und viele lassen sich nicht wiederholen.
- Nach der Veröffentlichung schwindet die Vorhersagekraft eines Faktors um etwa die Hälfte.
- Wir behalten einen Faktor nur, wenn er wirtschaftlich begründet, wiederholt bestätigt und außerhalb der Stichprobe bestanden ist.
- Auch eigene Ideen wie Insider-Käufe, Nachrichten und Gewinnmomentum haben die Regeln nicht verbessert; sie stehen nur zur Information da.
- Jede zusätzliche Regel ist eine weitere Chance, die Vergangenheit statt der Zukunft zu treffen.
Kapitel 20
Was wir getestet und verworfen haben
Weit mehr als zweihundert Ideen, eine Hürde, und warum nur wenige in den Regeln stehen
Kapitel 19 erklärt mit der Forschung anderer, warum die meisten Signale Rauschen sind. Dieses Kapitel erklärt es mit unseren eigenen Versuchen. Allein im Jahr 2026 haben wir weit mehr als zweihundert Varianten der Fair-Value-Rechnung und der Strategie geprüft: Regeln, die den Fair Value anheben oder dämpfen, zusätzliche Signale, andere Kauf- und Verkaufsregeln, andere Kennzahlen für die Qualität. Fast keine hat bestanden.
Wir schreiben sie hier auf, weil ein Buch, das nur die Gewinner zeigt, genau den Fehler macht, vor dem es warnen will. Wer zweihundert Ideen prüft und eine davon zeigt, zeigt nicht die Methode, sondern den Zufall. Und weil jede verworfene Idee etwas über die Börse verrät. Die Kauf- und Verkaufsregeln, die in diesem Buch stehen, sind auf dieselbe Weise geprüft und haben bestanden; auch das steht hier.
Wie genau wir eine Regel berechnen, steht hier nicht, und auch nicht, wie eine verworfene Variante im Einzelnen gebaut war. Das Kapitel erzählt, was wir gefragt haben, wie wir geprüft haben, was herauskam und was wir daraus gelernt haben.
Methode
Wie eine neue Idee bei uns geprüft wird
| Vor dem Lauf | Frage, Messgröße und Hürde werden aufgeschrieben. Die Hürde verlangt einen Vorteil im Auswahlzeitraum und noch einmal im Bestätigungszeitraum danach. |
|---|---|
| Strategie-Ideen | im Belege-Test mit untergegangenen Firmen, gegen den unveränderten Lauf, zwölf Prüfmonate mit je hundert Depots; dazu Zufallskontrollen, die genauso viel verändern wie die Idee, aber ohne Verstand. |
| Fair-Value-Ideen | zusätzlich in der Wertprobe (Kapitel 14 und 21): Rückt der Fair Value der betroffenen Firmen näher an ihre spätere Rendite, und schlägt die Idee die Scheinpräparate? |
| Mehrere Varianten | Die Irrtumsschwelle wird durch die Zahl der Varianten geteilt. |
| Urteil | Wer die Hürde in einer Hälfte verfehlt, hat nicht bestanden, auch wenn das Gesamtergebnis gut aussieht. |
| Danach | Verworfene Ideen schreiben wir mit Datum auf eine Liste, damit sie nicht ohne neue Daten wiederholt werden. |
Den Fair Value anheben, wo er zu vorsichtig wirkt
Die häufigste Kritik an jedem Fair Value lautet: Er ist zu niedrig für gute Firmen. Wachstumsstarke Firmen, Firmen mit hoher Qualität, Firmen mit viel freiem Cashflow sähen bei uns zu billig aus. Die Kritik ist verständlich, und wir haben sie mehrfach ernst genommen.
Ein Aufschlag für Wachstum. Im August 2026 haben wir geprüft, ob ein pauschaler Aufschlag für Firmen mit hohem Umsatzwachstum die Rendite der Strategie verbessert, in mehreren Höhen. Eine erste Rechnung sah gut aus, und der Aufschlag war kurz eingeschaltet. Eine größere Prüfung mit hundert Wiederholungen auf der eigentlichen Strategie zeigte das Gegenteil: Jede Fassung lag unter der Strategie ohne Aufschlag. Im September haben wir es ein drittes Mal versucht, mit pauschalen, gestuften und nur auf Wachstumsfirmen bezogenen Aufschlägen: Jede Fassung, die den Fair Value ohne Begrenzung anhob, kostete über die gut drei Jahrzehnte Rendite. Die Forschung kennt den Grund: Hohe Wachstumsraten setzen sich selten fort, und Anleger zahlen für fortgeschriebenes Wachstum regelmäßig zu viel [3].
Anhebungen für Qualität, Wachstum und Cashflow. In einem großen Test im Juli 2026 haben wir fünfzehn Fassungen geprüft, die den Fair Value bei hoher Qualität, starkem Wachstum oder viel freiem Cashflow anheben. Keine war in beiden Hälften der Zeit besser. Ein Nebenbefund sprach gegen die Grundannahme: Im breiten Universum liefen überbewertete Firmen mit schwacher Qualität nicht schlechter als überbewertete mit hoher Qualität. Bei den ganz großen Firmen sieht es anders aus, davon gleich mehr.
Ein Zuschlag, der geblieben ist. Im September 2026 zeigte ein Test nach Firmengröße, dass unser Urteil „überbewertet“ bei den größten amerikanischen Firmen seit Mitte der 1990er Jahre kein guter Ratgeber war; dieser Test lief noch auf der älteren Kursbasis aus Kapitel 21. Daraus ist eine eng gefasste Regel entstanden, die heute gilt: der Zuschlag für Qualitätswachstum. Er hebt den Modellwert bestimmter Firmen mit Qualitätswachstum in engen Grenzen an und kann nie ein Kaufsignal erzeugen. Das Tool zeigt ihn mit dem Abzeichen „Qualitätswachstum“ und nennt den Wert ohne Zuschlag. Geprüft haben wir ihn wie jede Strategie-Idee, in zwei Zeitfenstern: Er ließ die Rendite der Strategie im Backtest unverändert. Das ist sein ganzer Anspruch. Er bringt keine Rendite; er macht ein Urteil ehrlicher, das bei solchen Firmen zu streng war.
Die Zusammenführung nach dem Sieger umstellen. Naheliegend ist auch, den Modellen mehr Einfluss zu geben, die in der Vergangenheit am besten vorhergesagt haben. Wir haben das getan, und eine solche Umstellung war im Sommer 2026 sogar für einige Wochen eingeschaltet. Im vollen Test mit Kosten und Depots war sie schlechter als die frühere Fassung, in beiden Zeitfenstern, und wir haben sie im September zurückgenommen. Sie hatte die Vergangenheit gelernt, nicht die Börse. Seitdem gilt bei uns eine feste Regel: Die Zusammenführung der Modelle stellen wir nicht nach Backtests um.
Die Lehre aus diesem Abschnitt: Einen Fair Value nach oben zu schieben, hat in keiner Fassung Rendite gebracht. Kapitel 17 zeigt, warum: Bei überbewerteten Firmen wächst der Wert meist in den Kurs hinein, aber das wussten die Kurse vorher, und eine Regel, die es nachträglich in den Fair Value schreibt, verdient daran nichts. Eine Anhebung kann trotzdem richtig sein, wenn sie ein Urteil korrigiert, das nachweislich zu streng war, und dabei nichts kostet. Genau so, und nur in diesem engen Rahmen, ist der Zuschlag für Qualitätswachstum gebaut.
Den Fair Value dämpfen, wo er zu optimistisch wirkt
Die Gegenrichtung hatte mehr Erfolg, aber auf eine überraschende Weise.
Vorsicht bei zyklischen Spitzen und bei Verwässerung. Kapitel 5 erzählt, wie das beste Jahr einer Firma einen Fair Value viel zu hoch aussehen ließ, und Kapitel 12 nennt die Wächter, die vor der Anzeige darauf achten. In einem Test über drei Jahrzehnte machte diese Vorsicht den Fair Value trennschärfer, in beiden Hälften der Zeit, und spätere Wertproben zeigten in dieselbe Richtung. Dieser Test lief noch auf der älteren Kursbasis aus Kapitel 21, und eine der späteren Proben auf einer Kursbasis, die senkende Regeln begünstigt; neu gerechnet ist das noch nicht. Das Tool sagt es dir mit einem Abzeichen und einer eigenen Zeile, wenn eine solche Vorsicht den gezeigten Wert bewegt.
Aber als Kaufsperre kostete sie Rendite. Als wir prüften, ob die Strategie besser würde, wenn die Vorsicht auch den Kauf bremst, kam das Gegenteil heraus, und auch ein zufälliger Ausschluss gleich vieler Kandidaten kostete. Deshalb bleibt die Vorsicht ein Hinweis auf der Karte und keine Kaufsperre.
Die Lehre: Ein trennschärferer Fair Value und eine bessere Strategie sind zwei verschiedene Dinge. Kapitel 14 nennt sie zwei Instrumente; hier sieht man, warum es beide braucht.
Sondereffekte im Gewinn
Ein Jahresgewinn kann durch Dinge aufgebläht oder gedrückt sein, die sich nicht wiederholen.
Wir haben mehrere Fassungen geprüft, solche Effekte aus dem Fair Value herauszurechnen. Eine eng gefasste gilt (Kapitel 4 nennt sie): Wo der Fair Value ohne einen belegten Einmaleffekt rechnet, trägt die Aktie ein Abzeichen, das ihn nennt. Weitergehende Fassungen haben wir geprüft und verworfen: Sie machten den Fair Value in der Wertprobe nicht genauer oder die Belege schlechter.
Die Lehre: Was buchhalterisch richtig ist, ist nicht immer das, was der Markt bewertet. Ein Teil dieser Effekte steckt im Kurs schon drin, und ein Fair Value, der ihn ein zweites Mal korrigiert, rückt vom Kurs weg statt zur Wahrheit.
Ausschüttungen
Diese Runde erzählt Kapitel 34, die Messung dazu Kapitel 21. Kurz: Zwei Regeln zur Ausschüttung haben wir im November 2026 eingeschaltet, weil sie logisch richtig sind, die richtigen Firmen treffen und nichts verschlechtern, nicht weil sie nachweislich genauer wären. Eine Fassung, die den heutigen Kurs gebraucht hätte, haben wir verworfen: Ein Modellwert, der mit dem Kurs mitläuft, misst nichts. Zwei weitere Zeilen der Modelltabelle haben wir geprüft, behalten und besser erklärt.
Firmen, für die kein Modell passt
Manche Firmen verdienen kein Geld, und für sie passt kein Bewertungsmodell richtig. Hier zählt vor allem eine Haltung: Wo das Tool trotzdem eine Zahl zeigt, trägt sie das Abzeichen Schätzwert (Kapitel 12), wird nie als unterbewertet gezeigt und löst kein Signal aus. Eine Zahl, die wir nicht belegen können, darf niemanden zum Kauf bewegen.
Andere Kauf- und Verkaufsregeln
Ende Oktober 2026 haben wir die Regeln der Strategie auf korrigierter Kursbasis durchgerechnet, rund hundertfünfzig Varianten. Bestanden haben, in allen geprüften Fassungen, die Regeln, die in Kapitel 9 und 10 stehen, darunter der Kauf nur im Aufwärtstrend und der Verkauf im optimistischen Bereich des Fair Value. Alles andere fiel durch, in vier Gruppen:
- Strengere Kaufregeln: weniger Käufe, nicht mehr Rendite.
- Zusätzliche Ausstiege, nach Trend oder nach Verlust: nicht besser.
- Größere Depots: auf dieser Grundlage nicht besser als fünfzehn Aktien.
- Andere Maße für Wert und Qualität, auch bekannte aus der Literatur: nicht besser. Eine Fassung war im Auswahlzeitraum besser und in der Bestätigung schlechter, das Lehrbuchbild der Überanpassung.
Anfang November folgten weitere Fassungen des Trends. Keine bestand. Eine davon ist lehrreich: Sie senkte die Schwankung des Depots deutlich und kostete dafür Rendite. Ruhe hat einen Preis.
Kurz danach kam ein Wunsch, den jeder Anleger kennt: Mit all den verbesserten Daten müsse doch eine deutlich höhere Rendite als 11,7 % im Jahr möglich sein. Wir haben dreizehn weitere Ideen geprüft. Keine bestand. Der beste Gewinn lag innerhalb dessen, was auch die Zufallskontrollen hervorbrachten. Unsere ehrliche Erwartung an jede weitere Regeländerung ist: ein paar Zehntel Prozentpunkte, wenn überhaupt.
Zusätzliche Signale
Kapitel 19 erwähnt sie schon: Insider-Käufe, Nachrichten, Gewinnmomentum. Hier ist, wie die Prüfung aussah.
Insider-Käufe. Wir haben die Meldungen von Vorständen und Aufsichtsräten bei der amerikanischen Börsenaufsicht über zwei Jahrzehnte eingelesen und, soweit möglich, den Firmen zugeordnet. Für sich allein sah ein Signal in der älteren Hälfte gut aus; in der jüngeren kehrte es sich um, und als Vorzug in der Strategie bestand es die Bestätigung nicht. Ein lehrreicher Nebenbefund: Selbst das Wissen um die künftigen Insider-Käufe war keine sichere Abkürzung, weil Insider vor allem nach Kursverlusten kaufen. Das Tool zeigt Insider-Geschäfte deshalb als Information und als Filter im Screener, rechnet sie aber weder in die Qualität noch in den Fair Value noch in die Kaufregeln ein.
Nachrichtenstimmung. Bei Firmen mit sehr negativer Presse den Kauf aufzuschieben, brachte nichts. Die Daten dazu reichen allerdings nur wenige Jahre zurück, die Prüfung ist also kurz.
Gewinnmomentum. Ob Firmen die Gewinnschätzungen der Analysten übertreffen und besser verdienen als im Vorjahr, haben wir in mehreren Fassungen geprüft. In der Strategie, die nur einmal im Jahr prüft und lange hält, bestand keine.
Die Kennzahlen im Aktienfenster. Weitere Kennzahlen, die das Tool im Aktienfenster zeigt, haben wir als Kauffilter oder Kaufsperre geprüft. Keine bestand, und die Warnhinweise als Kaufsperre kosteten sogar Rendite. Sie bleiben im Tool, als das, was sie sind: Hinweise, die du lesen sollst, keine Regeln.
Kaufen vor dem Quartalsbericht. Davon erzählt Kapitel 14: Mit Scheinpräparat blieb von dem schönen Effekt fast nichts, und das Wenige gehörte nicht unseren besten Aktien, sondern dem ganzen Markt.
| Gruppe | Art der Prüfung | Ergebnis | Lehre |
|---|---|---|---|
| Pauschale Aufschläge für Wachstum | Strategie, 100 Wiederholungen | schlechter | Eine erste Rechnung ist kein Beleg |
| Anhebungen für Qualität, Wachstum, Cashflow | Strategie, zwei Zeitfenster | keine robust | Im breiten Universum kein systematisches Unterschätzen |
| Zuschlag für Qualitätswachstum, eng gefasst | Strategie, zwei Zeitfenster | Rendite unverändert, eingeschaltet mit Abzeichen | Korrigiert ein zu strenges Urteil, ohne etwas zu kosten |
| Zusammenführung der Modelle nach dem Sieger umstellen | voller Test mit Kosten | schlechter | Überanpassung; wir stellen nicht nach Backtests um |
| Vorsicht bei zyklischen Spitzen und Verwässerung | Strategie-Test, Wertproben | trennschärfer, als Kaufsperre teurer | Genauer und rentabler sind zwei Fragen |
| Weitergehende Bereinigung von Sondereffekten | Wertprobe, Belege | nicht genauer oder schlechter | Was der Markt schon sieht, korrigiert man nicht zweimal |
| Zwei Regeln zur Ausschüttung | saubere Wertprobe mit Scheinpräparaten | Niveau, kein Schaden | Eingeschaltet als logisch richtig, nicht als bewiesen |
| Eine Fassung mit dem heutigen Kurs | Logik | verworfen | Ein Bewertungsmodell darf nicht vom eigenen Kurs abhängen |
| Strengere Kaufregeln, zusätzliche Ausstiege, größere Depots | Strategie, rund 150 Varianten | nicht besser | Weniger Handel ist nicht automatisch besser |
| Andere Maße für Wert, Qualität und Trend | Auswahl und Bestätigung | keine besteht | Was nur in einer Hälfte gewinnt, ist Überanpassung; Ruhe kostet Rendite |
| Dreizehn Ideen für mehr Rendite | mit Zufallskontrollen | im Rauschen | Erwartung: wenige Zehntel |
| Insider-Käufe, Nachrichten, Gewinnmomentum | Auswahl und Bestätigung, Zufallskontrollen | keine besteht | Zu kurz oder zu wechselhaft für eine Strategie, die einmal im Jahr prüft |
| Kennzahlen des Aktienfensters | als Filter und Sperre | keine besteht, Sperren schaden | Hinweise, keine Regeln |
| Kaufen vor dem Quartalsbericht | mit Scheinereignis | Effekt gehört dem Markt | Ohne Scheinpräparat wertlos |
Warum so wenig übrig bleibt
Dass so wenig übrig bleibt, liegt nicht an einem Mangel an Ideen, sondern an der Hürde, und die Statistik zeigt, warum sie so hoch liegen muss. Wenn die Ergebnisse zwischen zwei Läufen mit derselben Regel schon um einige Zehntel Prozentpunkte schwanken (Kapitel 14) und Zufallskontrollen ohne jede Information Gewinne in derselben Größe hervorbringen, dann kann eine echte Verbesserung in dieser Größe gar nicht sicher erkannt werden. Was wir prüfen können, sind große Verbesserungen. Und große Verbesserungen sind an einer Börse, an der Tausende kluger Leute dieselben Daten haben, selten. McLean und Pontiff haben gemessen, dass selbst veröffentlichte Effekte nach der Veröffentlichung etwa um die Hälfte schwinden [23].
Dazu kommt ein Grund, der in den eigenen Regeln liegt. Die Strategie kauft nur alle zwölf Monate und hält lange. Ein Signal, das über ein paar Wochen wirkt, wie das Gewinnmomentum oder der Bericht eines Quartals, ist zum Zeitpunkt der nächsten Prüfung längst verpufft. Viele Ideen, die in der Forschung echt sind, passen schlicht nicht zu einer ruhigen Strategie. Das ist kein Fehler der Idee und keiner der Strategie, nur eine Unverträglichkeit.
Und schließlich: Eine verworfene Idee ist nicht verloren. Wir schreiben sie mit Datum, Frage und Ergebnis auf. Wenn jemand, auch wir selbst, sie in einem Jahr wieder vorschlägt, ist die erste Frage: Was ist an den Daten neu?
Grenzen dieser Auswertung
- Alle Prüfungen nutzen dieselbe Geschichte von gut drei Jahrzehnten. Auswahl- und Bestätigungszeitraum sind zwei Hälften davon, keine neuen Daten.
- Ergebnisse vor Ende Oktober 2026 standen auf der älteren Kursbasis, deren Fehler Kapitel 21 beschreibt. Wir erzählen sie nur als Richtung; einige davon würden auf heutiger Grundlage vielleicht anders ausfallen.
- Manche Ideen konnten wir nicht prüfen, weil die Daten dafür fehlen.
- Unser Belege-Test deckt die USA und Europa ab. Was dort nicht besteht, könnte anderswo bestehen, und umgekehrt.
Kurz gesagt
- Weit mehr als zweihundert Varianten geprüft, nur wenige haben bestanden
- Den Fair Value für gute Firmen anzuheben, hat nie Rendite gebracht; der eine Zuschlag, der gilt, kostet nichts und macht ein zu strenges Urteil ehrlicher
- Vorsicht bei zyklischen Spitzen machte den Fair Value im Test trennschärfer, als Kaufsperre kostet sie Rendite; deshalb ist sie ein Hinweis und keine Sperre
- Zusatzsignale wie Insider-Käufe und Gewinnmomentum wirken zu kurz für eine Strategie, die einmal im Jahr prüft
- Unterschiede von wenigen Zehnteln sind im Rauschen; wir zählen nur, was gegen den Zufall besteht
Kapitel 21
Wie wir unsere eigenen Tests prüfen
Ein Messfehler, den die Gegenprobe fand, und die Regeln, die daraus wurden
„The first principle is that you must not fool yourself, and you are the easiest person to fool.“
Eigene Übertragung: Der erste Grundsatz lautet, dass du dich nicht selbst täuschen darfst, und du bist der Mensch, den du am leichtesten täuschst.
Richard Feynman, „Cargo Cult Science“, Rede vor dem Abschlussjahrgang des Caltech 1974 [47], Zeichensetzung angepasst
Die meisten Bücher über Geldanlage zeigen Tests, die funktioniert haben. Dieses Kapitel zeigt, was geschieht, wenn eine Messung zu schön ausfällt: wie eine Gegenprobe den Fehler darin fand, wie wir die Messung noch am selben Tag neu gebaut haben und welche Regeln seitdem gelten. Wir erzählen es ausführlich, weil du daran siehst, wie hier geprüft wird, und weil es etwas über jede Art von Backtest verrät, auch über die, die du anderswo liest.
Die Geschichte spielt an einem einzigen Tag im November 2026. Am Ende des Kapitels steht, wo dieselbe Fehlerart in diesem Jahr schon zweimal aufgetaucht und behoben worden war, und welche Regeln seitdem dagegen gelten.
Eine gute Frage aus dem Forum
Am Morgen kam im Forum, in dem diese Plattform seit 2016 öffentlich diskutiert wird (Kapitel 33), eine kritische Frage zum Heizungs- und Klimaanlagenhersteller Lennox. Ein Leser markierte fünf Zeilen der Modelltabelle, die für diese Firma unsinnig aussahen. Die ganze Runde erzählt Kapitel 34; hier geht es um die Messung danach.
Der Leser hatte in drei Punkten recht, und wir haben zwei Regeln zur Ausschüttung geändert; hier heißen sie Rückkauf-Regel und Dividenden-Regel.
Für eine solche Änderung prüfen wir in der Wertprobe, ob die Fair Values der betroffenen Firmen näher an das rücken, was diese Aktien danach tatsächlich taten. Die Wertprobe vergleicht dafür für jedes betroffene Firmen-Jahr das damalige Verhältnis von Fair Value zu Kurs mit der Gesamtrendite der folgenden drei Jahre.
Die erste Messung: klar besser
Das Ergebnis der ersten Wertprobe war eindeutig. Bei rund vier von fünf betroffenen Firmen-Jahren lag der neue Fair Value näher an der späteren Wirklichkeit als der alte. Der mittlere Fehler sank, in der älteren Hälfte der Daten ebenso wie in der jüngeren. Die Rückkauf-Regel ging am Vormittag live, und der Entwurf der Antwort ans Forum sagte, was die Messung zeigte: Die Fair Values der betroffenen Firmen lagen mit der neuen Rechnung im Schnitt näher am späteren Kurs.
Bei der Dividenden-Regel kam eine Frage, die sich jeder stellen sollte, bevor er einem schönen Ergebnis glaubt: „Ist es logisch richtig?“ Es war es nicht. Die erste Fassung brauchte den heutigen Kurs der Aktie. Damit hing der Wert dieses Modells vom Kurs derselben Aktie ab, und genau das darf ein Bewertungsmodell nicht: Es soll sagen, was die Firma wert ist, nicht wo der Kurs gerade steht. Wo unsere Rechnung den Kurs heranzieht, etwa bei den Leitplanken gegen unplausibel hohe Werte oder beim Zuschlag für Qualitätswachstum, ist das im Tool sichtbar. Wir haben diese Fassung verworfen, obwohl sie in der Wertprobe gut aussah, und eine Fassung ohne den heutigen Kurs gebaut. Auch davon bestand nicht jede die Probe.
Bis hierhin ist das eine ordentliche Geschichte: Kritik, Prüfung, Verbesserung. Dann brachte eine Gegenprobe einen Nebenbefund.
Ein Nebenbefund zur Währung
Um sicherzugehen, prüften wir am frühen Nachmittag noch eine Kleinigkeit: ob die Wertprobe irgendwo einen Fair Value in einer Währung mit einem Kurs in einer anderen vergleicht, etwa einen Geschäftsbericht in US-Dollar mit einem Londoner Kurs in Pfund. Sie tat es, aber das änderte am Bild wenig. Was wir dabei sahen, war wichtiger: Die Kurse selbst standen in der Wertprobe auf drei verschiedenen Grundlagen, je nachdem, wie alt der Datenpunkt war und wo die Aktie notierte.
Drei Fehler in einer einzigen Spalte
Die Wertprobe las ihre Kurse aus einer einzigen Spalte, die als unbereinigt galt. Das stimmte nur zum Teil.
Erster Fehler: Splits. Für ältere Jahre stand dort der Kurs, wie er damals auf dem Kurszettel stand, also vor allen späteren Aktiensplits. Der Fair Value gilt aber je heutiger Aktie. Apple notierte Ende März 2013 bei 442,66 Dollar; nach den Splits von 2014 und 2020 entspricht das 15,81 Dollar je heutiger Aktie. Die Probe verglich einen Fair Value je heutiger Aktie mit dem achtundzwanzigfachen Kurs. Apple sah damit hoffnungslos überbewertet aus, und jede Regel, die den Fair Value anhebt, rückte ihn automatisch „näher“ an die Wirklichkeit.
Zweiter Fehler: Dividenden. Für jüngere Jahre stand in derselben Spalte ein Kurs, der nicht nur um Splits, sondern auch um alle späteren Dividenden bereinigt war. Coca-Cola wurde Ende März 2017 zu etwa 42,44 Dollar gehandelt, in der Spalte standen 32,06 Dollar. Hier lag der Kurs also zu tief, und der Fehler wirkte in die Gegenrichtung.
Dritter Fehler: Pence. Londoner Aktien, die in Pence notieren, standen in Pence in der Spalte, ihr Fair Value aber in Pfund. Der Maschinenbauer IMI kostete Ende März 2007 in der Spalte 581,91, gemeint waren Pence, also 5,82 Pfund. Ein Kurs, der hundertmal zu hoch ist, lässt jeden Fair Value um den Faktor hundert zu tief aussehen.
Für sich genommen ist jeder dieser Fehler banal. Zusammen verzerrten sie die Probe: Bei älteren und Londoner Punkten lag der Kurs viel zu hoch, der Fair Value dort also scheinbar weit darunter, und jede Anhebung rückte diese Punkte automatisch „näher“. Dazu kam etwas, das auch die saubere Probe noch zeigte: Die Fair Values der betroffenen Firmen lagen im Mittel unter dem, was ihre Aktien danach brachten. Unter beiden Umständen sieht fast jede Anhebung besser aus. Die Probe sagte zu fast jeder Anhebung Ja.
Woran man ein kaputtes Messinstrument erkennt
Eine Messung, die immer Ja sagt, ist keine Messung. Wenn jede Änderung in dieselbe Richtung gut aussieht, ist das kein Zeichen dafür, dass alle Änderungen gut sind, sondern dafür, dass das Instrument schief steht. Die Gegenprobe ist einfach: Schick eine Änderung durch dieselbe Messung, von der du weißt, dass sie dumm ist, etwa dieselbe Anhebung für alle. Sieht auch sie gut aus, misst du das Niveau, nicht die Klugheit.
Die saubere Probe
Wir haben die Wertprobe noch am selben Tag neu gebaut, und zwar so, dass sie genau wie der Rechner der veröffentlichten Belege rechnet. Dort war die richtige Kursbasis seit Ende Oktober eingebaut (dazu gleich mehr): Kurs je heutiger Aktie nach Splits, ohne Dividendenbereinigung, Pence in Pfund, und nur Fair Values, deren Berichtswährung der Handelswährung entspricht. Am Maß selbst haben wir nur diese beiden Dinge geändert, Kursbasis und Währung; neu dazu kamen Stichproben über Firmen und zwei Scheinpräparate. Die Kriterien für das Urteil haben wir vor der ersten Zahl festgelegt.
Bevor wir ihr trauten, haben wir sie dreifach geprüft:
- Gegen den Rechner der Belege: An zwanzig zufällig gezogenen Punkten waren Kurs und Fair Value der neuen Probe mit denen des Rechners bis auf die vierzehnte Nachkommastelle gleich.
- Gegen einen unabhängigen Zeugen: Für den größten Teil der Punkte haben wir die tatsächlich gehandelten Monatsschlusskurse danebengelegt. Die neue Kursbasis lag im Median weniger als ein Prozent neben dem tatsächlich gehandelten Kurs, die alte Spalte mehrere Prozent.
- Von Hand: Apple 2013, Coca-Cola (Geschäftsjahre 2011 und 2016) und IMI (Geschäftsjahr 2006) haben wir Schritt für Schritt nachgerechnet, mit den Kursen aus der Datenbank.
Dazu kamen die beiden Scheinpräparate aus Kapitel 14. Das erste gibt allen betroffenen Firmen dieselbe mittlere Anhebung, ohne Unterschied. Das zweite nimmt genau die Anhebungen der neuen Regel und verteilt sie zweihundertmal zufällig neu auf dieselben Firmen. Eine Regel, die etwas weiß, muss beide schlagen: Sie muss nicht nur anheben, sondern die richtigen Firmen stärker als die falschen.
Was die saubere Probe zeigte
Die Rückkauf-Regel blieb in den einfachen Maßen gut. Der Fehler sank deutlich, bei etwa vier von fünf Firmen-Jahren, in beiden Hälften der Zeit und in jeder Art von Firma. Die Reihenfolge, also ob Aktien mit größerem Abstand zum Fair Value später auch besser liefen, blieb unverändert. Die Aussage in unserer Forum-Antwort stimmte also weiterhin.
Gegen die Scheinpräparate aber bestand die Regel nicht ganz. Sie war besser als die gleichmäßige Anhebung für alle, aber nicht besser als die zufällig vertauschten Anhebungen: Etwa jede vierte zufällige Verteilung derselben Anhebungen senkte den Fehler ebenso stark. Das Urteil nach den vorher festgelegten Kriterien hieß deshalb: Niveau, kein Schaden. Die Fair Values dieser Firmen lagen im Mittel zu tief, die Regel hebt sie an, und das hilft. Dass sie dabei die einzelnen Firmen genau im richtigen Maß anhebt, konnte die Probe nicht zeigen. Für die Dividenden-Regel kam dasselbe Urteil heraus, in den USA und Europa ebenso wie in den Märkten außerhalb, die wir als zweite, unberührte Stichprobe geprüft haben.
Eine Zusatzprobe ging eine Stufe tiefer: Weiß wenigstens die Auswahl etwas? Dazu verglichen wir die Firmen, die die Regel anhebt, mit ähnlichen Firmen, die sie nicht anhebt. Die angehobenen Firmen lagen vorher deutlich tiefer als diese Vergleichsgruppe, und die Regel schloss diesen Rückstand zu gut zwei Dritteln, im Ganzen ohne darüber hinauszuschießen. Die Regel trifft also die richtigen Firmen. Die Dividenden-Regel schloss den Rückstand ihrer Firmen zu etwa einem Viertel.
Die Rückkauf-Regel haben wir eingeschaltet gelassen und die Dividenden-Regel danach eingeschaltet, beide mit einer anderen Begründung als am Morgen: nicht „nachweislich genauer“, sondern „logisch richtig, trifft die richtigen Firmen, schadet nicht“. Ein Unterschied in der Begründung, der sich in keinem Kurs zeigt, aber in der Ehrlichkeit.
Was der Fehler über unseren Fair Value verriet
Die saubere Probe hatte eine Nebenwirkung, die uns gefreut hat. Die Reihenfolge der Fair Values bei den betroffenen Firmen-Jahren, also die Frage, ob Aktien mit größerem Abstand zum Fair Value später auch die bessere Rendite brachten, war in der alten Probe kaum von null zu unterscheiden. In der sauberen Probe war sie deutlich positiv, rund fünfmal so stark. Die alte Messung hatte also nicht nur jede Anhebung zu gut aussehen lassen, sie hatte auch den Fair Value selbst schlechter aussehen lassen, als er ist. Der Kursfehler verwischte genau das Signal, das er messen sollte.
Wo dieselbe Fehlerart schon aufgetaucht war
Zur Aufarbeitung gehörte die Frage, ob dieser Fehler neu war. Er war es nicht: Dieselbe Fehlerart war in diesem Jahr schon zweimal aufgetaucht, und beide Male hatten wir sie behoben.
Ende Oktober 2026 hatten wir ihn schon einmal gefunden, damals im Rechner der Belege selbst. Er verglich in älteren Jahren den Fair Value je heutiger Aktie mit dem Kurs vor den Splits. Firmen, die ihre Aktie später teilten, und das sind sehr oft die späteren Gewinner, sahen in den Jahren davor um ein Vielfaches überbewertet aus und wurden im Test nie gekauft. Londoner Aktien wurden aus dem Pence-Grund nie gekauft. Wir haben den Rechner damals korrigiert, bevor die heutigen Belege entstanden; sie stehen auf der richtigen Grundlage. Die Wertprobe, ein kleineres Prüfprogramm daneben, hatte die Korrektur nicht mitbekommen.
Im Sommer 2026 enthielt auch unser damaliger Marktvergleich einen Fehler derselben Familie: Statt eines echten Index hatten wir den Markt aus unserem eigenen Universum gebildet, und der Börsenwert dieses Marktvergleichs war mit einer falschen Kursbasis gerechnet. Seit Ende Oktober 2026 vergleichen wir nur noch mit dem echten MSCI ACWI gleich gewichtet, über dieselben Tage, nach Kosten.
Ein drittes Muster gehört in dieselbe Familie, obwohl es kein Kursfehler war. Im August 2026 zeigte eine erste Rechnung, dass ein Aufschlag für wachstumsstarke Firmen die Rendite der Strategie verbessert, und er war für kurze Zeit sogar eingeschaltet. Eine größere Prüfung mit hundert Wiederholungen auf der eigentlichen Strategie zeigte das Gegenteil: Jede Fassung des Aufschlags lag darunter. Der erste Vorteil war Zufall und eine Eigenheit des ersten Testaufbaus. Wir haben den Aufschlag wieder abgeschaltet.
Was wir jetzt anders machen
Aus diesem Tag sind fünf Regeln geworden; die meisten stehen in Kapitel 14 schon als Bauregeln. Hier steht, woher sie kommen.
- Ein Fall von Hand, bevor wir einer neuen Messung glauben. Kursbasis, Einheit, Währung, Fair Value: eine Aktie, ein paar Minuten. Ein einziger älterer Punkt genügt, um einen Fehler dieser Art zu zeigen.
- Jede Wertprobe bekommt eine dumme Vergleichsregel. Wenn dieselbe Anhebung für alle fast genauso gut aussieht wie die kluge Regel, misst die Probe das Niveau.
- Eine Kursbasis für jede Messung. Jetzt gilt die Regel, dass jede Wertprobe ihre Kurse genau so liest wie der Rechner der Belege. Zwei Prüfprogramme mit zwei Kursbasen driften auseinander, und eines davon ist dann falsch.
- Die Fehlerklasse auflisten, nicht nur den Fall. Wir haben die früheren Entscheidungen aufgeschrieben, die wir derselben Probe zuordnen konnten. Eine Probe auf vollständig bereinigten Kursen begünstigt übrigens umgekehrt Regeln, die den Fair Value senken; auch diese Entscheidungen stehen auf der Liste. Wir rechnen sie auf der sauberen Probe neu.
- Das Urteil so benennen, wie es ist. „Niveau, kein Schaden“ ist ein anderes Ergebnis als „besser“, und wir schreiben es so hin.
Methode
Was die saubere Wertprobe misst
| Frage | Rückt eine Änderung an der Fair-Value-Rechnung den Fair Value der betroffenen Firmen näher an ihre spätere Gesamtrendite? |
|---|---|
| Punkte | alle Firmen-Jahre in den USA und Europa, deren Fair Value sich durch die Änderung bewegt; Stichtag ist der Tag, ab dem der Abschluss im Test als bekannt gilt; dazu der Kurs drei Jahre später. |
| Kursbasis | wie der Rechner der Belege: je heutiger Aktie nach Splits, ohne Dividendenbereinigung, Pence in Pfund; nur Fair Values in der Handelswährung. Geprüft an zwanzig Zufallspunkten gegen den Rechner, an unbereinigten Monatskursen und an vier Fällen von Hand. |
| Maße | Anteil der Punkte, die näher rücken; mittlerer Fehler vorher und nachher; mittlere Verschiebung; Rangfolge von Abstand und späterer Rendite. |
| Gegen den Zufall | Bootstrap über Firmen; Scheinpräparat 1 = dieselbe mittlere Anhebung für alle; Scheinpräparat 2 = dieselben Anhebungen zweihundertmal zufällig vertauscht. |
| Urteil (vorab festgelegt) | besser nur, wenn der Fehler sicher sinkt, beide Scheinpräparate geschlagen werden, die Rangfolge nicht leidet und keine Zeithälfte schlechter wird; sonst „nur Niveau“ oder „besteht nicht“. |
| Grenzen | Drei Jahre sind ein gewählter Abstand. Die Probe trennt nicht, ob der Fair Value einer Firma zu tief war oder ob die Firma aus anderen Gründen besser lief. |
Grenzen dieser Auswertung
Auch die saubere Probe ist nicht vollkommen. Für einen Teil der jüngeren Kursreihen kennt der Rechner der Belege keinen unbereinigten Kurs und rechnet dort mit einem um Dividenden verminderten, also etwas zu tiefen Kurs; das betrifft einen kleinen Teil der Kandidaten, vor allem in den jüngsten Jahren. Außerhalb der USA und Europas gibt es die saubere Kursbasis gar nicht; dort haben wir die Probe auf zwei Näherungen gerechnet, von denen die eine zu hoch und die andere zu tief liegt, und nur geurteilt, wo beide dasselbe sagten. Und die früheren Entscheidungen, die auf der alten Probe beruhten, sind aufgelistet und werden auf der sauberen Probe neu gerechnet.
Kurz gesagt
- Eine Messung, die zu jeder Anhebung Ja sagt, misst das Niveau, nicht die Klugheit einer Regel
- Drei Kursfehler (Splits, Dividenden, Pence) und ein Fair Value, der bei den betroffenen Firmen ohnehin zu tief lag, ließen fast jede Anhebung zu gut aussehen
- Erst zwei Scheinpräparate zeigten, dass die neuen Regeln die richtigen Firmen treffen, aber nicht genauer dosieren als der Zufall
- Die saubere Probe zeigte den Fair Value selbst stärker, als die alte ihn gemessen hatte
- Jetzt gilt: ein Fall von Hand, eine dumme Vergleichsregel, eine Kursbasis für alle Messungen
Kapitel 22
Was bleibt, wenn der Lärm verklingt
Die Methode in einem ruhigen Bild
„Stick with big, ‚easy‘ decisions and eschew activity.“
Eigene Übertragung: Bleib bei großen, „einfachen“ Entscheidungen und meide Betriebsamkeit.
Warren Buffett, Brief an die Aktionäre von Berkshire Hathaway für das Jahr 2017 [33]
Dreh die Lautstärke herunter, und die Methode wird einfach. Trenne Kurs und Wert. Kauf nur, wenn die drei Kaufregeln zusammenpassen: eine Sicherheitsmarge zum Fair Value, gute Qualität und ein Aufwärtstrend. Streue breit. Halte lange genug, damit die These aufgehen kann. Überprüfe nach Regeln. Verkauf im optimistischen Bereich oder wenn die These bricht, nicht wenn die Schlagzeile laut ist.
Der Ablauf ist nicht dafür gebaut, Verluste auszuschließen; er ist dafür gebaut, dass einzelne Fehler nicht tödlich werden. Der Fair Value senkt das Risiko, für Fantasie zu bezahlen. Die Qualität senkt das Risiko, in eine Falle zu tappen. Der Trend bewahrt dich davor, ins fallende Messer zu greifen. Die Streuung senkt das Risiko, dass dich eine einzige falsche Firma ruiniert. Die Zeit gibt guten Geschäften Raum zu wachsen.
Ein Vorgehen nach Regeln verändert auch dein Gefühlsleben. Ein Crash wird zu einer Lage, die du einordnest, nicht zu einem Grund für Panik. Eine Hype-Aktie wird zu einer Geschichte, die du prüfst, nicht zu einem Befehl zum Kaufen. Eine fallende Position wird zu einer Frage: Ist der Fair Value noch intakt? Ein steigender Gewinner wird zu einer anderen: Hat der Kurs den optimistischen Fair Value schon erreicht?
Auch Newton
Isaac Newton war 1720 ein vermögender Mann, mit gut 30.000 Pfund. Im April verkaufte er seine Anteile an der South Sea Company innerhalb weniger Tage und nahm etwa 20.000 Pfund Gewinn mit. Dann stieg der Kurs weiter, ohne ihn. Im Juni kaufte er wieder, fast am Gipfel, und kaufte nach, als der Kurs schon rutschte. Im September brach die Blase zusammen. Der Mathematiker Andrew Odlyzko hat die erhaltenen Unterlagen ausgewertet: Newton verlor den ganzen frühen Gewinn und einiges mehr. Den berühmten Satz, er könne die Bahnen der Himmelskörper berechnen, aber nicht den Wahnsinn der Menschen, soll er gesagt haben; verbürgt ist er nicht. Verbürgt ist, dass einer der klügsten Köpfe seiner Zeit einmal das Richtige tat und dann dem Lärm folgte. Klugheit allein schützt davor nicht [48].
Nimm alles weg, und das Handwerk ist fast peinlich einfach zu beschreiben und wirklich schwer zu leben: Wisse, was du besitzt und warum, zahl weniger dafür, als es wert ist, verteile deine Wetten und gib guten Geschäften die Jahre, die sie brauchen. Die Schwierigkeit war nie die Formel; sie liegt darin, immer wieder das Ruhige zu tun, während die Welt um dich herum zwischen Euphorie und Panik hin und her springt. Wenn dir dieses Handbuch eine einzige Gewohnheit mitgibt, dann diese: Sag vor jedem Kauf und jedem Verkauf laut, was das Geschäft wert ist, was du zahlst und warum es die Lücke gibt.
Zum Schluss
Du musst kein Genie sein. Du brauchst einen Ablauf, den du erklären und wiederholen kannst: wissen, was du besitzt, warum du es besitzt, wann die These gebrochen ist und wie jede Position ins Ganze passt. Das Ziel ist nicht, jede Bewegung vorherzusagen. Es geht darum, bessere Entscheidungen zu treffen, oft genug, ruhig genug und lange genug, damit die Wahrscheinlichkeit für dich arbeitet.
Kurz gesagt
- Trenne Kurs und Wert, und kauf nur, wenn alle drei Kaufregeln zusammenpassen.
- Fair Value, Qualität, Trend, Streuung und Zeit senken je ein anderes Risiko.
- Der Ablauf schließt Verluste nicht aus; er sorgt dafür, dass einzelne Fehler nicht tödlich werden.
- Sag vor jedem Kauf und jedem Verkauf laut, was das Geschäft wert ist, was du zahlst und warum es die Lücke gibt.
Teil IV · Forschung und Legenden
Kapitel 23
Was der Markt wirklich tut
Zwölf Zahlen, die fast niemand kennt, und was sie über Streuung, Geduld und Demut sagen
„... the best-performing 4% of listed companies explain the net gain for the entire US stock market since 1926 ...“
Eigene Übertragung: Die besten 4 % der börsennotierten Firmen erklären den Nettogewinn des gesamten US-Aktienmarkts seit 1926.
Hendrik Bessembinder, Journal of Financial Economics 2018 [49]
Frag zehn Menschen, was an der Börse langfristig passiert, und neun werden etwas sagen wie: „Auf lange Sicht steigen Aktien.“ Das stimmt, im Durchschnitt. Hinter diesem Durchschnitt liegt aber eine Welt, die ganz anders aussieht, als die meisten sie sich vorstellen. Die folgenden zwölf Zahlen stammen aus begutachteter Forschung, aus amtlichen Quellen oder aus eigener Rechnung mit frei zugänglichen Daten, die jeder nachprüfen kann. Jede bricht eine verbreitete Erwartung. Zusammen erklären sie, warum die Methode dieses Buchs so gebaut ist, wie sie gebaut ist: mit Streuung, mit Geduld und mit dem Eingeständnis, dass niemand die Zukunft kennt. Wo dieser Teil englische Quellen wörtlich anführt, ist die deutsche Fassung eine eigene Übertragung.
| Zahl | Was sie misst | Quelle |
|---|---|---|
| 4 % | Anteil der US-Firmen, die seit 1926 den gesamten Nettogewinn des Markts erklären | Bessembinder 2018 |
| 57,4 % | Anteil der Aktien außerhalb der USA, die 1990 bis 2020 schlechter liefen als US-Schatzwechsel | Bessembinder u. a. 2023 |
| 40 % | Anteil der US-Aktien seit 1980 mit einem dauerhaften Absturz um 70 % oder mehr | J.P. Morgan 2014 |
| 30 % und 0,1 % | Anteil der Ein- und der Zwanzigjahreszeiträume mit realem Verlust, USA seit 1871 | eigene Rechnung, Shiller-Daten |
| 12 % | geschätzte Wahrscheinlichkeit eines realen Verlusts über 30 Jahre, 39 Industrieländer | Anarkulova u. a. 2022 |
| 65 gegen 44.043 | ein realer Dollar von 1871 heute, ohne und mit wieder angelegten Dividenden | eigene Rechnung, Shiller-Daten |
| 25 oder 7 | Jahre bis zum alten Hoch nach 1929, im Kursindex und real mit Dividenden | eigene Rechnung, Shiller-Daten |
| 3,0 % gegen 3,1 % | Firmen mit fünf Jahren überdurchschnittlichem Gewinnwachstum in Folge, tatsächlich und per Münzwurf | Chan, Karceski, Lakonishok 2003 |
| 5 % gegen 12 % | Rendite pro Jahr fünf Jahre nach dem Börsengang, Neulinge gegen gleich große Firmen | Loughran, Ritter 1995 |
| 5 von 153 | Rezessionen, die der Konsens der Prognostiker ein Jahr vorher sah | An, Jalles, Loungani 2018 |
| −52,6 % | schlechtester Monat einer Trendstrategie, die im Mittel funktioniert | eigene Rechnung, French-Daten |
| 1,2 Punkte | so viel weniger im Jahr verdiente der durchschnittlich angelegte Dollar als die US-Fonds, in denen er steckte, 2015 bis 2024 | Morningstar 2025 |
1. Vier Prozent
Hendrik Bessembinder von der Arizona State University hat 2018 eine einfache Frage gestellt: Wie viele der knapp 26.000 Aktien, die seit 1926 an den US-Börsen notiert waren, haben über ihre ganze Börsenzeit mehr gebracht als einmonatige US-Schatzwechsel, also praktisch risikoloses Geld? Die Antwort: weniger als die Hälfte. Und dann die eigentliche Überraschung: Die besten 4 % der Firmen, 1.092 Namen, erklären den gesamten Nettogewinn des US-Aktienmarkts seit 1926; alle übrigen Aktien zusammen brachten nur so viel wie Schatzwechsel [49].
Das klingt wie ein Widerspruch zur Erfahrung, dass „der Markt“ langfristig steigt. Es ist keiner. Der Markt steigt, weil ein kleiner Teil der Firmen enorm wächst und im Index immer schwerer wird. Die typische Aktie dagegen erlebt eine kurze, mittelmäßige oder schlechte Börsenzeit. Für einen Anleger mit fünf Aktien heißt das: Die Wahrscheinlichkeit, keinen einzigen der großen Gewinner zu besitzen, ist hoch. Für einen Anleger mit einem breiten Depot heißt es: Er bekommt die Gewinner sicher mit.
2. Mehr als die Hälfte, auch außerhalb der USA
Gilt das nur in Amerika? Bessembinder hat die Rechnung mit Kollegen auf 64.000 Aktien aus der ganzen Welt ausgeweitet, von 1990 bis Dezember 2020. Ergebnis: 55,2 % der US-Aktien und 57,4 % der Aktien außerhalb der USA blieben über diesen Zeitraum hinter einmonatigen US-Schatzwechseln zurück. Die besten 2,4 % der Firmen trugen die gesamte Netto-Wertschöpfung von 75,7 Billionen US-Dollar; außerhalb der USA waren es sogar nur 1,41 % der Firmen [50].
Der Vergleich in Dollar gegen amerikanische Schatzwechsel ist für Aktien aus anderen Währungsräumen streng, weil Währungsverluste mit hineinfallen. Am Bild ändert das wenig: Die Rendite des Aktienmarkts ist überall eine Rendite weniger Firmen.
3. Vierzig Prozent
Michael Cembalest, Leiter der Markt- und Anlagestrategie der Vermögensverwaltung von J.P. Morgan, hat 2014 für Kunden mit großen Einzelpositionen ausgezählt, wie oft eine Aktie richtig abstürzt. Von allen Firmen, die seit 1980 im breiten Russell-3000-Index waren, erlitten rund 40 % einen dauerhaften Einbruch um 70 % oder mehr von ihrem Hoch, ohne sich je wesentlich zu erholen. Die Median-Aktie lag seit ihrer Erstnotiz 54 Prozentpunkte hinter dem Index, zwei Drittel aller Aktien blieben hinter ihm zurück, und 40 % hatten sogar eine negative Rendite [51].
Die Fortschreibung von 2024 enthält einen Satz, der jeden vorsichtig machen sollte, der glaubt, Katastrophen an schlechten Zahlen zu erkennen: 54 % der späteren Katastrophenfälle waren auf ihrem Hoch profitabel, und 63 % hatten Nettoschulden von höchstens dem Zweifachen ihres operativen Ergebnisses [52]. Gesund aussehende Zahlen schützen nicht vor dem Absturz, sie machen ihn nur seltener. Die Schwelle von 70 % ist eine Festlegung der Studie selbst, und der Index enthält viele kleine Werte; die Größenordnung aber ist eindeutig.
4. Dreißig Prozent und null Komma eins
Wie oft verliert der Aktienmarkt real Geld, also nach Inflation? Mit Robert Shillers Monatsdaten für den breiten US-Markt seit 1871 lässt sich das für jeden Startmonat nachrechnen, mit wieder angelegten Dividenden [53]. In 30 % aller Einjahreszeiträume stand am Ende ein realer Verlust. Über fünf Jahre waren es 19 %, über zehn Jahre 11 %, über fünfzehn Jahre 4 %. Über zwanzig Jahre waren es 0,1 %, und über dreißig Jahre kein einziger Fall [53].
Diese Treppe ist das stärkste Argument für Geduld, das die Börsengeschichte kennt. Der schlechteste einzelne Jahreszeitraum brachte real −58,1 %, der schlechteste Zehnjahreszeitraum −5,9 % im Jahr, er begann im März 1999 [53]. Aber die Treppe hat einen Haken, und der ist Zahl Nummer fünf.
5. Zwölf Prozent
Die US-Zahlen stammen aus dem Land, das im 20. Jahrhundert zum erfolgreichsten Aktienmarkt der Welt wurde. Wer nur auf den Sieger schaut, unterschätzt das Risiko; Fachleute nennen das Überlebensverzerrung. Philippe Jorion und William Goetzmann haben 1999 die Kursentwicklung vieler Länder von 1921 bis 1996 zusammengetragen: Die USA hatten mit 4,3 % im Jahr die höchste reale Kursrendite aller Länder, der Median der übrigen lag bei 0,8 % [54]. Beides ohne Dividenden, die Gesamtrenditen liegen deutlich höher; der Abstand aber bleibt.
Aizhan Anarkulova, Scott Cederburg und Michael O'Doherty haben 2022 die bisher breiteste Rechnung vorgelegt: 39 Industrieländer von 1841 bis 2019, einschließlich der Märkte, die durch Krieg, Enteignung oder Schließung untergingen. Ihre Schätzung: Ein breit gestreuter Anleger in einem Länderindex hat über 30 Jahre eine Wahrscheinlichkeit von 12 %, real zu verlieren [55]. Die Zahl ist eine Simulation aus gezogenen Monatsrenditen, keine gezählte Häufigkeit. Sie widerspricht trotzdem der bequemen Formel, Aktien seien „auf lange Sicht sicher“. Auf lange Sicht sind sie in einem gesunden Land sehr wahrscheinlich ertragreich, in einem einzelnen Land aber nicht garantiert. Auch deshalb lohnt es, Ergebnisse an einem weltweiten Maßstab zu messen statt an einem einzelnen Land; die Tests in Kapitel 15 messen am MSCI ACWI gleich gewichtet.
6. Fünfundsechzig gegen vierundvierzigtausend
Ein Dollar, der im Januar 1871 in den breiten US-Aktienmarkt gesteckt wurde, war bis Oktober 2026 in heutiger Kaufkraft 65 Dollar wert, wenn man nur die Kursgewinne zählt. Mit wieder angelegten Dividenden waren es rund 44.000 Dollar [53]. Der Kurs allein brachte real 2,7 % im Jahr, mit Dividenden waren es 7,1 % [53]. Mehr als die Hälfte der realen Rendite von anderthalb Jahrhunderten kam also nicht aus steigenden Kursen, sondern aus dem Geld, das die Firmen ausgeschüttet haben, und aus dem Zinseszins darauf.
Die Rechnung ist idealisiert: ohne Steuern, ohne Kosten, mit Wiederanlage zum Monatsmittel, und die Preisdaten des 19. Jahrhunderts sind nachträglich rekonstruiert. Die Größenordnung bleibt trotzdem eine der am meisten unterschätzten Tatsachen der Geldanlage. Wer über einen Kursindex ohne Dividenden spricht, etwa über den Dow Jones oder den Nikkei, erzählt weniger als die halbe Geschichte. Kapitel 25 zeigt, warum die Art der Ausschüttung und der Umgang mit Kapital auch für die Auswahl einzelner Aktien zählen.
7. Fünfundzwanzig Jahre oder sieben
Der Börsenkrach von 1929 ist das Standardbeispiel für die Gefahr von Aktien. Im Kursindex stimmt das Bild: In Shillers Monatsmitteln fiel der breite US-Markt von September 1929 bis Juni 1932 um 85 %, und erst im September 1954, 25 Jahre später, stand der Kursindex wieder auf dem alten Hoch [53]. In Tageskursen war der Sturz noch tiefer: Der Dow Jones schloss am 3. September 1929 bei 381,17 und am 8. Juli 1932 bei 41,22, 89 % tiefer, und erreichte den Stand von 1929 erst am 23. November 1954 wieder [56]. Rechnet man aber, wie es ein Anleger erlebt hat, mit wieder angelegten Dividenden und nach Inflation (die Preise fielen in den 1930ern stark), war der Rückgang mit 77 % etwas kleiner und der alte Stand schon im November 1936 erreicht, nach gut sieben Jahren [53]. Danach kam allerdings ein neuer Einbruch: Von 1937 bis 1942 verlor der Markt real noch einmal 48 % und brauchte bis 1945, um ihn aufzuholen [53].
Es geht auch in die andere Richtung: Nach dem Hoch vom August 2000 brauchte der Kursindex knapp sieben Jahre, real mit Dividenden aber fast dreizehn, weil der Einbruch von 2008 dazwischenkam und die Inflation weiterlief [53]. Die längste Wartezeit eines großen Markts lieferte Japan: Der Nikkei 225 schloss Ende Dezember 1989 bei 38.915,87 Yen, und erst am 22. Februar 2024, nach 34 Jahren, schloss er erstmals höher [57]. Auch dort milderten Dividenden das Bild nur wenig: Ende 2012 lag der Kursindex 73 % unter dem Hoch, der Index mit Dividenden 65,8 % [58]. Das Kurs-Gewinn-Verhältnis der Tokioter Börse hatte Ende 1988 bei 54,3 gelegen [59]. Die Lehre ist nicht, dass Krisen harmlos wären. Sie lautet: Die Dauer eines Absturzes hängt davon ab, wie man misst, und ein Depot, das Dividenden bekommt und breit gestreut ist, erlebt eine andere Geschichte als die Schlagzeile über den Index.
8. Drei Prozent gegen drei Komma eins
Kaum eine Erwartung ist so verbreitet wie diese: Eine Firma, die in den letzten Jahren schnell gewachsen ist, wird auch weiter schnell wachsen. Louis Chan, Jason Karceski und Josef Lakonishok haben das 2003 an allen US-Firmen von 1951 bis 1997 geprüft. Fünf Jahre in Folge ein Gewinnwachstum über dem Median schafften im Schnitt 57 von 1.884 Firmen, das sind 3,0 %. Bei reinem Zufall, also wenn jedes Jahr eine Münze über „über“ oder „unter dem Median“ entschiede, wären 59 Firmen zu erwarten gewesen, 3,1 % [60]. Beim Gewinn gibt es nach ihren Worten über die ganze Stichprobe „im Wesentlichen keine Beharrlichkeit“ des Wachstums [60].
Die Analysten sahen das anders; wie weit ihre Prognosen danebenlagen, zeigt Kapitel 27. Beim Umsatz gibt es etwas mehr Beharrlichkeit als beim Gewinn, und gezählt wurden nur Überlebende. Kapitel 26 zeigt, was das für die Preise bedeutet, die der Markt für Wachstum zahlt.
9. Fünf Prozent gegen zwölf
Ein Börsengang ist der Moment, in dem die Menschen, die eine Firma am besten kennen, Anteile an Menschen verkaufen, die sie weniger gut kennen. Tim Loughran und Jay Ritter haben 1995 gemessen, was danach geschah: In den fünf Jahren nach dem Börsengang brachten 4.753 US-Neulinge von 1970 bis 1990 im Schnitt 5 % im Jahr, gleich große Firmen, die nicht neu an die Börse kamen, 12 % [61]. Wer am Ende dasselbe Vermögen haben wollte, musste 44 % mehr Geld in die Neulinge stecken [61].
Ritter führt die Statistik bis heute fort. Für 9.253 Börsengänge von 1980 bis 2024 liegt die Dreijahresrendite ab dem ersten Schlusskurs im Mittel 20,5 Prozentpunkte unter dem Markt. Firmen ohne Gewinn beim Börsengang brachten in drei Jahren im Mittel −0,5 %, Firmen mit Gewinn +33,6 % [62]. Bereinigt um Größe und Bewertung schrumpft der Rückstand deutlich, und es gab Jahrgänge, die gut liefen. Das Muster aber ist alt und hartnäckig: Neu und aufregend ist an der Börse selten billig.
10. Fünf von hundertdreiundfünfzig
Wenn schon einzelne Aktien schwer vorherzusagen sind, dann doch wenigstens die Konjunktur? Zidong An, João Tovar Jalles und Prakash Loungani haben für den Internationalen Währungsfonds die Prognosen für 63 Länder von 1992 bis 2014 ausgewertet. Es gab 153 Rezessionen, also Jahre mit schrumpfender Wirtschaftsleistung. Im April des Vorjahres sagte der Konsens der Prognostiker in 5 davon einen Rückgang voraus; 148 wurden verpasst. Selbst im Oktober des Rezessionsjahres, als die Rezession schon lief, waren 35 noch nicht erkannt [63]. Private und amtliche Prognosen waren dabei „praktisch identisch“ [63].
Für die Börse ist das doppelt wichtig. Erstens sind Strategien, die auf der Vorhersage der Konjunktur beruhen, auf ein Fundament gebaut, das selbst die Profis nicht haben. Zweitens zeigt Zahl Nummer vier, dass man den Abschwung gar nicht vorhersehen muss, wenn man lange genug hält. Kapitel 27 geht den Prognosen der Profis an der Börse selbst nach.
11. Minus zweiundfünfzig Komma sechs Prozent
Eine Strategie, die im Mittel funktioniert, kann in einem einzigen Monat einen großen Teil ihres Werts verlieren. Das Momentum, also das Kaufen der Gewinner und Verkaufen der Verlierer der letzten Monate, ist einer der am besten belegten Effekte der Finanzforschung (Kapitel 13). In der Datenbibliothek von Kenneth French brachte der klassische Momentum-Faktor in den USA von 1927 bis September 2026 im Mittel 6,1 % im Jahr [64]. Sein schlechtester Monat war der August 1932 mit −52,6 %, der drittschlechteste der April 2009 mit −34,4 %; von Juni 1932 bis September 1939 verlor er insgesamt 78,4 % [64].
Kent Daniel und Tobias Moskowitz haben diese Abstürze 2016 genau untersucht: Sie kommen typischerweise, wenn der Markt nach einem tiefen Einbruch plötzlich dreht. Im Juli und August 1932 stiegen die Verlierer der Vormonate um 232 %, die Gewinner nur um 32 %; von März bis Mai 2009 stiegen die Verlierer um 163 %, die Gewinner um 8 % [65]. Ein Effekt kann also gleichzeitig echt und gefährlich sein. Auch deshalb steht der Trend in den Regeln dieses Buchs nie allein, sondern neben Wert und Qualität (Kapitel 9).
12. Eins Komma zwei Prozentpunkte
Wer einen Fonds kauft, bekommt die Rendite des Fonds, sollte man meinen. Morningstar misst seit Jahren, was die Anleger tatsächlich verdienen, also mit dem Zeitpunkt ihrer Käufe und Verkäufe. In der Ausgabe von 2025 für mehr als 25.000 US-Fonds und börsengehandelte Fonds über die zehn Jahre bis Ende 2024 verdiente der durchschnittlich angelegte Dollar 7,0 % im Jahr, die Fonds selbst 8,2 % [66]. Rund 1,2 Prozentpunkte im Jahr, etwa ein Siebtel der Rendite, gingen also durch das Timing der Anleger verloren. Je unruhiger die Zu- und Abflüsse eines Fonds waren, desto größer war die Lücke [66]. Die Autoren betonen selbst, dass auch vernünftiges Verhalten wie regelmäßiges Sparen eine Lücke erzeugen kann; die Richtung aber ist eindeutig. Kapitel 28 geht diesem Gegner im eigenen Kopf nach.
Was die zwölf Zahlen gemeinsam haben
Lies die Zahlen noch einmal zusammen, und drei Muster treten hervor.
Die Renditen sind schief. Wenige Firmen machen fast alles, viele machen wenig oder verlieren (Zahlen 1 bis 3). Das macht einzelne Aktien zu einem riskanten Spiel und breite Depots zu einem vernünftigen. Es ist auch der Grund, warum der Handtest in Kapitel 16 so verschiedene Ergebnisse je Aktie zeigt: Ein Teil der Aktien verlor Geld, und wenige Ausreißer trugen den Durchschnitt (Zahlen in Kapitel 16).
Die Zeit verändert das Risiko. In einem einzelnen Jahr verlor der Markt real in fast jedem dritten Fall, zwanzig Jahre waren in den USA beinahe immer gut (Zahl 4), in der Welt meistens (Zahl 5). Dividenden und ihr Zinseszins machen einen großen Teil der Rendite aus, aber nur für den, der dabeibleibt (Zahlen 6 und 7).
Die Zukunft ist schwer vorherzusagen, besonders die schöne. Wachstum hält selten an (Zahl 8), aufregende Neulinge enttäuschen im Schnitt (Zahl 9), die Konjunktur überrascht selbst die Profis (Zahl 10), auch gute Strategien haben schreckliche Monate (Zahl 11), und die Anleger selbst kosten sich durch ihr Timing einen guten Teil der Rendite (Zahl 12).
Was dagegen spricht
Jede dieser Zahlen hat Grenzen, und die wichtigsten gehören dazu. Bessembinders Rechnung über die ganze Lebenszeit einer Aktie mischt Firmen, die nur zwei Jahre notiert waren, mit solchen, die achtzig Jahre notiert waren; sie sagt nichts gegen die Rendite eines breiten Depots, das ja die Gewinner enthält [49]. Die Studie von J.P. Morgan ist keine begutachtete Forschung, ihre Schwelle ist gesetzt [51]. Die US-Treppe aus Zahl 4 stammt aus einem einzigen, sehr erfolgreichen Land, und die Zeiträume überlappen sich [53]. Die 12 % aus Zahl 5 sind eine Simulation [55]. Die Studie zum Gewinnwachstum zählt nur Firmen, die überlebt haben, was die Beharrlichkeit eher überschätzt [60]. Und die Studien zu Börsengängen und zu Momentum hängen stark an einzelnen Jahrgängen und Episoden [62] [65]. Keine dieser Grenzen dreht die Aussage um; jede mahnt, die Zahl als Größenordnung zu lesen, nicht als Naturkonstante.
Was das für die Praxis heißt
- Streuung ist keine Feigheit, sondern Mathematik. Wenn wenige Aktien fast alles machen, ist die größte Gefahr nicht, einen Verlierer zu besitzen, sondern keinen Gewinner. Ein Depot mit vielen Positionen aus mehreren Branchen trägt dem Rechnung (Kapitel 9).
- Die Haltedauer ist eine Entscheidung über Risiko. Wer Geld in einem oder zwei Jahren braucht, trägt ein anderes Risiko als jemand mit zwanzig Jahren vor sich. Die Börsengeschichte belohnt Geduld, sie garantiert sie aber nicht.
- Gesunde Zahlen sind ein Filter, kein Schutzschild. Profitabilität und eine solide Bilanz senken die Wahrscheinlichkeit eines Absturzes, sie schließen ihn nicht aus (Zahl 3). Deshalb gehören Regeln für den Ausstieg genauso zur Methode wie Regeln für den Einstieg (Kapitel 10).
- Vorsicht bei der schönsten Geschichte. Hohes vergangenes Wachstum, ein glänzender Börsengang, eine Konjunkturprognose: Alles, was nach sicherer Zukunft klingt, hat in den Daten eine schwächere Bilanz, als es sich anfühlt.
Kurz gesagt
- Die besten 4 % der US-Firmen erklären den gesamten Nettogewinn des Markts seit 1926; mehr als die Hälfte aller Aktien blieb hinter Schatzwechseln zurück.
- Über ein Jahr verlor der US-Markt in 30 % der Fälle real Geld, über zwanzig Jahre in 0,1 %; über 39 Länder liegt das Risiko über dreißig Jahre bei geschätzten 12 %.
- Ohne Dividenden wurde ein realer Dollar von 1871 zu 65 Dollar, mit wieder angelegten Dividenden zu rund 44.000.
- Überdurchschnittliches Gewinnwachstum fünf Jahre in Folge ist nicht häufiger als fünfmal Kopf beim Münzwurf.
- Streuung, Geduld und Demut vor Prognosen sind keine Stilfragen, sondern die Antwort auf die Form der Börsenrenditen.
Kapitel 24
Bewertung sagt die Zukunft voraus, aber langsam
Was der Preis über die nächsten zehn Jahre verrät, und warum er über das nächste Jahr fast schweigt
„But how do we know when irrational exuberance has unduly escalated asset values ...?“
Eigene Übertragung: Aber woher wissen wir, wann irrationaler Überschwang die Preise von Vermögenswerten übermäßig in die Höhe getrieben hat?
Alan Greenspan, Rede vom 5. Dezember 1996 [67]
Am Abend des 5. Dezember 1996 hielt Alan Greenspan, damals Chef der amerikanischen Notenbank, in Washington einen Vortrag über Zentralbanken in einer demokratischen Gesellschaft. Tief im Text stand eine Frage: Woher wissen wir, wann „irrationaler Überschwang“ die Preise übermäßig in die Höhe getrieben hat? [67] Der Ausdruck wurde zum geflügelten Wort.
Greenspan hatte gute Gründe für seine Frage. Das Shiller-KGV, also der Kurs geteilt durch den Durchschnitt der inflationsbereinigten Gewinne der letzten zehn Jahre (englisch CAPE, „cyclically adjusted price-earnings ratio“, so geglättet, dass ein einzelnes Boom- oder Krisenjahr wenig ausmacht), stand im Dezember 1996 für den breiten US-Markt bei 27,7 [53]. Sein Durchschnitt seit 1881 liegt bei 17,8. Der Markt war also deutlich teurer als üblich.
Was danach geschah, sieht auf den ersten Blick wie eine Widerlegung aus. Wer am Tag nach der Rede verkaufte, sah zu, wie der US-Markt bis Ende 1999 real, also nach Inflation und mit wieder angelegten Dividenden, um weitere 89 % stieg. Das Shiller-KGV kletterte im Dezember 1999 auf 44,2, den höchsten Wert in mehr als 150 Jahren Daten [53]. Auf den zweiten Blick hatte Greenspan recht, nur zu früh: Wer im Dezember 1996 kaufte und fünfzehn Jahre hielt, bekam real 2,9 % im Jahr, nicht einmal die Hälfte der 6,8 %, die eine fünfzehnjährige Anlage in diesen Daten im Mittel brachte [53].
Das ist das ganze Kapitel in einer Geschichte. Bewertung sagt etwas über die Zukunft, aber über Jahrzehnte, nicht über Monate. Wer das verwechselt, verliert entweder die Geduld oder das Vertrauen in eine Idee, die eigentlich funktioniert.
Was 155 Jahre Daten zeigen
Robert Shiller, Nobelpreisträger von 2013, stellt die Daten, mit denen er diese Kennzahl berechnet, frei ins Netz: Kurse, Dividenden und Gewinne des breiten US-Markts (heute S&P 500, davor sein Vorgänger) und die Verbraucherpreise, Monat für Monat seit Januar 1871 [53]. Mit diesen Daten lässt sich eine einfache Frage für jeden einzelnen Startmonat beantworten: Wie teuer war der Markt beim Kauf, und was brachte er in den zehn Jahren danach?
Methode
So wurden Shillers Daten ausgewertet
| Daten | Robert Shiller, Online-Daten zu „Irrational Exuberance“ (Datei ie_data.xls): S&P Composite, Dividenden, Gewinne, Verbraucherpreise und Shiller-KGV, Monatswerte von Januar 1871 bis Oktober 2026, abgerufen im November 2026 [53]. |
|---|---|
| Messgröße | Reale Gesamtrendite pro Jahr (Dividenden wieder angelegt, nach Inflation) über 1, 2, 3, 5, 10, 15 und 20 Jahre ab jedem Startmonat [53]. |
| Stichprobe | Für die Zehnjahresfrist 1.630 Startmonate von Januar 1881 bis Oktober 2016 [53]. |
| Gegenprobe | Die selbst gerechnete Zehnjahresrendite stimmt in allen 1.750 Monaten, für die Shiller sie selbst ausweist, mit seiner eigenen Spalte überein [53]. |
| Grenzen | Die Zeiträume überlappen sich, echte unabhängige Jahrzehnte gibt es nur rund 14. Ein einzelnes Land, das im 20. Jahrhundert zu den erfolgreichsten gehörte. Monatsmittel statt Tageskurse. Keine Kosten, keine Steuern. |
Das Ergebnis passt in eine Tabelle.
| Shiller-KGV beim Start | Startmonate | Mittel pro Jahr | schlechtester Start | bester Start | Anteil mit Verlust |
|---|---|---|---|---|---|
| unter 10 | 229 | 11,3 % | 1,8 % | 20,0 % | 0 % |
| 10 bis 15 | 461 | 7,6 % | −4,2 % | 17,6 % | 10 % |
| 15 bis 20 | 514 | 6,0 % | −4,6 % | 16,1 % | 9 % |
| 20 bis 25 | 260 | 4,6 % | −4,0 % | 14,2 % | 24 % |
| 25 bis 30 | 109 | 5,9 % | −1,2 % | 11,8 % | 5 % |
| über 30 | 57 | −1,0 % | −5,9 % | 4,5 % | 60 % |
Quelle der Tabelle: eigene Rechnung aus Shillers Daten, Startmonate 1881 bis 2016 [53].
Drei Dinge fallen auf. Erstens: Wer billig kaufte, mit einem Shiller-KGV unter 10, erlebte in diesen Daten kein einziges Jahrzehnt mit realem Verlust, und im Mittel 11,3 % im Jahr. Solche Zeiten waren 1917 bis 1925, 1932 und 1933, 1942, 1948 und 1949 sowie 1974 bis 1985, also Jahre nach Kriegen, Krisen und hoher Inflation, in denen kaum jemand Aktien wollte. Zweitens: Wer sehr teuer kaufte, mit einem Wert über 30, verlor in sechs von zehn Fällen über das ganze folgende Jahrzehnt real Geld. Drittens, und das ist die ehrliche Hälfte: Die Stufen dazwischen sind keine Treppe. Die Stufe 25 bis 30 lief besser als die Stufe 20 bis 25, und in jeder Stufe liegen schlechtester und bester Start weit auseinander [53].
Clifford Asness, Gründer des Vermögensverwalters AQR, hat 2012 dieselbe Rechnung mit Zehnteln statt festen Stufen für 1926 bis 2012 gemacht und eine fast gleichmäßig fallende Treppe gefunden: vom billigsten Zehntel mit 10,3 % realer Rendite im Jahr bis zum teuersten mit 0,5 %. Er schrieb dazu einen Satz, der in jedes Lehrbuch gehört: Manchmal liegt das Shiller-KGV ein ganzes Jahrzehnt daneben, von kürzeren Zeiträumen ganz zu schweigen [68].
Ein Jahr ist zu kurz
Die Tabelle beantwortet die Frage nach zehn Jahren. Die meisten Menschen stellen aber eine andere: Was passiert im nächsten Jahr? Hier wird die Antwort ernüchternd.
Ein Maß dafür ist das Bestimmtheitsmaß R², der Anteil der Schwankung einer Größe, den eine andere Größe statistisch erklärt (0 % heißt: gar nichts, 100 %: alles). In Shillers Daten erklärt das Shiller-KGV beim Start nur 4 % der Schwankung der Rendite im folgenden Jahr. Über fünf Jahre sind es 14 %, über zehn Jahre 26 %, über fünfzehn und zwanzig Jahre 37 und 38 % [53].
John Campbell und Robert Shiller kamen mit Januarwerten von 1872 bis 2000 auf 40 % für die Zehnjahresfrist, und sie fanden den Grund für das Muster gleich mit: Das Shiller-KGV sagt fast nichts über das künftige Gewinnwachstum voraus (R² von 1 % über ein Jahr und 5 % über zehn Jahre), wohl aber über die künftige Kursentwicklung [69]. Ein hoher Preis kündigt also nicht an, dass die Gewinne künftig besonders schnell wachsen. Er kündigt an, dass der Kurs später weniger Rückenwind hat.
John Cochrane hat daraus 2008 eine der elegantesten Überlegungen der Finanzwissenschaft gemacht. Wenn das Verhältnis von Kurs zu Dividende schwankt, muss sich entweder das erwartete Dividendenwachstum oder die erwartete Rendite ändern. In den US-Daten von 1926 bis 2004 sagt dieses Verhältnis das Dividendenwachstum praktisch überhaupt nicht voraus (R² von 0,0001 %). Also muss die ganze Schwankung der Bewertung aus schwankenden erwarteten Renditen kommen [70]. Für die Rendite des nächsten Jahres ist das Signal schwach, nach Cochranes eigenen Worten statistisch nur „marginal“; mit der Frist wächst die Erklärungskraft auf 30 bis 60 % [70].
Der Grund für dieses Langsam-dann-deutlich ist schlicht. Im nächsten Jahr bewegt sich der Kurs vor allem durch Neuigkeiten, Stimmung und Zinsen, und diese Bewegungen sind viel größer als der kleine Abschlag, den eine hohe Bewertung jedes Jahr kostet. Über zehn Jahre heben sich viele dieser Ausschläge gegenseitig auf, der kleine jährliche Abschlag aber summiert sich. James Poterba und Lawrence Summers schätzten schon 1988, dass vorübergehende Abweichungen der Kurse vom fundamentalen Niveau eine Standardabweichung von 15 bis 25 % haben und sich über mehrere Jahre zurückbilden [41].
Dasselbe Muster bei einzelnen Aktien
Was für den ganzen Markt gilt, gilt in ähnlicher Form für die Auswahl einzelner Aktien. Josef Lakonishok, Andrei Shleifer und Robert Vishny teilten die Aktien von NYSE und AMEX von 1968 bis 1990 jedes Jahr nach dem Verhältnis von Buchwert zu Kurs ein. Das teuerste Zehntel, die beliebten „Glamour“-Aktien, brachte im Schnitt 9,3 % im Jahr, das günstigste Zehntel, die „Value“-Aktien, 19,8 %; über fünf Jahre summierte sich der Vorsprung auf 90 Prozentpunkte [3]. Auch bereinigt um die Firmengröße blieben 7,8 Prozentpunkte im Jahr [3]. Die Autoren fassen es als Vorsprung von „etwa 10 bis 11 Prozent pro Jahr“ zusammen [3]. Ihre Erklärung: Anleger schreiben vergangenes Wachstum zu weit in die Zukunft fort, bei den Lieblingen nach oben, bei den Verschmähten nach unten (Kapitel 26 geht dieser Spur nach).
Der Befund ist nicht amerikanisch. Eugene Fama und Kenneth French fanden 1998 für 13 große Märkte von 1975 bis 1995, dass Value-Aktien weltweit 7,68 Prozentpunkte im Jahr mehr brachten als Growth-Aktien und in 12 der 13 Märkte vorn lagen; die US-Prämie war dabei nicht einmal besonders groß [71]. Clifford Asness, Tobias Moskowitz und Lasse Pedersen fanden eine Value-Prämie in jedem der acht Märkte und Anlageklassen, die sie untersuchten. Über die vier großen Aktienregionen zusammen brachte das günstigste Drittel 14,6 % im Jahr über dem Geldmarktzins, das teuerste 8,1 % [72].
Mit den frei verfügbaren Daten von Kenneth French lässt sich auch hier zeigen, wie sehr die Frist zählt [64]. Teilt man die US-Aktien seit Juli 1926 jedes Jahr nach Buchwert zu Kurs ein und vergleicht das günstigste Drittel mit dem teuersten, so brachte das günstige Drittel bis September 2026 13,1 % im Jahr, das teure 10,2 %. Doch in einem beliebigen einzelnen Jahr lag Value nur in 60 % der Fälle vorn, also kaum häufiger als bei einem Münzwurf. Über fünf Jahre waren es 69 %, über zehn Jahre 76 %, über zwanzig Jahre 92 % [64]. Kapitel 25 zeigt dieses Bild für Qualität und Investitionen in einer Abbildung; dort ist es noch deutlicher.
Wie lange die Lücke braucht, und warum sich viele nie schließen
Wenn sich Kurs und Wert annähern, wie lange dauert das? Für einzelne Aktien gibt es dafür keine allgemeine Zahl, weil die Antwort davon abhängt, wie man den Wert misst. Richard Frankel und Charles Lee fanden, dass sich ihr Signal aus Wert zu Kurs über etwa drei Jahre auszahlte [6], und der Handtest in Kapitel 16 brauchte für seine Aktien im Mittel noch länger.
Eine unbequeme Studie gehört an diese Stelle. Randolph Cohen, Christopher Polk und Tuomo Vuolteenaho zerlegten 2003 die Unterschiede im Verhältnis von Buchwert zu Kurs zwischen US-Firmen von 1937 bis 1997. Ihr Ergebnis: Rund 80 % dieser Unterschiede erklären sich durch die Profitabilität der folgenden fünfzehn Jahre und durch dauerhaft unterschiedliche Bewertungsniveaus, nur rund 20 % durch vorübergehend unterschiedliche erwartete Renditen [73]. Anders gesagt: Die meisten billigen Aktien sind überwiegend aus gutem Grund billig. Nur ein kleinerer Teil des Abstands ist die Fehlbewertung, die sich später in Rendite verwandelt. Das ist die Wertfalle in Zahlen, und es ist der Grund, warum Bewertung allein nicht reicht (Kapitel 13 und 25).
Dieselbe Studie hat eine tröstliche zweite Hälfte: Je weiter die Bewertungen von günstigen und teuren Aktien auseinanderliegen, desto höher war danach die Rendite der günstigen gegenüber den teuren [73]. Wenn die Lücke am größten ist, ist sie am wertvollsten. Sie fühlt sich dann nur am schlechtesten an.
Was dagegen spricht
Ein Kapitel über Bewertung ohne die Gegenargumente wäre selbst ein Fall von irrationalem Überschwang. Fünf Einwände wiegen schwer.
Im Voraus hätte es oft nicht geholfen. Amit Goyal und Ivo Welch prüften 2008 die bekannten Vorhersagegrößen für den Gesamtmarkt, von der Dividendenrendite bis zum Buchwert-Kurs-Verhältnis, so, wie ein Anleger sie damals hätte nutzen können, also nur mit den Daten bis zum jeweiligen Tag. Ihr Urteil: In den 30 Jahren bis 2004 haben die Modelle sowohl innerhalb als auch außerhalb der Stichprobe versagt [74]. Bei der Dividendenrendite stammte mehr als die Hälfte der besten Prognoseleistung (0,0477 von 0,0845) aus einer einzigen Episode, dem Ölschock von 1973 bis 1975 [74]. Cochrane hält dagegen, dass eine schwache Prognose im Einzeljahr kein Beweis gegen die langfristige Vorhersagbarkeit ist [70]. Beide haben auf ihre Art recht: Als Ampel für Ein- und Ausstieg ist die Bewertung des Gesamtmarkts unbrauchbar, als Hinweis auf die Bandbreite des nächsten Jahrzehnts nicht.
Das Mittel hat sich vielleicht verschoben. Vor 1990 lag der Median des Shiller-KGV bei 14,6, seit 1990 bei 26,4, und in 95 % aller Monate seit 1990 lag es über dem langjährigen Mittel von 17,8 [53]. Nimmt man nur die Startmonate bis 1990, erklärt das Shiller-KGV 34 % der Zehnjahresrendite; mit allen Daten bis heute nur noch 26 % [53]. Wer im September 2012 kaufte, als das Shiller-KGV nach der damaligen Rechnung von Asness bei 22,2 lag und damit höher als in 80 % der Zeit seit 1926 [68], bekam in den folgenden zehn Jahren real 9,6 % im Jahr [53]. Ob sich der faire Normalwert dauerhaft erhöht hat, etwa durch andere Bilanzierungsregeln, niedrigere Zinsen oder profitablere Firmen, ist unter Fachleuten umstritten; die Daten allein entscheiden es nicht.
Die Stichprobe ist kleiner, als sie aussieht. 1.630 Startmonate klingen nach viel. Weil sich die Zehnjahreszeiträume überlappen, stecken darin aber nur rund 14 voneinander unabhängige Jahrzehnte. Asness nennt das Problem selbst [68]. Jede Tabelle dieses Kapitels ist deshalb eine Beschreibung der Geschichte, kein Naturgesetz.
Es sind die Daten eines Gewinners. Die USA gehören zu den Märkten, die das 20. Jahrhundert am besten überstanden haben. Ob die Muster in Märkten mit Kriegen, Enteignungen und Schließungen ebenso gelten, lässt sich nur eingeschränkt prüfen (Kapitel 23).
Value kann sehr lange leiden. Von 2007 bis 2020 brachte das günstigste Drittel der US-Aktien nach Buchwert zu Kurs 5,3 % im Jahr, das teuerste 12,8 % [64]. Im Verhältnis zueinander verlor Value von Februar 2007 bis September 2020 rund zwei Drittel (−65,9 %), und trotz eines starken Vorsprungs seit 2021 war dieser Rückstand im September 2026 noch nicht aufgeholt [64]. Eugene Fama und Kenneth French fanden die Prämie in der zweiten Hälfte ihrer Daten von 1963 bis 2019 im Schnitt viel niedriger, konnten wegen der großen Schwankung aber nicht ausschließen, dass die erwartete Prämie gleich geblieben war [75].
Robert Arnott, Campbell Harvey, Vitali Kalesnik und Juhani Linnainmaa zeigten, dass der Einbruch des Value-Faktors um 55 % bis Mitte 2020 der größte seit 1963 war. Nach ihrer Rechnung erklärt allein die Verschiebung der Bewertung, also dass günstige Aktien im Verhältnis zu teuren immer günstiger wurden, den ganzen Einbruch; dazu kommt, dass der Buchwert immaterielle Werte wie Forschung und Marken nicht erfasst [76]. Ronen Israel, Kristoffer Laursen und Scott Richardson zeigten, dass die Schwäche vor allem das Verhältnis von Buchwert zu Kurs traf, während eine Bewertung über die Gewinnrendite für große US-Firmen von 1987 bis August 2020 viel besser abschnitt; ihr Schluss: Value für tot zu erklären, sei verfrüht [77]. Die Autoren arbeiten allerdings bei einem Anbieter von Value-Strategien.
Was das für die Praxis heißt
Aus diesen Befunden folgt keine Regel zum Kaufen oder Verkaufen, wohl aber eine Haltung.
- Bewertung ist eine Aussage über Jahrzehnte. Wer eine hohe Bewertung als Signal für das nächste Jahr liest, wird oft zu früh sein, wie Greenspan 1996. Wer sie als Hinweis auf die Bandbreite des nächsten Jahrzehnts liest, liegt historisch deutlich öfter richtig.
- Ein teurer Markt verändert die Erwartung, nicht den Kalender. Im Oktober 2026 lag das Shiller-KGV des US-Markts bei 40,7; höher lag es seit 1881 nur in 19 Monaten der Jahre 1999 und 2000 [53]. Daraus lässt sich nicht ablesen, was im nächsten Jahr geschieht. Es heißt nur, dass die Geschichte für teure Startpunkte eine schmalere und tiefer liegende Bandbreite des folgenden Jahrzehnts zeigt. Genau so ist die Marktbewertung im Tool gemeint: als Hintergrund für Geduld, nicht als Signal für den richtigen Zeitpunkt (Kapitel 6).
- Bei einzelnen Aktien gilt dasselbe, nur lauter. Eine Lücke zwischen Kurs und Wert ist eine Aussage über Jahre. Ein großer Teil der billigen Aktien ist aus gutem Grund billig, deshalb braucht die Frage „Wie günstig?“ immer die zweite Frage „Wie gut?“ (Kapitel 25).
- Die Frist entscheidet über die Trefferquote. In einem einzelnen Jahr lag Value in den US-Daten kaum öfter vorn als ein Münzwurf, über zwanzig Jahre in neun von zehn Zeiträumen. Wer nicht durch mehrere schwache Jahre hindurch halten kann, erlebt von der Idee vor allem die schlechten Seiten.
Kurz gesagt
- Über das nächste Jahr sagt die Bewertung fast nichts: In Shillers Daten erklärt das Shiller-KGV 4 % der Rendite des Folgejahres, aber 26 % über zehn und 38 % über zwanzig Jahre.
- Teurer Start, mageres Jahrzehnt: Mit einem Shiller-KGV über 30 brachte das folgende Jahrzehnt im Mittel −1,0 % real im Jahr, unter 10 im Mittel 11,3 %.
- Ein hoher Preis kündigt kein schnelleres Gewinnwachstum an, sondern niedrigere spätere Renditen.
- Die meisten billigen Aktien sind aus gutem Grund billig; nur ein kleinerer Teil des Abstands ist Fehlbewertung.
- Value kann über ein Jahrzehnt verlieren; die Belege sind langfristig stark und kurzfristig schwach.
Kapitel 25
Warum Qualität sich auszahlt, obwohl sie jeder sehen kann
Profitabilität, sparsame Investitionen und gesunde Bilanzen in der Forschung
Eine der ersten Lektionen über Märkte lautet: Was jeder weiß, ist im Preis. Dass eine Firma hohe Margen hat, wenig Schulden und verlässlich Geld verdient, steht in jedem Geschäftsbericht und auf jedem Finanzportal. Also, so die Logik, ist eine solche Firma auch entsprechend teuer, und wer sie kauft, bekommt eine gute Firma, aber keine gute Rendite.
Die Daten sagen etwas anderes. Robert Novy-Marx hat 2013 gemessen, wie viel Bruttogewinn eine Firma aus ihrem Vermögen herausholt (Umsatz minus Herstellkosten, geteilt durch die Bilanzsumme). Das profitabelste Fünftel der US-Aktien brachte von 1963 bis 2010 0,31 Prozentpunkte im Monat mehr als das am wenigsten profitable, obwohl es im Schnitt teurer bewertet war [7]. Profitabilität sagte Renditen also etwa so gut voraus wie das klassische Verhältnis von Buchwert zu Kurs, und das, obwohl sie für jeden sichtbar war.
Mit den frei verfügbaren Daten von Kenneth French lässt sich das bis heute fortschreiben [64]. Teilt man die US-Aktien seit Juli 1963 jedes Jahr nach ihrer operativen Profitabilität ein (Betriebsgewinn im Verhältnis zum Buchwert), brachte das profitabelste Drittel bis September 2026 12,2 % im Jahr, das am wenigsten profitable 8,6 %. Wichtiger als der Durchschnitt ist die Verlässlichkeit: Über zehn Jahre lag das profitable Drittel in 91 % aller Zeiträume vorn, über fünfzehn Jahre in 97 % [64].
| Zeitraum | profitabel | schwach | Abstand | zurückhaltend | expansiv | Abstand |
|---|---|---|---|---|---|---|
| 1963 bis 1990 | 10,9 % | 8,8 % | +2,1 | 13,1 % | 8,5 % | +4,6 |
| 1991 bis 2006 | 13,4 % | 8,8 % | +4,6 | 14,8 % | 10,6 % | +4,2 |
| 2007 bis 2020 | 12,4 % | 7,3 % | +5,2 | 10,0 % | 11,6 % | −1,6 |
| 2021 bis Sept. 2026 | 14,8 % | 10,5 % | +4,3 | 15,6 % | 13,0 % | +2,5 |
| ganzer Zeitraum | 12,2 % | 8,6 % | +3,6 | 13,0 % | 10,1 % | +2,9 |
Quelle der Tabelle: eigene Rechnung aus der Data Library von Kenneth French, CRSP-Stand September 2026 [64].
Die Tabelle zeigt jeweils das obere gegen das untere Drittel der US-Aktien, wertgewichtet, vor Kosten [64]. Bemerkenswert ist die dritte Zeile: In den Jahren 2007 bis 2020, in denen günstige Aktien ihr schlechtestes Jahrzehnt seit Beginn der Daten erlebten (Kapitel 24), lag das profitable Drittel weiter klar vorn. Der größte Rückstand des profitablen Drittels gegenüber dem schwachen seit 1963 betrug 31,5 %, von Oktober 1998 bis Februar 2000, also in der Internetblase, und war schon im November 2000 wieder aufgeholt [64]. Zum Vergleich: Der Rückstand der günstigen gegenüber den teuren Aktien betrug ab 2007 rund zwei Drittel und war 2026 noch nicht aufgeholt.
Gut und günstig sind Gegenspieler, die sich ergänzen
Warum ist der Vorsprung profitabler Firmen nicht längst weggekauft? Ein Teil der Antwort liegt darin, dass Qualität und niedriger Preis selten zusammenkommen. Novy-Marx fand eine Korrelation von −0,57 zwischen Profitabilität und Value: Profitable Firmen sind meist teuer, günstige meist wenig profitabel [7]. Wer nur nach dem Preis kauft, landet bei den schwächeren Geschäften; wer nur nach Qualität kauft, zahlt oft zu viel. Gerade weil beide Signale gegeneinander laufen, ergänzen sie sich. In Novy-Marx' Daten von 1963 bis 2010 hatte eine Mischung aus beiden keinen einzigen Fünfjahreszeitraum mit Verlust [7].
Eugene Fama und Kenneth French, die den Value-Faktor selbst bekannt gemacht hatten, erweiterten ihr Modell 2015 um Profitabilität und Investitionen. Ihr bemerkenswertester Befund: Mit diesen beiden Faktoren wurde der Value-Faktor in den US-Daten von 1963 bis 2013 überflüssig, weil seine Rendite von den anderen eingefangen wurde [9]. Anders gesagt: Ein großer Teil dessen, was „günstig“ an Rendite bringt, steckt in der Frage, ob eine Firma profitabel ist und mit ihrem Geld sparsam umgeht.
Clifford Asness, Andrea Frazzini und Lasse Pedersen haben das Thema 2019 unter dem Namen „Quality minus Junk“ zusammengefasst (Kapitel 13 nennt die Studie schon). Ihr Kernbefund ist eine Preisfrage: Qualitätsaktien, also profitable, wachsende und sichere Firmen, werden an der Börse zwar höher bewertet, aber nur ein wenig. Dieser „Preis der Qualität“ schwankt, er war während der Internetblase am niedrigsten, und wenn er niedrig war, folgten hohe Renditen für Qualität [8]. Der Markt sieht die Qualität also, er bezahlt sie nur nicht voll.
Die Wertfalle in Zahlen
Joseph Piotroski hat 2000 eine Zahl veröffentlicht, die jeden Schnäppchenjäger ernüchtern sollte: Unter den günstigsten Aktien der USA, gemessen am Verhältnis von Buchwert zu Kurs, schlugen weniger als 44 % den Markt in den zwei Jahren nach der Bildung des Portfolios [5]. Die Mehrheit der billigen Aktien war also eine Enttäuschung. Der Durchschnitt aller billigen Aktien war trotzdem gut, weil wenige Gewinner viel brachten; das Muster aus Kapitel 23 wiederholt sich im Kleinen.
Piotroski trennte die billigen Aktien mit neun einfachen Fragen an die Bilanz (der F-Score, Kapitel 13 und Glossar). Die finanziell stärksten unter den billigen Aktien lagen im Jahr nach der Auswahl 13,4 % über dem Markt, die schwächsten 9,6 % darunter; alle billigen zusammen 5,9 % darüber [5]. Die Auswahl der starken verbesserte die Rendite um mindestens 7,5 Prozentpunkte im Jahr (diese Zahl nennt schon Kapitel 16 [5]). Der Vorsprung saß allerdings vor allem in kleinen und mittleren Firmen mit wenig Handel und ohne Analysten, also dort, wo Kosten und Liquidität am meisten stören [5].
Noch deutlicher wird die Falle am unteren Rand. John Campbell, Jens Hilscher und Jan Szilagyi haben 2008 gemessen, was Aktien mit hohem Pleiterisiko bringen. Die Intuition sagt: hohes Risiko, hohe Rendite. Die Daten sagten das Gegenteil. Das riskanteste Prozent der Aktien lag 17,0 % im Jahr unter dem Markt, die sichersten 5 % lagen 3,4 % darüber [78]. Die Merkmale, die eine Pleite ankündigen, sind wenig überraschend: hohe Verschuldung, geringe Profitabilität, ein kleiner Börsenwert, schwache und schwankende Kurse im Vorjahr und wenig Bargeld [78].
Gewinn, der als Geld ankommt
Ein Gewinn in der Bilanz ist nicht dasselbe wie Geld auf dem Konto. Der Unterschied heißt Periodenabgrenzung (englisch accruals): Umsätze, die gebucht, aber noch nicht bezahlt sind, Lagerbestände, die wachsen, Kosten, die verteilt werden. Richard Sloan hat 1996 gezeigt, dass der Markt diesen Unterschied lange übersah: Firmen, deren Gewinn zu einem großen Teil aus Abgrenzungen bestand, brachten danach weniger als Firmen, deren Gewinn als Geld ankam [15]. Der Effekt ist kleiner geworden; in der strengen Nachrechnung von Hou, Xue und Zhang, mit großen Firmen stärker gewichtet, blieben −0,27 % im Monat, etwa ein Drittel des ursprünglichen Werts [25].
Ray Ball, Joseph Gerakos, Juhani Linnainmaa und Valeri Nikolaev haben 2016 gezeigt, wie eng beides zusammenhängt: Misst man die Profitabilität einer Firma näher am tatsächlichen Geldfluss, also ohne die Abgrenzungen, sagt sie Renditen deutlich besser voraus. Die risikobereinigte Rendite einer Strategie nach Profitabilität stieg dadurch um fast 40 %, und die Abgrenzungen hatten daneben keinen eigenen Erklärungswert mehr [79]. Gewinn, der als Geld ankommt, zählt; Buchgewinn, der nur in der Bilanz steht, ist der Teil, auf den der Markt hereinfällt.
Wer viel investiert, enttäuscht im Schnitt
Investitionen klingen nach Zukunft. Für Aktionäre sind sie im Schnitt ein Warnsignal. Sheridan Titman, John Wei und Feixue Xie fanden 2004, dass Firmen, die ihre Investitionen stark erhöhten, danach rund 2 % im Jahr schlechter liefen als zurückhaltende; am stärksten war der Effekt bei Firmen mit viel Cashflow und wenig Schulden, bei denen das Management also freie Hand hatte [14]. Die Autoren deuten das als Imperiumsbau: Geld, das leicht verfügbar ist, wird nicht immer gut angelegt. Michael Cooper, Huseyin Gulen und Michael Schill fanden 2008, dass schon das Wachstum der Bilanzsumme die späteren Renditen stark vorhersagt, auch bei großen Firmen und neben den bekannten Größen wie Bewertung und Firmengröße [80]. In der Nachrechnung von Hou, Xue und Zhang blieb der Investitionseffekt mit −0,46 % im Monat deutlich bestehen [25].
Dazu passt der Befund zu Neuemissionen aus Kapitel 23: Firmen, die neue Aktien ausgeben, ob beim Börsengang oder später, liefen in den fünf Jahren danach deutlich schlechter als vergleichbare Firmen [61]. Jeffrey Pontiff und Artemiza Woodgate zeigten 2008, dass die Veränderung der Aktienzahl seit 1970 die Renditen stärker vorhersagt als Größe, Bewertung oder Momentum für sich: Wer verwässert, bringt weniger, wer zurückkauft, mehr [81]. In der Nachrechnung von Hou, Xue und Zhang gehört dieser Effekt mit −0,66 % im Monat zu den stärksten überhaupt [25]. In Frenchs Daten brachte das zurückhaltendste Drittel der US-Firmen, gemessen am Wachstum der Bilanzsumme, von 1963 bis September 2026 13,0 % im Jahr, das expansivste 10,1 %; über zwanzig Jahre lag das zurückhaltende Drittel in 94 % aller Zeiträume vorn [64]. Aber nicht immer: Von 2007 bis 2020 lagen die expansiven Firmen vorn, und seit Dezember 2022 hatten sie einen Vorsprung von rund einem Drittel aufgebaut, der im September 2026 noch nicht aufgeholt war [64].
Was Firmen mit ihrem Geld tun
Die Art, wie eine Firma Geld an ihre Aktionäre zurückgibt, hat sich in einer Generation verändert. Eugene Fama und Kenneth French zeigten 2001, dass der Anteil der US-Börsenfirmen, die überhaupt eine Dividende zahlten, von 66,5 % im Jahr 1978 auf 20,8 % im Jahr 1999 fiel [82]. Gustavo Grullon und Roni Michaely fanden, dass US-Industriefirmen 1980 für Aktienrückkäufe 13,1 % dessen ausgaben, was sie als Dividende zahlten; im Jahr 2000 waren es 113,1 %, und 1999 und 2000 gaben sie erstmals mehr für Rückkäufe aus als für Dividenden [83].
Rückkäufe senden eine Botschaft, und der Markt hört sie zu langsam. David Ikenberry, Josef Lakonishok und Theo Vermaelen untersuchten Ankündigungen von Rückkäufen über die Börse in den USA von 1980 bis 1990. In den vier Jahren danach lagen die Aktien im Schnitt 12,1 % vor ihrer Vergleichsgruppe; bei günstig bewerteten Aktien waren es 45,3 %, bei teuren gab es keinen Vorsprung [84]. Ein Rückkauf ist also vor allem dann ein gutes Zeichen, wenn die Firma tatsächlich günstig ist; bei einer teuren Aktie verteilt er nur Geld zu einem hohen Preis.
Warum der Markt Qualität nicht voll bezahlt
Für ein Rätsel, das seit Jahrzehnten offen sichtbar ist, gibt es mehrere Erklärungen, und die Forschung hat sich nicht auf eine geeinigt.
- Langeweile hat einen Preis. Viele Anleger suchen die Aktie, die sich verdoppeln kann, nicht die, die verlässlich verdient. Andrea Frazzini und Lasse Pedersen haben gezeigt, dass Anleger, die keine Kredite aufnehmen wollen oder dürfen, ihre Rendite über schwankungsreiche Aktien suchen und sie dadurch überteuern; ruhige Aktien brachten risikobereinigt mehr (Kapitel 13 [13]).
- Qualität sieht teuer aus. Wer streng nach einfachen Kennzahlen wie dem Kurs-Gewinn-Verhältnis kauft, meidet profitable Firmen, weil sie höher bewertet sind. Wer nach Wachstum sucht, findet sie oft zu langweilig. Sie fallen zwischen die Stühle.
- Risiko, das man nicht sieht. Ein Teil der Forschung deutet die Prämien als Ausgleich für Risiken, die in ruhigen Zeiten unsichtbar sind. Asness, Frazzini und Pedersen schreiben selbst, dass sich die Qualitätsprämie mit den üblichen Risikomaßen nicht erklären lässt und offen ist, ob sie eine Fehlbewertung ist oder ein Zufallsfund in den Daten [8].
Was dagegen spricht
Die Belege für Qualität sind gut, aber nicht unangreifbar. Kewei Hou, Chen Xue und Lu Zhang haben in der Arbeitsfassung ihrer Studie von 2017 447 veröffentlichte Effekte mit einheitlichen, strengen Regeln nachgerechnet; 64 % davon waren nicht einmal auf dem üblichen Niveau von 5 % signifikant [25] (Kapitel 19 nennt dieselbe Studie in der Zeitschriftenfassung; deren Zahlen stehen in Kapitel 31). Dabei schnitten einige Qualitätsmaße schlecht ab: Die Kennzahl, nach der Fama und French ihren Profitabilitätsfaktor bilden, war für sich allein nicht signifikant (0,25 % im Monat, t-Wert 1,2; ab etwa 2 gilt ein Effekt als statistisch gesichert) [25]; Novy-Marx' Bruttoprofitabilität blieb nur knapp bestehen und verlor ihre Kraft fast ganz, wenn man den Investitionseffekt herausrechnete [25]; der Pleiterisiko-Effekt war in ihrer Nachrechnung „praktisch nicht vorhanden“ [25]; und Piotroskis F-Score, angewandt auf alle Aktien statt nur auf billige, war nicht signifikant [25]. Bestätigt wurden dagegen die Profitabilität nahe am Geldfluss (0,63 % im Monat, t-Wert 3,44) und der Investitionseffekt [25].
Ball und seine Mitautoren berichten selbst, dass die Erklärungskraft der Profitabilität und der Abgrenzungen ab etwa 2004 gegen null sank [79]. Und Juhani Linnainmaa und Michael Roberts haben die Bilanzdaten von US-Firmen bis 1918 zurück von Hand erhoben und die bekannten Effekte in der Zeit vor ihrer Entdeckung geprüft. Profitabilität und Investitionen, heute zwei zentrale Faktoren, brachten vor 1963 nur 2 und 9 Basispunkte (Hundertstel Prozentpunkte) im Monat, statistisch nicht von null zu unterscheiden; von 1963 bis 2014 waren es 30 und 25. Der Value-Effekt dagegen war auch vor 1963 da [85]. Das ist der ernsteste Einwand gegen die Qualitätsprämie: Sie ist in den Jahrzehnten, in denen sie entdeckt wurde, viel stärker als davor. Und die meisten Studienzahlen in diesem Kapitel sind Renditen von Portfolios, die gute Aktien kaufen und schlechte leerverkaufen, vor Kosten und vor Steuern. Ein Privatanleger, der nur kauft, erlebt einen kleineren, aber auch billigeren Teil davon.
Was das für die Praxis heißt
- Die zweite Frage stellen. Nach „Wie günstig?“ kommt „Wie gut?“. Die meisten billigen Aktien enttäuschen; ein nüchterner Blick auf Profitabilität, Geldfluss und Bilanz trennt historisch Schnäppchen von Fallen besser als der Preis allein.
- Geld vor Buchgewinn. Ein Gewinn, dem kein Geldfluss folgt, ist eine Frage, keine Antwort.
- Misstrauen bei großem Ehrgeiz. Stark steigende Investitionen und neue Aktien sind nicht immer schlecht, aber im Schnitt waren sie für die bisherigen Aktionäre kein gutes Zeichen.
- Qualität ist ein langsamer Vorteil. Wie bei Value zeigt sich der Vorsprung erst über viele Jahre verlässlich; in einzelnen Jahren, besonders in Blasen, kann er sich umkehren.
Kurz gesagt
- Profitable Firmen sind meist teurer und brachten trotzdem mehr: in den US-Daten seit 1963 rund 3,6 Prozentpunkte im Jahr, über zehn Jahre in 91 % der Zeiträume.
- Gut und günstig laufen gegeneinander und ergänzen sich gerade deshalb.
- Weniger als 44 % der billigsten Aktien schlugen den Markt; Aktien mit hohem Pleiterisiko brachten weniger, nicht mehr.
- Gewinn, der als Geld ankommt, sagt mehr als Buchgewinn; viel Investieren und neue Aktien waren im Schnitt kein gutes Zeichen.
- Nicht jedes Qualitätsmaß hält einer strengen Nachrechnung stand; die Profitabilität nahe am Geldfluss und der Investitionseffekt bestanden.
Kapitel 26
Wachstum: die teuerste Hoffnung an der Börse
Wie selten hohes Wachstum anhält, und was der Preis davon schon voraussetzt
„Ignoring cycles and extrapolating trends is one of the most dangerous things an investor can do.“
Eigene Übertragung: Zyklen zu ignorieren und Trends fortzuschreiben, ist eines der gefährlichsten Dinge, die ein Anleger tun kann.
Howard Marks, Rundbrief „The Most Important Thing“, 2003 [86]
Im Dezember 1972 gab es an der Wall Street eine Gruppe von Aktien, die man nach verbreiteter Ansicht nur kaufen und nie wieder verkaufen musste: die „Nifty Fifty“, fünfzig große, schnell wachsende amerikanische Firmen wie Xerox, IBM, Polaroid und Coca-Cola, die Lieblinge der großen Vermögensverwalter [87]. Ihr Wachstum schien so sicher, dass der Preis keine Rolle spielte. Im Schnitt kosteten sie das 41,9-Fache ihres Jahresgewinns, mehr als doppelt so viel wie der S&P 500 mit 18,9 [87].
Jeremy Siegel hat 1998 nachgerechnet, was daraus wurde. Ein gleich gewichtetes Depot der fünfzig brachte bis August 1998 immerhin 12,5 % im Jahr, nicht schlecht für eine Gruppe, die als Paradebeispiel einer Blase gilt [87]. Aber innerhalb der Gruppe entschied der Preis: Die 25 teuersten Aktien, mit einem Kurs-Gewinn-Verhältnis von im Schnitt 54, brachten nur etwa die Hälfte der späteren Rendite der 25 günstigsten, deren Kurs-Gewinn-Verhältnis bei 30 lag [87]. Jeffrey Fesenmaier und Gary Smith haben die Rechnung bis Ende 2001 verlängert: Das Depot der fünfzig lag mit 11,64 % im Jahr nun unter dem S&P 500 mit 12,01 %, und jede zehn Punkte mehr beim Kurs-Gewinn-Verhältnis von 1972 kosteten im Schnitt rund 2 Prozentpunkte Rendite im Jahr [88]. Sogar bei den besten Firmen ihrer Zeit war der Preis die wichtigste Zutat der späteren Rendite.
Wie selten hohes Wachstum anhält
Michael Mauboussin, Dan Callahan und Darius Majd haben 2016 in ihrem „Base Rate Book“ für Credit Suisse ausgezählt, wie oft große Firmen schnell gewachsen sind. Grundlage waren die jeweils 1.000 größten Unternehmen der Welt von 1950 bis 2015, einschließlich derer, die später verschwanden. Über zehn Jahre wuchs der Umsatz nach Inflation im Median um 4,9 % im Jahr. Mehr als 20 % im Jahr über zehn Jahre schafften nur 4,5 % der Fälle, 1.852 von 41.645; mehr als 45 % im Jahr nur 0,3 % [89]. Über drei Jahre sah es freundlicher aus: Da lagen knapp 12 % der Fälle über 20 % im Jahr [89]. Kurze Wachstumsschübe sind also gar nicht selten. Was selten ist, ist ihre Dauer.
Für den Gewinn ist das Bild noch strenger, wie Kapitel 23 gezeigt hat: Chan, Karceski und Lakonishok fanden über die US-Firmen von 1951 bis 1997 im Wesentlichen keine Beharrlichkeit des Gewinnwachstums; fünf gute Jahre in Folge waren nicht häufiger als beim Münzwurf [60]. Nur etwa 10 % der Firmen steigerten ihre operative Leistung über zehn Jahre um mehr als 18 % im Jahr [60]. Eugene Fama und Kenneth French beschrieben im Jahr 2000 die Kraft dahinter: Profitabilität kehrt zum Mittelwert zurück, in ihrem einfachen Modell um etwa 40 % des Abstands je Jahr, und zwar umso schneller, je weiter eine Firma vom Mittel entfernt ist [90]. Hohe Gewinne locken Wettbewerber an, niedrige zwingen zu Sparprogrammen.
| Was wurde gemessen | Ergebnis | Daten | Quelle |
|---|---|---|---|
| realer Umsatz, Median über zehn Jahre | 4,9 % im Jahr | 1.000 größte Firmen der Welt, 1950 bis 2015 | Mauboussin u. a. 2016 |
| realer Umsatz über zehn Jahre über 20 % im Jahr | 4,5 % der Fälle | dito | Mauboussin u. a. 2016 |
| realer Umsatz über drei Jahre über 20 % im Jahr | rund 12 % der Fälle | dito | Mauboussin u. a. 2016 |
| operative Leistung über zehn Jahre über 18 % im Jahr | etwa 10 % der Firmen | US-Firmen 1951 bis 1997 | Chan, Karceski, Lakonishok 2003 |
| Gewinnwachstum fünf Jahre in Folge über dem Median | nicht häufiger als beim Münzwurf (Kapitel 23) | dito | Chan, Karceski, Lakonishok 2003 |
| Rückkehr der Profitabilität zum Mittel | etwa 40 % des Abstands je Jahr | US-Firmen | Fama, French 2000 |
Was ein hoher Preis an Wachstum verlangt
Basisraten werden erst nützlich, wenn man sie mit dem Preis verbindet. Eine einfache Rechnung zeigt, wie. Angenommen, eine Aktie kostet heute das 50-Fache ihres Gewinns, und in zehn Jahren soll sie, wie ein reifes Unternehmen, nur noch das 20-Fache kosten. Damit der Kurs dabei nicht fällt, muss sich der Gewinn in zehn Jahren auf das Zweieinhalbfache erhöhen, das sind 9,6 % im Jahr. Soll die Aktie außerdem 8 % im Jahr an Kurs zulegen, muss der Gewinn auf gut das Fünffache steigen, rund 18 % im Jahr, zehn Jahre lang. Genau diese Hürde schafften in den Daten von Chan, Karceski und Lakonishok nur etwa 10 % der Firmen [60].
Die Rechnung ist absichtlich einfach und ohne Dividenden. Sie zeigt aber den Kern: Ein hoher Preis ist eine Wette darauf, dass eine Firma zu einer kleinen Minderheit gehört. Manchmal gewinnt man diese Wette; Kapitel 23 hat gezeigt, dass wenige Firmen den Großteil aller Börsengewinne erzeugen. Man sollte nur wissen, dass man sie eingeht. Die Zahlen 20 und 8 % sind frei gewählt, nur zur Veranschaulichung.
Mauboussin und seine Mitautoren geben ein Beispiel, das 2016 viel diskutiert wurde. Tesla hatte als Ziel ausgegeben, den Umsatz zehn Jahre lang um 50 % im Jahr zu steigern, ausgehend von rund 6 Milliarden Dollar. In ihrer Datenbank gab es in dieser Größenklasse keinen einzigen Vorläufer, der das geschafft hatte [89]. Das ist kein Urteil über eine Firma, sondern ein Maß dafür, wie außergewöhnlich eine Erwartung ist.
Wer die höchsten Erwartungen hat, enttäuscht am häufigsten
Rafael La Porta hat 1996 die Aktien danach sortiert, wie viel Gewinnwachstum die Analysten für sie erwarteten. Im Zehntel mit den niedrigsten Erwartungen, im Schnitt 2,3 % Wachstum im Jahr, brachten die Aktien im folgenden Jahr 29,5 %. Im Zehntel mit den höchsten Erwartungen, im Schnitt 26 % Wachstum im Jahr, brachten sie 8,6 % [91]. Das war die Zeit von 1982 bis 1991. Der aufschlussreichste Teil der Studie ist ein Detail: In den drei Tagen um die Bekanntgabe der Quartalszahlen fielen die Hoffnungsträger über ein Jahr zusammengerechnet um 1,6 % [91]. Ihre Kurse sanken also genau dann, wenn die tatsächlichen Gewinne bekannt wurden. Das spricht dafür, dass die Erwartungen zu hoch waren, und weniger dafür, dass die Aktien einfach weniger riskant waren.
Patricia Dechow und Richard Sloan kamen 1997 zu einem verwandten Schluss: Die höheren Renditen günstiger Aktien lassen sich zu mehr als der Hälfte damit erklären, dass die Kurse die zu optimistischen langfristigen Wachstumsprognosen der Analysten übernehmen [92]. Wie optimistisch diese Prognosen sind, zeigt Kapitel 27 [93].
Länder: Wachstum ist nicht Rendite
Die bekannteste Form der Wachstumshoffnung betrifft ganze Länder: Wer in die am schnellsten wachsenden Volkswirtschaften investiert, so die Vorstellung, verdient am meisten. Jay Ritter hat das 2005 an 16 Ländern über das ganze 20. Jahrhundert geprüft. Die Korrelation zwischen dem Wachstum der Wirtschaftsleistung je Kopf und der realen Aktienrendite war negativ, minus 0,37 [94]. Japan hatte von 1900 bis 2000 mit 2,9 % im Jahr das höchste Wachstum je Kopf, aber nur 4,1 % reale Aktienrendite, und die reale Dividende je Aktie schrumpfte über das Jahrhundert um 3,3 % im Jahr [94].
Ritters Erklärung: Wachstum entsteht aus Ersparnissen, mehr Arbeit und technischem Fortschritt. Fließt das neue Kapital in neue Firmen oder als neue Aktien und Kredite in bestehende, kommt der Gewinn daraus nicht bei den bisherigen Aktionären an; und technischer Fortschritt erhöht die Gewinne nur, wenn Firmen eine dauerhaft starke Marktstellung haben [94]. Sein Schluss: Länder mit hohem Wachstumspotenzial seien nur dann gute Anlagen, wenn die Bewertung niedrig ist [94]. Die Korrelation ist statistisch nicht gesichert und beruht auf 16 Märkten, die alle überlebt haben; die Richtung aber widerspricht der Intuition deutlich.
Was dagegen spricht
Wachstum ist nicht wertlos, und dieses Kapitel ist kein Plädoyer gegen wachsende Firmen. Die wenigen Firmen, die laut Bessembinder den gesamten Nettogewinn des US-Markts erzeugt haben, sind fast alle über lange Zeit stark gewachsen (Kapitel 23). Von 2007 bis 2020 brachten in den US-Daten die teuersten Aktien deutlich mehr als die günstigsten (Kapitel 24). Siegels eigene Rechnung zeigt, dass selbst die Nifty Fifty von 1972 bis 1998 eine ordentliche Rendite brachten, weil einige von ihnen ihr Wachstum tatsächlich über Jahrzehnte hielten [87]. Die Basisraten selbst haben Grenzen: Mauboussin zählt nur die größten Firmen und nennt selbst eine gewisse Überlebensverzerrung [89], Chan und seine Mitautoren zählen nur Überlebende [60]. Und schließlich bilden die Abschlüsse heute einen Teil der Investitionen, etwa in Forschung, Software und Marken, als Kosten ab statt als Vermögen. Robert Arnott und seine Mitautoren zeigen, dass der klassische Value-Faktor von 2007 bis Juni 2020 54,8 % verlor, mit eingerechneten immateriellen Werten aber nur 43,0 % [76]. Wer Wachstumsfirmen nur an ihrem heutigen Gewinn misst, kann sie also zu streng beurteilen.
Was das für die Praxis heißt
- Den Preis in Wachstum übersetzen. Die Frage ist nicht, ob eine Firma wächst, sondern ob sie schneller wächst, als der Preis schon voraussetzt. Je höher der Preis, desto kleiner die Minderheit der Firmen, die das je geschafft haben. Im Tool zeigt der Reiter Wachstum, was die Firma geliefert hat und wie viel Wachstum der Kurs schon voraussetzt (Kapitel 6).
- Die Basisrate neben die Geschichte legen. Jede Wachstumsgeschichte klingt einzigartig. Die Frage „Wie oft hat eine Firma dieser Größe so etwas zehn Jahre lang geschafft?“ ist der beste Schutz gegen die schönste Erzählung.
- Kurze Schübe nicht fortschreiben. Drei gute Jahre sind häufig, zehn sind selten. Profitabilität kehrt zum Mittel zurück, im Schnitt schnell.
- Wachstum ist willkommen, solange man es nicht teuer bezahlt. Die besten Ergebnisse in den Daten dieses Kapitels lieferten nicht die Firmen mit dem höchsten Wachstum, sondern die, bei denen der Preis noch Raum für Enttäuschungen ließ.
Kurz gesagt
- Die Nifty Fifty kosteten 1972 das 41,9-Fache ihres Gewinns; jede zehn Punkte mehr kosteten danach rund 2 Prozentpunkte Rendite im Jahr.
- Über zehn Jahre schafften nur 4,5 % der großen Firmen mehr als 20 % reales Umsatzwachstum im Jahr; über drei Jahre rund 12 %.
- Ein Kurs-Gewinn-Verhältnis von 50 verlangt für eine ordentliche Rendite rund 18 % Gewinnwachstum über zehn Jahre, das schafften etwa 10 % der Firmen.
- Aktien mit den niedrigsten Wachstumserwartungen brachten im Folgejahr 29,5 %, die mit den höchsten 8,6 %.
- Auch bei Ländern hing die Aktienrendite nicht am Wirtschaftswachstum; entscheidend war der Preis.
Kapitel 27
Die Prognosen der Profis
Was Analysten, Kursziele, Volkswirte und Fonds tatsächlich treffen
„In this business if you're good, you're right six times out of ten. You're never going to be right nine times out of ten.“
Eigene Übertragung: Wer in diesem Geschäft gut ist, liegt sechs von zehn Mal richtig. Neun von zehn Mal wirst du nie richtig liegen.
Peter Lynch, Interview mit PBS Frontline, 1996 [95]
Profis haben alles, was ein Privatanleger nicht hat: Datenbanken, Gespräche mit dem Vorstand, Teams von Analysten, die eine Branche seit Jahren verfolgen. Es liegt nahe, ihren Prognosen mehr zu trauen als der eigenen Einschätzung. Für eine Methode, die auf der Schätzung eines Werts beruht, ist das eine zentrale Frage: Wenn schon die Profis die Zukunft gut vorhersagen, wozu dann ein eigener Fair Value?
Die Antwort beginnt mit einer Zahl der Unternehmensberatung McKinsey. Marc Goedhart, Rishi Raj und Abhishek Saxena haben 2010 die Prognosen der Analysten für das Gewinnwachstum der Firmen im S&P 500 über 25 Jahre mit dem verglichen, was tatsächlich kam. Die Analysten erwarteten Jahr für Jahr ein langfristiges Gewinnwachstum von 10 bis 12 % im Jahr. Tatsächlich waren es 6 % [93]. Im Durchschnitt lagen die Prognosen fast 100 % zu hoch, und nur zweimal in 25 Jahren übertraf das tatsächliche Wachstum die Erwartung, beide Male in der Erholung nach einer Rezession [93].
Gewinnprognosen: systematisch zu hoch
Der Befund steht nicht allein. Louis Chan, Jason Karceski und Josef Lakonishok fanden für die USA von 1982 bis 1998, dass der Median der langfristigen Wachstumsprognosen der Analysten bei etwa 14,5 % im Jahr lag, das tatsächlich erreichte Fünfjahreswachstum aber bei etwa 9 % [60]. David Dreman und Michael Berry werteten 1995 66.100 Konsensschätzungen aus und fanden, dass nur eine Minderheit in einer Spanne lag, die viele Profis für annehmbar halten; die Fehler hingen kaum von Konjunktur oder Branche ab [96].
Zwei Dinge erklären den Hang zum Optimismus, ohne dass man den Analysten Unfähigkeit unterstellen muss. Erstens ist die Zukunft einzelner Firmen schlicht schwer vorherzusagen; Kapitel 23 zeigte, dass überdurchschnittliches Wachstum kaum häufiger anhält als bei einem Münzwurf. Zweitens, so eine verbreitete Erklärung, belohnt der Beruf den Optimismus: Analysten brauchen den Zugang zum Management, und ihre Häuser machen Geschäfte mit denselben Firmen. Die hier zitierten Studien messen den Optimismus, nicht seine Ursache. McKinsey stellte im selben Aufsatz fest, dass der Markt selbst „weniger übermütig“ war: Die tatsächlichen Kurs-Gewinn-Verhältnisse lagen außer in den Jahren 1999 bis 2001 rund 25 % unter denen, die sich aus den Analystenprognosen ergeben hätten [93]. Die Kurse rechnen also schon einen Abschlag auf die Prognosen ein.
Kursziele: mehr versprochen als gehalten
Ein Kursziel ist die Prognose eines Analysten, wo eine Aktie in zwölf Monaten stehen wird. Mark Bradshaw, Lawrence Brown und Kelly Huang haben Kursziele von US-Analysten aus den Jahren 2000 bis 2009 ausgewertet. Am Ende der zwölf Monate war nur in 38 % der Fälle das Kursziel erreicht; irgendwann während der zwölf Monate wurde es in 64 % der Fälle einmal berührt [97]. Die im Kursziel steckende Rendite lag im Schnitt 15 Prozentpunkte über der tatsächlichen, und der durchschnittliche absolute Fehler betrug 45 % [97]. Analysten, die dauerhaft bessere Kursziele setzten, gab es statistisch, aber nicht in einem wirtschaftlich nennenswerten Maß [97].
Empfehlungen: Information ja, Gewinn nach Kosten kaum
Sind die Empfehlungen der Analysten also wertlos? Nein, und das ist der faire Teil der Geschichte. Kent Womack zeigte 1996, dass neue Kauf- und Verkaufsempfehlungen großer Broker die Kurse bewegen und dass die Kurse danach noch eine Weile in dieselbe Richtung driften: nach Kaufempfehlungen wenig und kurz (+2,4 %), nach Verkaufsempfehlungen stärker (−9,1 %) und über sechs Monate [98]. Verkaufsempfehlungen sind selten und deshalb ernst zu nehmen.
Brad Barber, Reuven Lehavy, Maureen McNichols und Brett Trueman haben 2001 geprüft, ob man damit Geld verdienen kann. Die Aktien mit den besten Konsensempfehlungen zu kaufen und die mit den schlechtesten leerzuverkaufen, brachte vor Kosten über 4 % im Jahr mehr, aber nur bei täglicher Umschichtung. Nach Handelskosten war die Überrendite nicht verlässlich größer als null [99]. Die Information ist da; sie ist nur schnell im Preis.
Volkswirte: Rezessionen kommen überraschend
Kapitel 23 hat die Zahl schon genannt: Fast keine Rezession sah der Konsens der Prognostiker ein Jahr vorher [63]. Die Studie hat eine zweite, weniger bekannte Seite: Die Prognostiker sagten auch umgekehrt fast nie eine Rezession voraus, die dann ausblieb. Im April des Vorjahres gab es nur 8 falsche Rezessionsprognosen bei 1.153 Jahren ohne Rezession [63]. Die Volkswirte sind nicht zu ängstlich, sie sind zu träge: Sie schreiben das Normale fort. Für Anleger bedeutet das, dass eine Strategie, die auf der Vorhersage des nächsten Abschwungs beruht, auf ein Wissen baut, das auch den Fachleuten fehlt.
| Prognose | erwartet | eingetroffen | Zeitraum | Quelle |
|---|---|---|---|---|
| Gewinnwachstum S&P 500, Konsens der Analysten | 10 bis 12 % im Jahr | 6 % im Jahr | 25 Jahre bis 2009 | Goedhart, Raj, Saxena 2010 |
| langfristiges Gewinnwachstum, Median der Analysten | etwa 14,5 % im Jahr | etwa 9 % im Jahr (fünf Jahre) | 1982 bis 1998 | Chan, Karceski, Lakonishok 2003 |
| Kursziele für zwölf Monate | Kursziel erreicht | in 38 % der Fälle am Ende der Frist | 2000 bis 2009 | Bradshaw, Brown, Huang 2013 |
| Rezessionen ein Jahr im Voraus | Rückgang der Wirtschaft | fast nie vorhergesagt (Kapitel 23) | 1992 bis 2014, 63 Länder | An, Jalles, Loungani 2018 |
Fonds: die Arithmetik und ihre Folgen
Kapitel 2 hat die Grundrechnung erklärt: Vor Kosten muss der durchschnittliche aktiv verwaltete Dollar die Marktrendite erzielen, nach Kosten muss er dahinter bleiben [19]. Die Forschung hat diese Rechnung seither mit Zahlen gefüllt.
Kenneth French schätzte 2008 die Kosten, die alle US-Anleger zusammen für die Suche nach einer Überrendite zahlen: Gebühren, Handelskosten, Vertriebskosten. Sie lagen von 1980 bis 2006 bei 0,67 % des gesamten Marktwerts im Jahr. Der typische Anleger hätte seine Jahresrendite um diesen Betrag erhöht, wenn er einfach passiv investiert hätte [100]. Eugene Fama und Kenneth French zeigten 2010, dass das Gesamtdepot aller aktiven US-Aktienfonds nahe am Marktportfolio liegt und die hohen Kosten unvermindert als niedrigere Rendite bei den Anlegern ankommen; nur wenige Fonds verdienen genug, um ihre Kosten zu decken [101]. Laurent Barras, Olivier Scaillet und Russ Wermers schätzten im selben Jahr, dass rund 75 % der aktiven US-Aktienfonds nach Kosten keine Überrendite haben, und dass der Anteil wirklich fähiger Fonds bis 2006 fast auf null gefallen war [102].
Die halbjährlichen SPIVA-Auswertungen von S&P Dow Jones Indices bestätigen das Bild für die USA und Europa: Über zehn und zwanzig Jahre bleibt die große Mehrheit der aktiven Aktienfonds hinter ihrem Vergleichsindex zurück [27].
Das Geld folgt den Siegern von gestern
Warum fließt trotzdem so viel Geld in aktive Fonds und zu einzelnen Verwaltern? Weil Anleger, private wie professionelle, die vergangene Rendite für einen Beweis von Können halten. Erik Sirri und Peter Tufano zeigten 1998, dass überproportional viel Geld zu den Fonds fließt, die im Vorjahr sehr gut liefen, während schwache Fonds nicht entsprechend Geld verlieren [103].
Selbst Profis, die Profis auswählen, folgen dem Muster. Amit Goyal und Sunil Wahal untersuchten 2008 rund 3.400 US-Pensionspläne und andere große Auftraggeber, die von 1994 bis 2003 Vermögensverwalter einstellten und entließen. Die Auftraggeber stellten Verwalter nach großen Überrenditen ein; danach lieferten diese keine positive Überrendite mehr. Wo ein Verwalter entlassen und ein neuer eingestellt wurde, hätten die Auftraggeber mit dem Entlassenen nicht schlechter abgeschnitten als mit dem Neuen [104]. Der Wechsel kostete Geld und brachte nichts.
Was dagegen spricht
Diese Befunde sind kein Freispruch für Selbstüberschätzung, und sie sind kein Beweis, dass Profis nutzlos wären. Analysten liefern Information, die sich in den Kursen niederschlägt, besonders bei Verkaufsempfehlungen [98]. Bradshaw und seine Mitautoren zeigen, dass immerhin knapp zwei Drittel der Kursziele irgendwann innerhalb eines Jahres erreicht werden [97]. Die McKinsey-Studie ist eine Beratungsstudie ohne Begutachtung und betrachtet den Gesamtindex, nicht einzelne Firmen [93]. Fama und French finden vor Kosten an den äußersten Rändern echte Über- und Unterperformance [101], und die Schätzungen von Barras und seinen Mitautoren sind in der Fachliteratur methodisch umstritten [102]. Schließlich ist der Vergleich eines Fonds nach Kosten mit einem Index ohne Kosten streng; ein Indexfonds kostet auch etwas, wenn auch wenig.
Was das für die Praxis heißt
- Prognosen als Zutat, nicht als Urteil. Eine Wachstumsprognose ist eine Annahme, deren Geschichte nach oben verzerrt ist. Wer sie verwendet, tut gut daran, sie mit der Basisrate zu vergleichen: Wie oft haben Firmen so etwas in der Vergangenheit geschafft?
- Kursziele sind Stimmungsbilder. Ein Kursziel sagt mehr über die Erwartung des Analysten als über den Kurs in einem Jahr.
- Kosten sind die sicherste Prognose. Die einzige Zahl, die man über die Zukunft eines Fonds sicher weiß, ist seine Gebühr. French schätzt die Kosten der aktiven Suche für den Gesamtmarkt auf rund zwei Drittel Prozentpunkt im Jahr [100].
- Gestrige Sieger sind kein Beweis. Wer Fonds, Verwalter oder Strategien nach der Rendite des letzten Jahres auswählt, kauft im Schnitt das Ende einer guten Phase. Mehrere Legenden in Kapitel 29 lagen zeitweise jahrelang hinten.
Kurz gesagt
- Analysten erwarteten 25 Jahre lang 10 bis 12 % Gewinnwachstum im Jahr, es wurden 6 %.
- Nur 38 % der Kursziele waren nach zwölf Monaten erreicht; die eingepreiste Rendite lag im Schnitt 15 Punkte zu hoch.
- Empfehlungen enthalten Information, aber nach Handelskosten blieb kein verlässlicher Gewinn.
- Die Suche nach Überrendite kostet den US-Markt rund 0,67 % seines Werts im Jahr; rund drei Viertel der Fonds haben nach Kosten keine Überrendite.
- Auftraggeber stellen Verwalter nach guten Jahren ein und entlassen sie nach schlechten; der Wechsel brachte nichts.
Kapitel 28
Der Anleger als sein eigener Gegner
Handeln, Aufmerksamkeit, Verlustscheu und die Lücke zwischen Fonds und Anleger
„... most investors think quality, as opposed to price, is the determinant of whether something's risky.“
Eigene Übertragung: Die meisten Anleger glauben, dass die Qualität und nicht der Preis darüber entscheidet, ob etwas riskant ist.
Howard Marks, Rundbrief „It's Not Easy“, 2015 [105]
Wer mehr Zeit in seine Geldanlage steckt, öfter hinschaut, schneller reagiert und mehr handelt, sollte bessere Ergebnisse haben. So funktioniert es in den meisten Bereichen des Lebens: Übung, Aufmerksamkeit und Einsatz zahlen sich aus.
An der Börse zeigen die Daten das Gegenteil. Brad Barber und Terrance Odean haben 2000 die Konten von 66.465 Haushalten bei einem großen US-Discount-Broker von 1991 bis 1996 ausgewertet. Das Fünftel der Haushalte, das am meisten handelte, erzielte nach Kosten 11,4 % im Jahr. Der Markt brachte 17,9 %. Die Haushalte, die am wenigsten handelten, kamen auf 18,5 % [106]. Vor Kosten unterschieden sich die fleißigen und die trägen Anleger kaum; der Unterschied entstand fast vollständig durch das Handeln selbst. Der Titel ihres Aufsatzes fasst es zusammen: Handeln ist gefährlich für dein Vermögen.
Je mehr Handel, desto weniger Rendite
Das Muster wiederholt sich in jeder Art von Daten, die die Forschung dazu gefunden hat.
Bei Fondsanlegern. Morningstar vergleicht jedes Jahr die Rendite von Fonds mit der Rendite, die ihre Anleger tatsächlich erzielen, also unter Berücksichtigung, wann sie Geld hinein- und herausnehmen. Die Ausgabe von 2025 kennst du schon aus den zwölf Zahlen: Über die zehn Jahre bis Ende 2024 verdiente der durchschnittlich angelegte Dollar 7,0 % im Jahr, die Fonds selbst 8,2 % [66]. Bei den Fonds mit den ruhigsten Zu- und Abflüssen betrug die Lücke 0,8 Prozentpunkte, bei den unruhigsten 1,8 Prozentpunkte [66]. Bei Mischfonds, die Aktien und Anleihen in einem Produkt verbinden und deshalb seltener umgeschichtet werden, gab es fast keine Lücke; bei Branchenfonds, die zum Wetten auf Themen einladen, betrug sie 1,5 Prozentpunkte [66].
Am ganzen Markt. Ilia Dichev rechnete 2007 aus, was alle Anleger eines Markts zusammen verdient haben, gewichtet mit dem Geld, das sie gerade investiert hatten. An NYSE und AMEX lag diese Rendite von 1926 bis 2002 1,3 Prozentpunkte im Jahr unter der Rendite eines Anlegers, der einfach gekauft und gehalten hätte; an der Nasdaq von 1973 bis 2002 5,3 Prozentpunkte darunter; in 19 großen Märkten im Mittel 1,5 Prozentpunkte [107]. Das meiste Geld kam also jeweils dann, wenn die Kurse hoch waren, und ging, wenn sie tief waren.
In einem ganzen Land. Brad Barber, Yi-Tsung Lee, Yu-Jane Liu und Terrance Odean hatten Zugang zu allen Geschäften an der Börse von Taiwan von 1995 bis 1999. Die Privatanleger verloren durch ihr Handeln zusammen 3,8 Prozentpunkte Rendite im Jahr. Hochgerechnet entsprach das 2,2 % der gesamten Wirtschaftsleistung Taiwans [108]. Nur rund ein Viertel des Verlusts entstand durch schlechte Auswahl; der Rest waren Kommissionen, Transaktionssteuern und schlechtes Timing. Die professionellen Anleger auf der anderen Seite gewannen nach Kosten 1,5 Prozentpunkte im Jahr [108].
Beim Tageshandel. Fernando Chague, Rodrigo De-Losso und Bruno Giovannetti verfolgten alle Privatpersonen, die von 2013 bis 2015 in Brasilien mit dem Tageshandel im Index-Terminmarkt begannen. Von denen, die mehr als 300 Tage durchhielten, verloren 97 % Geld. Nur 1,1 % verdienten mehr als den Mindestlohn [109].
| Studie | Daten | Befund |
|---|---|---|
| Barber und Odean 2000 | 66.465 US-Haushalte, 1991 bis 1996 | aktivstes Fünftel 11,4 % im Jahr, Markt 17,9 % |
| Morningstar 2025 | über 25.000 US-Fonds und ETFs, 2015 bis 2024 | Anleger verdienten weniger als ihre Fonds |
| Dichev 2007 | NYSE und AMEX 1926 bis 2002, Nasdaq 1973 bis 2002 | Anleger 1,3 bzw. 5,3 Punkte im Jahr unter Kaufen und Halten |
| Barber, Lee, Liu, Odean 2009 | alle Geschäfte in Taiwan, 1995 bis 1999 | Privatanleger verlieren 3,8 Punkte im Jahr, 2,2 % des BIP |
| Chague, De-Losso, Giovannetti 2019 | Tageshändler in Brasilien, 2013 bis 2015 | 97 % der Ausdauernden verloren Geld |
Warum wir zu viel handeln
Selbstüberschätzung. Barber und Odean haben 2001 Männer und Frauen verglichen. Männer handelten 45 % mehr als Frauen, und das Handeln senkte ihre Nettorendite um 2,65 Prozentpunkte im Jahr, die der Frauen um 1,72 [110]. Bei alleinstehenden Männern war der Unterschied noch größer. Die Autoren deuten das als Selbstüberschätzung: Wer glaubt, mehr zu wissen als die anderen, handelt öfter, und jedes Geschäft hat auf der anderen Seite jemanden, der das Gegenteil glaubt.
Aufmerksamkeit. Barber und Odean zeigten 2008, dass Privatanleger vor allem Aktien kaufen, die gerade Aufmerksamkeit erregen: Aktien in den Nachrichten, Aktien mit ungewöhnlich hohem Umsatz, Aktien mit einer extremen Tagesbewegung. Bei den Aktien mit dem geringsten Umsatz kauften die Kunden eines großen Brokers deutlich weniger, als sie verkauften (das Ungleichgewicht lag bei −18,15 %); bei den 5 % mit dem höchsten Umsatz deutlich mehr (+29,5 %) [111]. Beim Kaufen haben wir die Wahl unter Tausenden Aktien und nehmen die, die uns gerade begegnen; beim Verkaufen wählen wir nur aus dem, was wir besitzen. Professionelle Anleger zeigten das Muster am wenigsten.
Dispositionseffekt. Terrance Odean hat 1998 an 10.000 Konten gemessen, was jeder Anleger von sich kennt: Wir verkaufen Gewinner lieber als Verlierer. Der Anteil der realisierten Gewinne lag bei 14,8 %, der realisierten Verluste bei 9,8 % [112]. Nur im Dezember, wenn Verluste die Steuer senken, kehrte sich das Verhältnis um. Der Fehler war teuer: Die verkauften Gewinner liefen im Folgejahr 3,4 Prozentpunkte besser als die gehaltenen Verlierer [112]. Peter Lynch nannte das, das Unkraut zu gießen und die Blumen abzuschneiden (Kapitel 29).
Kurzsichtige Verlustscheu. Kapitel 11 hat die Prospect Theory erklärt: Verluste schmerzen stärker als gleich große Gewinne freuen. Shlomo Benartzi und Richard Thaler haben 1995 gezeigt, was daraus folgt, wenn man oft hinschaut. Sie fragten, wie oft ein verlustscheuer Anleger sein Depot bewerten müsste, damit die historisch hohe Prämie von Aktien gegenüber Anleihen gerade zu ihm passt. Ihre Antwort: etwa einmal im Jahr [113]. Wer täglich hinschaut, sieht viel öfter Verluste, als er bei jährlichem Blick sähe, und empfindet dieselbe Anlage als viel riskanter. Die US-Daten aus Kapitel 23 zeigen dasselbe aus der anderen Richtung: Über ein Jahr verlor der Markt oft real Geld, über zwanzig Jahre fast nie.
Den Siegern hinterherlaufen. Das Geld der Fondsanleger fließt überproportional zu den Fonds, die im Vorjahr am besten liefen [103]. Peter Lynch berichtete, dass in seinen ersten drei Jahren bei Magellan rund ein Drittel der Anteile zurückgegeben wurde, obwohl der Fonds damals schon gut lief [95]. Wer nach guten Jahren kauft und nach schlechten verkauft, macht aus einer guten Fondsrendite eine mittelmäßige Anlegerrendite, wie die Zahlen von Morningstar und Dichev zeigen.
Was dagegen spricht
Die Befunde dieses Kapitels sind robust in ihrer Richtung, aber ihre Höhe ist mit Vorsicht zu lesen. Die Studien von Barber und Odean stammen aus den 1990er Jahren, als ein Geschäft bei einem Discount-Broker noch ein Vielfaches von heute kostete [106]. Ein großer Teil der Verluste in Taiwan entfiel auf eine Transaktionssteuer und hohe Kommissionen [108]. Der Tageshandel in Brasilien betrifft einen Terminmarkt, nicht die Auswahl von Aktien [109]. Die Lücke von Morningstar entsteht nach Aussage der Autoren auch durch vernünftiges Verhalten, etwa durch regelmäßiges Sparen in steigende Märkte; für den Gesamtmarkt gibt es keine Lücke, weil jedem Verkäufer ein Käufer gegenübersteht [66]. Und Dichevs Zahlen messen den Markt als Ganzes, einschließlich der Firmen, die neue Aktien ausgeben, wenn die Kurse hoch sind [107].
Häufig zitiert wird auch eine jährliche Studie des Beratungsunternehmens DALBAR, die eine viel größere Lücke zwischen Fonds und Anlegern ausweist. Wir verwenden ihre Zahlen nicht. Ihre Methode vermischt nach einer verbreiteten Kritik das Verhalten der Anleger mit der Reihenfolge der Marktrenditen: Wer regelmäßig einzahlt, hat bei einem steigenden Markt am Anfang wenig Geld investiert und erzielt deshalb auch ohne jeden Fehler eine niedrigere geldgewichtete Rendite. Harry Sit zeigte das an einem Beispiel, in dem ein Markt sich im ersten Jahr verdoppelt und dann neun Jahre flach bleibt: Der Index bringt 7,2 % im Jahr, ein Anleger mit gleich hohen Sparraten 1,7 %, obwohl er nichts falsch gemacht hat [114].
Und schließlich: Eine Anekdote, die oft zu diesem Thema erzählt wird, der durchschnittliche Anleger in Peter Lynchs Magellan-Fonds habe Geld verloren, ist nicht belegt (Kapitel 29).
Was das für die Praxis heißt
- Weniger tun ist eine Strategie. Die Daten belohnen nicht den Fleiß beim Handeln, sondern die Ausdauer beim Halten. Kapitel 11 erzählt dieselbe Lektion als eigene Erfahrung mit dem vergessenen Depot.
- Regeln vorher aufschreiben. Selbstüberschätzung, Aufmerksamkeit und Verlustscheu wirken im Moment der Entscheidung. Eine Regel, die vorher feststeht, wann gekauft und wann verkauft wird, nimmt ihnen die Bühne (Kapitel 10).
- Seltener hinschauen. Wer sein Depot einmal im Monat oder im Quartal ansieht, sieht weniger Verluste und trifft weniger Entscheidungen aus dem Bauch.
- Die Aufmerksamkeit prüfen. Wenn eine Aktie gerade überall ist, ist die Frage nicht „Soll ich sie kaufen?“, sondern „Hätte ich sie auch gefunden, wenn niemand über sie spräche?“.
- Gewinner nicht reflexhaft verkaufen, Verlierer nicht reflexhaft halten. Die Frage ist immer dieselbe: Wie steht der Kurs heute zum Wert, und trägt die These noch?
Kurz gesagt
- Wer am meisten handelte, erzielte nach Kosten deutlich weniger als der Markt; vor Kosten war der Unterschied klein.
- Fondsanleger verdienten weniger als ihre eigenen Fonds; je unruhiger die Flüsse, desto größer die Lücke.
- Wir kaufen, was Aufmerksamkeit erregt, verkaufen Gewinner zu früh und halten Verlierer zu lange; die verkauften Gewinner liefen danach 3,4 Punkte besser.
- Wer täglich auf sein Depot schaut, erlebt dieselbe Anlage als viel riskanter als jemand, der jährlich schaut.
- Die bekannte DALBAR-Zahl und die Magellan-Anekdote halten einer Prüfung nicht stand; die Richtung des Befunds tut es.
Kapitel 29
Die Legenden in Zahlen
Was über die erfolgreichsten Anleger wirklich belegt ist, ihre Fehler eingeschlossen
„You have to let the big ones make up for your mistakes.“
Eigene Übertragung: Man muss die großen Gewinner die Fehler ausgleichen lassen.
Peter Lynch, Interview mit PBS Frontline, 1996 [95]
Über berühmte Anleger kursieren Geschichten, die mit jeder Wiederholung schöner werden. Benjamin Graham, der Vater der Wertanalyse, soll mit seinem Fonds über zwanzig Jahre rund 20 % im Jahr verdient haben. Der durchschnittliche Anleger in Peter Lynchs Magellan-Fonds soll trotz des Rekords Geld verloren haben. Beides wird oft erzählt. Belegt ist keines von beiden; die zweite Geschichte hat Fidelity laut einem Zeitungsbericht von 1996 ausdrücklich bestritten [115].
Dieses Kapitel geht anders vor. Es nimmt nur auf, was sich an einer Quelle nachlesen lässt: an Briefen der Anleger selbst, an Fondsberichten, an Studien, die ihre Ergebnisse nachgerechnet haben. Jede Zahl wurde, wo möglich, gegengerechnet. Das Ergebnis ist weniger glatt als die Legenden, aber lehrreicher. Die Erwartung, die es bricht, lautet: Große Anleger gewinnen immer. Die Belege zeigen das Gegenteil. Sie lagen jahrelang hinten, hatten Einbrüche von einem Drittel, machten teure Fehler und wurden trotzdem legendär, weil sie an wenigen Grundsätzen festhielten.
| Anleger, Vehikel | Zeitraum | pro Jahr | Maßstab pro Jahr | Beleg |
|---|---|---|---|---|
| John Maynard Keynes, King's College, frei verwaltetes Vermögen | 1922 bis 1946 | 16,0 % (Mittel) | UK-Aktien 10,4 % | Studie |
| Benjamin Graham, Graham-Newman Corporation | 1945 bis 1956 | 17,4 % vor, 15,5 % nach Gebühr | S&P 500 18,3 % | Monografie 1977 |
| Benjamin Graham, 100 Graham-Newman-Aktien samt GEICO | 1948 bis 1976 | 11,4 % (ohne Dividenden) | S&P 500 7,1 % | Monografie 1977 |
| Warren Buffett, Buffett Partnership | 1957 bis 1969 | 29,5 % vor, 23,8 % nach Gewinnanteil | Dow 7,4 % | eigener Aufsatz |
| Warren Buffett, Berkshire Hathaway, Marktwert je Aktie | 1965 bis 2025 | 19,7 % | S&P 500 mit Dividenden 10,5 % | Aktionärsbrief |
| Walter Schloss, WJS Partnership | 1956 bis 1984 | 21,3 % vor, 16,1 % nach Gewinnanteil | S&P 500 8,4 % | Buffett 1984 |
| Charlie Munger, Wheeler, Munger & Co. | 1962 bis 1975 | 19,8 % vor, 13,7 % nach Gewinnanteil | Dow 5,0 % | Buffett 1984 |
| Bill Ruane, Sequoia Fund | 1970 bis 1984 | 18,2 % vor, 17,2 % nach Gebühr | S&P 500 10,0 % | Buffett 1984 |
| Rick Guerin, Pacific Partners | 1965 bis 1983 | 32,9 % vor, 23,6 % nach Gewinnanteil | S&P 500 7,8 % | Buffett 1984 |
| John Neff, Vanguard Windsor | 1964 bis 1995 | 13,8 % | S&P 500 10,7 % | Forbes 1997, nachgerechnet |
| Peter Lynch, Fidelity Magellan | 1977 bis 1990 | 29,2 % | S&P 500 15,1 % | Lynchs Angabe, Maßstab eigene Rechnung |
| Jim Simons (Gegenbild), Renaissance Medallion | 1988 bis 2018 | 63,3 % vor, rund 38 % nach Gebühren | US-Gesamtmarkt 10,0 % | Studie, Daten aus Zuckerman |
Die Tabelle mischt Dinge, die man nicht ohne Weiteres mischen darf: Renditen vor und nach Gebühren, Kursindizes mit und ohne Dividenden, mittlere und durchgehend verzinste Jahresraten, verschiedene Märkte und Jahrzehnte. Sie zeigt deshalb Größenordnungen, keine Rangliste. Die Fußnoten zu jeder Person sagen, was genau gemessen wurde.
John Maynard Keynes: der Ökonom, der beim Timing scheiterte
Keynes verwaltete ab 1921 das Stiftungsvermögen des King's College in Cambridge. David Chambers und Elroy Dimson haben 2013 die Unterlagen im Archiv des College ausgewertet. Das frei verwaltete Vermögen brachte von 1922 bis 1946 im Durchschnitt 16,0 % im Jahr, der britische Aktienmarkt 10,4 % [116]. Seine risikobereinigte Rendite war mit einer Sharpe-Quote von 0,73 deutlich besser als die des Markts mit 0,49 [116]. Die Sharpe-Quote misst, wie viel Rendite über dem sicheren Zins eine Anlage je Einheit Schwankung bringt.
Die interessanteste Zahl steht aber am Anfang. Keynes begann als Makro-Anleger: Er wollte vorhersehen, wann der Konjunkturzyklus dreht, und entsprechend zwischen Aktien, Anleihen und Geld wechseln. Bis August 1929 lag er kumuliert 17,2 % hinter dem britischen Aktienmarkt, und den Einbruch im Folgemonat sah er nicht kommen [116]. Die formalen Tests von Chambers und Dimson finden keinen Hinweis, dass er den Markt erfolgreich timen konnte [116]. Anfang der 1930er Jahre wechselte er die Methode: weg von der Vorhersage des Zyklus, hin zur Auswahl weniger, gut verstandener Firmen, mit einer Neigung zu kleineren Werten und hohen Dividenden. Erst danach schlug er den Markt verlässlich [121].
Er hat den Wechsel selbst begründet. 1934 schrieb er, er sei mehr und mehr überzeugt, die richtige Methode sei, ziemlich große Summen in Unternehmen zu stecken, von denen man glaubt, etwas zu verstehen, und deren Führung man voll vertraut [116]. 1938 schrieb er über das Hin und Her zwischen Aktien und Geld, es brauche in der Praxis „phänomenales Geschick“, damit nach Kosten und Zinsverlust viel übrig bleibe [116].
Benjamin Graham: der Vater der Wertanalyse und seine eine große Ausnahme
Graham ist der geistige Vater dieses Buchs (Kapitel 3). Seine Ergebnisse sind schwerer zu fassen als seine Ideen. Die verlässlichste Quelle ist eine Monografie von Irving Kahn, einem langjährigen Mitarbeiter, und Robert Milne aus dem Jahr 1977, herausgegeben von der Forschungsstiftung der Finanzanalysten [117]. Danach brachte die Graham-Newman Corporation von Januar 1945 bis August 1956 17,4 % im Jahr vor der Verwaltungsgebühr und 15,5 % danach. Der S&P 500 brachte im selben Zeitraum 18,3 % [117]. Der Vater des Value Investing lag mit seinem Fonds in diesen elf Jahren also hinter dem Markt.
Das ist nur die halbe Wahrheit. Der Fonds schwankte viel weniger als der Markt; sein Beta, das Maß für die Abhängigkeit vom Gesamtmarkt, lag bei 0,39. Bereinigt um dieses geringere Risiko lag er nach Kahn und Milne 7,7 Prozentpunkte im Jahr besser, als man erwarten durfte [117]. Graham kaufte vor allem Sondersituationen und Aktien unter ihrem Nettoumlaufvermögen, breit gestreut, mit wenig Marktrisiko.
Und dann ist da GEICO. 1948 kaufte Graham-Newman einen großen Anteil an der Versicherung GEICO und verteilte die Aktien später an die eigenen Anteilseigner. Wer 1948 hundert Graham-Newman-Aktien kaufte und die GEICO-Aktien behielt, hatte Ende 1976 ohne Dividenden 11,4 % im Jahr verdient, der S&P 500 brachte im gleichen Maß 7,1 % [117]. Nach Kahn und Milne brachte diese eine Position mehr Gewinn als alle seine anderen Anlagen zusammen [117]. Graham selbst sagte 1976 trocken, vom GEICO-Kauf an hätten sie wie sehr brillante Leute ausgesehen [117]. Der Mann, der Streuung und den Kauf unter Substanzwert lehrte, verdankte sein Vermögen einer einzigen, konzentrierten Qualitätsaktie.
Auch Graham hatte seine schrecklichen Jahre. Sein gemeinsames Konto verlor von 1929 bis 1932 rund 70 %, kaum weniger als der Dow mit 74 %; 1930 allein 50 %, auch weil er mit geliehenem Geld arbeitete [117]. „Das war ein Fehler“, sagte er 1976, „und ich musste mich durch die Zeit von 1929 bis 1932 quälen. Ich habe diesen Fehler danach nicht wiederholt.“ (eigene Übertragung) [117]
Warren Buffett: sechzig Jahre Zinseszins, und was Größe kostet
Buffetts Partnerschaft brachte von 1957 bis 1969 29,5 % im Jahr vor seinem Gewinnanteil und 23,8 % für die Kommanditisten; der Dow Jones mit Dividenden brachte 7,4 % [118] [122]. Für die Kommanditisten wurden aus einem Dollar in diesen dreizehn Jahren rund 16 Dollar, im Dow rund 2,5 Dollar.
Berkshire Hathaway, das Buffett 1965 übernahm, ist das längste öffentlich nachprüfbare Ergebnis eines einzelnen Anlegers. Nach dem jüngsten Aktionärsbrief, dem ersten, den sein Nachfolger Greg Abel im Februar 2026 unterschrieb, stieg der Marktwert einer Berkshire-Aktie von 1965 bis 2025 um 19,7 % im Jahr, der S&P 500 mit Dividenden um 10,5 % [119]. Insgesamt sind das 6.099.294 % gegen 46.061 % [119]. Die Jahresrate ist nicht einmal doppelt so hoch, das Endvermögen aber mehr als 130-mal so groß: Das ist die Macht des Zinseszinses über sechs Jahrzehnte.
Der Brief zeigt auch die Grenze. In den zehn Jahren von 2016 bis 2025 lag Berkshire in vier Jahren hinter dem S&P 500, und aus den zehn Jahreswerten der Tabelle ergibt sich für diesen Zeitraum 14,3 % im Jahr gegen 14,8 % für den Index [119]. Buffett hatte das schon 1984 vorhergesagt: „Größe ist der Anker der Rendite. Daran gibt es keinen Zweifel.“ (eigene Übertragung) [118]
Seine bekanntesten Sätze handeln vom Preis. 1987 schrieb er über Grahams Mr. Market, er sei da, um dir zu dienen, nicht um dich zu führen; nützlich sei sein Geldbeutel, nicht seine Weisheit [123]. 1989 beschrieb er seinen Wandel: Es sei weit besser, eine wunderbare Firma zu einem fairen Preis zu kaufen als eine mittelmäßige zu einem wunderbaren Preis; Charlie Munger habe das früh verstanden, er selbst sei ein langsamer Schüler gewesen [38]. Im selben Brief: Die Zeit ist der Freund des wunderbaren Geschäfts und der Feind des mittelmäßigen [38].
Buffett ist zugleich der Anleger, der seine Fehler am offensten beziffert. Sein erster Fehler, schrieb er 1989, sei der Kauf von Berkshire selbst gewesen, einer Textilfirma, deren schlechte Aussichten er kannte, die ihn aber mit ihrem niedrigen Preis lockte [38]. Den Kauf des Schuhherstellers Dexter 1993 nannte er 2007 sein schlechtestes Geschäft: Weil er mit Berkshire-Aktien bezahlte, kostete er die Aktionäre nicht 400 Millionen Dollar, sondern 3,5 Milliarden [124]; 2014 waren die dafür hergegebenen Aktien rund 5,7 Milliarden wert, und er schrieb, den Verlust der Wettbewerbsvorteile durch ausländische Konkurrenz habe er einfach nicht kommen sehen [125]. 2025 nannte er die schlimmste Sünde das Hinauszögern der Korrektur eines Fehlers [126].
Was die Forschung über Buffetts Erfolg sagt
Andrea Frazzini, David Kabiller und Lasse Pedersen haben 2013 (Zeitschriftenfassung 2018) Berkshires Aktie von November 1976 bis 2011 zerlegt. Sie brachte 19,0 % im Jahr über dem Zins für kurzfristige US-Staatspapiere, bei einer Schwankung von 24,9 %; die Sharpe-Quote lag bei 0,76, fast doppelt so hoch wie die des Markts mit 0,39 [127]. Ein Dollar vom November 1976 war Ende 2011 mehr als 1.500 Dollar wert [127].
Die Erklärung ist unspektakulärer als der Ruf. Buffett nutzte einen mäßigen Hebel von im Mittel etwa 1,6 zu 1, vor allem über das Geld, das Versicherungskunden im Voraus zahlen; diese Finanzierung kostete ihn im Schnitt nur 2,2 % im Jahr, mehr als drei Prozentpunkte unter dem Zins für Staatspapiere [127]. Und er kaufte Aktien, die billig, sicher und von hoher Qualität waren. Kontrolliert man für die Faktoren „Betting against Beta“ (ruhige Aktien) und „Quality minus Junk“ (Qualität), ist Buffetts Mehrrendite statistisch nicht mehr von null zu unterscheiden [127]. Die Autoren schließen, seine Renditen seien weder Glück noch Magie, sondern der Lohn für Hebel und einen Fokus auf billige, sichere Qualitätsaktien [127]. Ihr bemerkenswertester Satz: Die Sharpe-Quote von 0,76 sei vielleicht niedriger, als viele Anleger glauben [127]. Buffetts Vorsprung kam aus einer gut begründeten Regel, die er Jahrzehnte vor ihrer wissenschaftlichen Beschreibung anwandte und durch alle schlechten Jahre hindurch beibehielt.
Die Superinvestoren von Graham-and-Doddsville
1984 hielt Buffett an der Columbia Business School eine Rede zum fünfzigsten Jahrestag von Grahams und Dodds Lehrbuch. Er stellte sich dem Einwand, sein Erfolg sei Zufall, mit einem Gleichnis: Wenn 225 Millionen Menschen jeden Morgen eine Münze werfen, bleiben nach zwanzig Runden etwa 215 übrig, die jedes Mal richtig lagen, und mit 225 Millionen Orang-Utans wäre es genauso [118]. Entscheidend sei aber, ob die Gewinner aus demselben „Dorf“ kämen. Dann zeigte er die Ergebnisse von neun Anlegern, die bei Graham gelernt oder seine Lehre übernommen hatten.
Walter Schloss, der nach Buffett stark streute und weit über 100 Aktien hielt, die weniger kosteten, als sie einem privaten Eigentümer wert gewesen wären, brachte von 1956 bis Anfang 1984 21,3 % im Jahr vor Gewinnanteil, der S&P 500 8,4 % [118]. Tweedy, Browne brachte von 1968 bis 1983 20,0 % [118], Bill Ruanes Sequoia Fund von 1970 bis 1984 18,2 % gegen 10,0 % [118], Rick Guerins Pacific Partners von 1965 bis 1983 32,9 % gegen 7,8 % [118], Stan Perlmeter von 1965 bis 1983 23,0 % [118]. Ihre Depots überschnitten sich kaum; gemeinsam war ihnen nach Buffett nur, dass sie „im Kopf immer das Geschäft kaufen, nicht die Aktie“ [118].
Die Tabellen zeigen auch die harten Jahre. Charlie Munger, dessen Partnerschaft von 1962 bis 1975 19,8 % im Jahr gegen 5,0 % für den Dow brachte, verlor 1973 31,9 % und 1974 31,5 % [118]. Guerin verlor 1973 42,1 % und 1974 34,4 % [118]. Hohe Renditen und tiefe Rückschläge gehören bei konzentrierten Depots zusammen.
Die ehrliche Grenze nennt Buffett selbst: Hätte er erst kürzlich unter Tausenden Ergebnissen ein paar Namen herausgesucht, solle man an dieser Stelle aufhören zu lesen [118]. Er sagt, er habe die neun vorher gekannt. Unabhängig nachgeprüft sind die Tabellen nicht, und in einer Tabelle passt der als S&P 500 beschriftete Vergleichswert rechnerisch zur Spalte des Dow [118]. Die Ergebnisse sind nicht um Risiko bereinigt.
Charlie Munger: die teuersten Fehler sind die Käufe, die nicht stattfanden
Munger hat Buffett vom Kauf billiger, mittelmäßiger Firmen zum Kauf guter Firmen zu fairen Preisen gebracht; Buffett nannte das später die Lektion, die seine Zigarrenstummel-Gewohnheiten gebrochen habe [125]. In seinem Rückblick zum fünfzigsten Jahr von Berkshire beschrieb Munger, Buffett habe „fast unmenschliche Geduld“ gezeigt und selten gekauft [125]. Seine Fehlerbilanz ist ungewöhnlich: Fehler durch Handeln seien häufig gewesen, fast alle großen Fehler aber seien Käufe gewesen, die nicht stattfanden, etwa Walmart, als das sicher gut ausgegangen wäre; Berkshires Vermögen wäre mindestens 50 Milliarden Dollar größer, hätte man einige solcher Gelegenheiten erkannt [125]. Das ist Mungers eigene Schätzung, keine Rechnung.
John Neff: drei Punkte, einunddreißig Jahre
John Neff verwaltete von Juni 1964 bis Ende 1995 den Windsor-Fonds von Vanguard. Er kaufte große Firmen zu unterdurchschnittlichen Kurs-Gewinn-Verhältnissen. Nach Forbes brachte der Fonds in diesen 31 Jahren 13,8 % im Jahr; aus 10.000 Dollar wurden 587.000 Dollar, im S&P 500 248.000 Dollar [120]. Unsere Nachrechnung mit Shillers Daten ergibt für den S&P 500 in diesem Zeitraum 10,7 % im Jahr, passend zu Forbes [53]. Drei Prozentpunkte im Jahr klingen bescheiden; über drei Jahrzehnte wird daraus mehr als das Doppelte des Endvermögens. Die Zahl stammt aus Forbes.
Peter Lynch: 29 % im Jahr und hundert verpasste Zehnfach-Aktien
Peter Lynch leitete den Magellan-Fonds von Fidelity von Mai 1977 bis Mai 1990. In einem Interview mit dem Fernsehsender PBS sagte er 1996, aus 1.000 Dollar seien in diesen dreizehn Jahren 28.000 Dollar geworden [95]. Das sind 29,2 % im Jahr. Der S&P 500 brachte im selben Zeitraum mit Dividenden nach Shillers Daten 15,1 % im Jahr [53]. Die Zahl ist Lynchs eigene Angabe.
Lynchs Sätze aus diesem Interview sind die Lehre in Kurzform: Wer gut ist, liegt sechs von zehn Mal richtig, nie neun von zehn Mal. Man müsse die großen Gewinner die Fehler ausgleichen lassen. Viele Anleger verkauften Aktien nach 20 oder 30 % Gewinn und hielten die Verlierer, das sei, als gieße man das Unkraut und schneide die Blumen ab [95]. Und sein überraschendstes Eingeständnis: Er habe einmal über hundert Aktien aufgelistet, die sich während seiner Zeit bei Magellan verzehnfacht hätten, und er habe keine einzige davon besessen, obwohl er Tausende Aktien hielt [95].
Die Geschichte vom Magellan-Anleger, der im Schnitt Geld verlor, ist dagegen nicht belegt. Ein Zeitungsbericht von 1996 zitiert Fidelity, man habe eine solche Auswertung nie gemacht, und auch der genannte Datenanbieter dementierte [115]. Belegt ist nur Lynchs eigene Beobachtung, dass in seinen ersten drei Jahren rund ein Drittel der Anteile zurückgegeben wurde [95]. Dass Fondsanleger im Mittel schlechter abschneiden als ihre Fonds, zeigt die Forschung auf anderem Weg (Kapitel 28).
Joel Greenblatt und die Zauberformel
Joel Greenblatt wurde mit der „Zauberformel“ bekannt, die Firmen nach zwei Größen ordnet: wie billig sie im Verhältnis zu ihrem Betriebsgewinn sind und wie hoch ihre Kapitalrendite ist. Die Renditen, die sein Buch für die Formel und sein früherer Fonds für sich nennen, sind nicht belegt. Belegt sind unabhängige Nachrechnungen. In Finnland brachte die Formel von 1991 bis 2013 19,26 % im Jahr gegen 13,63 % für den Markt; die einfache Billigkeitskennzahl allein, Betriebsgewinn im Verhältnis zum Unternehmenswert, brachte aber 20,57 %, also mehr als die ganze Formel [128]. Wesley Gray und Tobias Carlisle kamen für die USA von 1974 bis 2011 nach einer Buchbesprechung zum selben Muster: Die Billigkeitskennzahl allein schlug die Zauberformel um mehr als zwei Prozentpunkte im Jahr [129]. Die „Magie“ steckt nach diesen Nachrechnungen fast ganz im Preis. Das passt zu Kapitel 25: Qualität hilft vor allem dann, wenn man sie nicht zu teuer kauft.
Howard Marks: Risiko ist eine Frage des Preises
Howard Marks, Mitgründer des Vermögensverwalters Oaktree, hat seine Gedanken über Jahrzehnte in Rundbriefen an Kunden aufgeschrieben, die öffentlich sind. Seine Sätze gehören in jedes Buch über Bewertung. 2003: Das Wichtigste sei eine solide begründete, fest gehaltene Schätzung des inneren Werts; intelligentes Investieren müsse auf Schätzungen des inneren Werts gebaut sein [86]. Über Zyklen: Kurse schwanken meist stärker als die Fundamentaldaten, und Trends fortzuschreiben sei eines der gefährlichsten Dinge, die ein Anleger tun kann [86]. 2015, über Risiko: Die meisten Anleger glaubten, die Qualität und nicht der Preis entscheide, ob etwas riskant ist; dabei könnten auch Anlagen geringer Qualität sicher sein, es sei nur eine Frage des Preises [105]. Und über die Zielkonflikte: Wer sein Depot konzentriert, den töten seine Fehler; wer Hebel nutzt, dem vergrößern sie sich [105].
John Templeton: Schnäppchen unter Qualitätsaktien
John Templeton suchte ab 1954 mit dem Templeton Growth Fund weltweit nach günstigen Aktien. Seine Grundsätze hat er selbst aufgeschrieben, 1993 in sechzehn Regeln für den Anlageerfolg [130]. Wer dieselben Wertpapiere kauft wie alle anderen, bekommt dieselben Ergebnisse wie alle anderen. Suche beim Kaufen nach Schnäppchen unter Qualitätsaktien. Kaufe Wert, nicht Markttrends oder Konjunkturausblicke. Qualität zu beurteilen sei wie die Kritik eines Restaurants: Man erwarte nicht, dass es zu 100 % perfekt ist, aber bevor es drei oder vier Sterne bekommt, soll es überlegen sein [130]. Und über Fehler: Der einzige Weg, Fehler zu vermeiden, sei, nicht zu investieren, und das sei der größte Fehler von allen; „Diesmal ist alles anders“ gehöre zu den vier teuersten Wörtern der Anlagegeschichte [130].
Jim Simons: das Gegenbild
Das beste belegte Ergebnis der Finanzgeschichte gehört keinem Value-Anleger. Der Medallion-Fonds von Renaissance Technologies, gegründet vom Mathematiker Jim Simons, machte nach einer Auswertung von Bradford Cornell von 1988 bis 2018 aus 100 Dollar vor Gebühren 398,7 Millionen Dollar, das sind 63,3 % im Jahr, ohne ein einziges Verlustjahr; der US-Gesamtmarkt brachte im selben Zeitraum 9,98 % im Jahr [131]. Nach den sehr hohen Gebühren lag das arithmetische Mittel der Jahresrenditen bei 39,2 %; durchgehend verzinst ergibt sich aus Cornells Tabelle eine Jahresrate von rund 38 % [131]. Renaissance selbst veröffentlicht keine Zahlen; Cornell übernimmt sie aus dem Buch des Journalisten Gregory Zuckerman.
Medallion ist das Gegenbild zu allen anderen in diesem Kapitel: Tausende Positionen, sehr kurze Haltedauern, Statistik statt Unternehmensbewertung. Kaufen kann man diese Rendite nicht: Die Fonds von Renaissance, die Außenstehenden offenstehen, folgen laut Zuckerman nicht derselben Strategie und erzielen „relativ gewöhnliche“ Renditen [131]. Nach Zuckerman, wiedergegeben bei Cornell, lag Medallion nur bei etwa 50,75 % seiner Geschäfte richtig [131]; der Vorsprung kam aus der Masse kleiner Vorteile. Cornell findet bis heute keine Erklärung, die mit einem vollkommen effizienten Markt vereinbar wäre [131]. Für Privatanleger ist das kein Vorbild, aber ein Beleg: Märkte sind nicht perfekt, und wer Fehlbewertungen findet, kann sie nutzen. Nur sind die Fehlbewertungen, die ein Privatanleger nutzen kann, die langsamen, nicht die schnellen.
Ein deutschsprachiger Blick: André Kostolany
Einer der bekanntesten Börsenerzähler des deutschen Sprachraums, André Kostolany, war Privatspekulant und Publizist; eine geprüfte Renditereihe gibt es von ihm nicht. Belegt ist ein Interview mit dem SPIEGEL vom Oktober 1997. Darin sagte er, es sei reiner Aberglaube, einen Crash am gleichen Tag oder im gleichen Monat zu erwarten, und über die vielen neuen Anleger: Ein Publikum, das weder Training noch Prinzipien habe, sei sehr gefährlich [132]. Sein knappster Satz aus diesem Gespräch passt zu Kapitel 24: Die Märkte brauchen keinen Grund [132].
Nicht belegt
Diese oft genannten Zahlen und Sätze stehen nicht in diesem Kapitel, weil sie sich an keiner Quelle nachlesen ließen: Grahams angebliche rund 20 % im Jahr über zwanzig Jahre; der Magellan-Anleger, der im Schnitt Geld verloren haben soll; die Renditen von Howard Marks, John Templeton, Seth Klarman, Philip Fisher und Anthony Bolton; die Renditen, die Joel Greenblatt für seinen früheren Fonds und für die Zauberformel nennt; viele Sprüche, die André Kostolany zugeschrieben werden. Eine Zahl ohne Quelle ist eine Geschichte.
Was dagegen spricht
Die Legenden dieses Kapitels sind eine Auswahl von Gewinnern, und das ist ihr größtes Problem. Für jeden Anleger, der dreißig Jahre lang vorn lag, gab es viele, die mit ähnlichen Ideen scheiterten und von denen niemand mehr spricht. Buffett hat den Einwand 1984 selbst formuliert [118]; ganz ausräumen lässt er sich nicht. Die Zahlen sind außerdem von sehr unterschiedlicher Güte: Die Berkshire-Tabelle ist geprüft und öffentlich, Lynchs Zahl ist eine Interview-Angabe, Neffs stammt aus einer Zeitschrift, die Tabellen der Superinvestoren aus einer Rede. Sie sind fast nie um Risiko bereinigt, und manche gelten vor, andere nach Gebühren. Schließlich gehören viele dieser Ergebnisse in eine Zeit, in der weniger Menschen Bilanzen systematisch auswerteten. Was 1960 ein Vorsprung war, ist heute teilweise in den Kursen. Keynes, Graham und Buffett selbst zeigen, dass auch die Besten lange Phasen hinter dem Markt erleben; Buffett lag in vier der letzten zehn Jahre hinten [119].
Was das für die Praxis heißt
- Die Legenden sind ein Beweis für Grundsätze, nicht für Personen. Wer Buffett nachahmen will, kopiert besser seine Regeln (Preis gegen Wert, Qualität, Geduld) als seine Käufe.
- Hinten liegen gehört dazu. Keynes lag nach acht Jahren 17 % zurück [116], Graham lag elf Jahre unter dem Markt [117], Munger verlor zweimal ein Drittel [118]. Eine Methode, die man nach zwei schwachen Jahren aufgibt, kann ihre Stärke nie zeigen.
- Wenige Gewinner tragen alles. GEICO bei Graham, die großen Gewinner bei Lynch: Die Schiefe der Renditen aus Kapitel 23 gilt auch für die Besten. Wer seine Gewinner zu früh verkauft, beschneidet genau den Teil, der den Unterschied macht.
- Misstraue der schönen Zahl. Viele Legenden-Zahlen sind unbelegt. Eine Zahl ohne Quelle ist eine Geschichte.
Kurz gesagt
- Keynes lag als Markt-Timer bis 1929 kumuliert 17 % zurück und schlug den Markt erst als Auswähler weniger, gut verstandener Firmen.
- Grahams Fonds lag 1945 bis 1956 nach Kosten hinter dem S&P 500, bei viel weniger Risiko; reich machte ihn eine einzige Qualitätsaktie.
- Berkshire brachte 1965 bis 2025 19,7 % gegen 10,5 % im Jahr; die Forschung erklärt das mit billigen, sicheren Qualitätsaktien, mäßigem Hebel und Ausdauer.
- Lynch brachte 29 % gegen 15 % im Jahr und verpasste nach eigenen Worten über hundert Zehnfach-Aktien.
- Viele Legenden-Zahlen sind unbelegt; die belegten zeigen lange Durststrecken und offen benannte Fehler.
Kapitel 30
Was die Legenden gemeinsam hatten
Acht Grundsätze, und was die Forschung davon bestätigt
„... these investors are, mentally, always buying the business, not buying the stock.“
Eigene Übertragung: Diese Anleger kaufen im Kopf immer das Geschäft, nicht die Aktie.
Warren Buffett, „The Superinvestors of Graham-and-Doddsville“, 1984 [118]
Wer die Lebensläufe großer Anleger liest, sucht nach dem Geheimnis. Es muss etwas geben, das Keynes, Graham, Buffett, Munger, Templeton und Lynch wussten und andere nicht. Die Antwort aus Kapitel 29 ist ernüchternd und tröstlich zugleich: Die Gemeinsamkeiten sind langweilig, sie passen auf eine Seite, und die Forschung hat die meisten von ihnen Jahrzehnte später in großen Datensätzen bestätigt. Die bemerkenswerteste Zahl dazu stammt aus der Studie über Buffett selbst: Berücksichtigt man, dass er billige, sichere Qualitätsaktien mit mäßigem Hebel kaufte, bleibt von seinem Vorsprung statistisch nichts Unerklärtes übrig [127]. Sein Erfolg war kein Rätsel, sondern eine Regel, die er sechzig Jahre lang durchgehalten hat. Das Seltene war nicht das Wissen, sondern die Ausdauer.
| Grundsatz | wer es sagte | was die Forschung zeigt | Grenze |
|---|---|---|---|
| Preis gegen Wert | Graham, Buffett, Templeton, Marks | Value-Prämie in fast allen großen Märkten (Fama, French 1998) | Value kann ein Jahrzehnt verlieren (2007 bis 2020) |
| Qualität zum fairen Preis | Buffett 1989, Templeton, Keynes, Munger | Profitabilität bringt mehr, obwohl sichtbar (Novy-Marx 2013); Qualität wird zu wenig bezahlt (Asness u. a. 2019) | vor 1963 kaum nachweisbar (Linnainmaa, Roberts 2018) |
| Kein Markt-Timing | Buffett 1963, Keynes 1938, Kostolany 1997 | Bewertung sagt das nächste Jahr kaum voraus (Goyal, Welch 2008); Keynes ohne Timing-Erfolg (Chambers, Dimson 2013) | über zehn Jahre sagt die Bewertung viel |
| Geduld und wenig Handel | Munger 2014, Lynch 1996 | wer am meisten handelte, verdiente am wenigsten (Barber, Odean 2000) | Daten der 1990er mit hohen Kosten |
| Gewinner laufen lassen, Fehler schnell korrigieren | Lynch 1996, Buffett 2025 | Dispositionseffekt: verkaufte Gewinner liefen besser als gehaltene Verlierer (Odean 1998) | ein Broker, 1987 bis 1993 |
| Unabhängig vom Urteil der Menge | Buffett 1965, Templeton 1993, Marks 2015 | Anleger kaufen, was Aufmerksamkeit erregt (Barber, Odean 2008); Geld folgt den Vorjahressiegern (Sirri, Tufano 1998) | Richtung belegt, Höhe je Studie verschieden |
| Wenig oder billiger Hebel | Graham 1976, Marks 2015 | Buffett nutzte mäßigen, billigen Hebel (Frazzini u. a. 2018) | Hebel half Buffett, schadete Graham 1929 |
| Konzentration oder Streuung | Keynes: wenige; Lynch: Tausende; Marks: Konzentration tötet bei Fehlern | wenige Aktien tragen alle Gewinne (Bessembinder 2018) | keine Einigkeit unter den Legenden |
1. Preis gegen Wert
Kein Satz verbindet die Legenden so sehr wie dieser. Graham schrieb, Börsenkurse seien für den Anleger da, damit er sie ausnutzt oder ignoriert [18]. Buffett schrieb 1987, Mr. Market sei da, um dir zu dienen, nicht um dich zu führen [123]. Templeton: Kaufe Wert, nicht Markttrends oder Konjunkturausblicke [130]. Howard Marks: Das Wichtigste sei eine solide begründete, fest gehaltene Schätzung des inneren Werts [86].
Die Forschung hat diesen Grundsatz in fast jedem Markt bestätigt [71] [72] und zugleich eingeschränkt: Der größere Teil der Bewertungsunterschiede zwischen Firmen ist begründet, nur der Rest ist Fehlbewertung [73], und von 2007 bis 2020 verlor Value gegen Growth so stark wie nie seit 1963 [76]. Die Zahlen stehen in Kapitel 24. Der Grundsatz stimmt; er braucht Zeit und eine zweite Frage.
2. Qualität zum fairen Preis
Die zweite Frage haben fast alle Legenden irgendwann gestellt, oft nach einem teuren Fehler. Buffett nannte seinen ersten großen Fehler den Kauf einer Textilfirma, die billig aussah [38], und schrieb, es sei weit besser, eine wunderbare Firma zu einem fairen Preis zu kaufen als eine mittelmäßige zu einem wunderbaren Preis [38]. Templeton riet, nach Schnäppchen unter Qualitätsaktien zu suchen [130]. Keynes wollte sein Geld in Unternehmen stecken, deren Führung er voll vertraute [116]. Und Graham, der Lehrer der billigen Aktie, verdankte sein Vermögen einer Qualitätsfirma, GEICO [117].
Die Forschung bestätigt das mit Zahlen, die in Kapitel 25 stehen: Profitable Firmen brachten mehr, obwohl sie teurer waren [7]; Qualität wird an der Börse zu wenig bezahlt [8]; und unter den billigsten Aktien schlug weniger als die Hälfte den Markt, die finanziell starken aber deutlich [5]. Buffetts eigene Rendite lässt sich zu einem großen Teil mit dem Faktor Qualität erklären [127]. Die ehrliche Einschränkung: Vor 1963 ist die Qualitätsprämie in den Daten kaum zu sehen [85].
3. Kein Markt-Timing
1963 schrieb Buffett an seine Partner, er sei nicht im Geschäft, allgemeine Börsen- oder Konjunkturschwankungen vorherzusagen [122]. Keynes versuchte es in den 1920er Jahren und lag bis 1929 deutlich hinter dem Markt; 1938 schrieb er, das Hin und Her brauche phänomenales Geschick [116]. Kostolany sagte 1997, die Märkte bräuchten keinen Grund [132].
Die Forschung gibt ihnen recht, was das nächste Jahr angeht: Die bekannten Bewertungsmaße hätten einem Anleger beim Ein- und Aussteigen seit 1975 nicht geholfen [74], Volkswirte sahen fast keine Rezession ein Jahr voraus [63], und Chambers und Dimson finden bei Keynes keine Timing-Fähigkeit [116]. Sie widerspricht aber einer zu starken Lesart: Über zehn Jahre und mehr sagt die Bewertung des Gesamtmarkts sehr wohl etwas (Kapitel 24). Kein Timing heißt nicht, die Bewertung zu ignorieren, sondern sie nicht als Kalender zu missbrauchen.
4. Geduld und wenig Handel
Munger beschrieb Buffetts „fast unmenschliche Geduld“: Er habe selten gekauft [125]. Lynch riet, die großen Gewinner die Fehler ausgleichen zu lassen [95]. Die Forschung zu Privatanlegern liefert das Spiegelbild: Wer am meisten handelt, verdient am wenigsten [106], und Fondsanleger verdienten weniger als ihre eigenen Fonds [66] (Kapitel 28). Die US-Daten zeigen, warum Geduld wirkt: Günstige Aktien lagen in einem einzelnen Jahr kaum öfter vorn als bei einem Münzwurf, über zwanzig Jahre fast immer [64] (Kapitel 24).
5. Gewinner laufen lassen, Fehler schnell korrigieren
Lynch verglich das Verkaufen der Gewinner und Halten der Verlierer mit dem Gießen des Unkrauts und dem Abschneiden der Blumen [95]. Buffett schrieb 2025, die schlimmste Sünde sei, die Korrektur eines Fehlers hinauszuzögern [126]. Terrance Odean hat das Verhalten, vor dem beide warnen, an 10.000 Konten gemessen: Anleger realisierten Gewinne deutlich bereitwilliger als Verluste, und die verkauften Gewinner liefen im Folgejahr besser als die gehaltenen Verlierer [112]. Die Legenden und die Daten sagen hier dasselbe.
6. Unabhängig vom Urteil der Menge
„Wir ziehen keinen Trost daraus, dass wichtige Leute, laute Leute oder viele Leute uns zustimmen. Auch nicht, wenn sie es nicht tun“, schrieb Buffett 1965 (eigene Übertragung) [122]. Templeton: Wer dieselben Wertpapiere kauft wie alle anderen, bekommt dieselben Ergebnisse wie alle anderen [130]. Marks nennt das „second-level thinking“: Denken erster Stufe sagt, es ist eine gute Firma, also kaufen wir die Aktie; das kann jeder [105]. Die Forschung zeigt, warum Unabhängigkeit selten ist: Privatanleger kaufen, was gerade Aufmerksamkeit erregt [111], Fondsgeld folgt den Siegern des Vorjahres [103], und Anleger schreiben vergangenes Wachstum zu weit fort [3]. Wer anders handelt als die Menge, verdient nicht automatisch mehr; aber wer genau wie die Menge handelt, kann nicht mehr verdienen als sie.
7. Wenig oder billiger Hebel
Graham verlor von 1929 bis 1932 rund 70 %, auch weil er mit geliehenem Geld arbeitete, und nannte das einen Fehler, den er nie wiederholte [117]. Marks: Wer Hebel nutzt, dem vergrößern sich seine Fehler [105]. Buffett dagegen nutzte Hebel, aber besonderen: Das Geld der Versicherungskunden kostete ihn im Schnitt 2,2 % im Jahr, mehr als drei Prozentpunkte weniger als der Staat zahlte, und sein Hebel lag bei rund 1,6 zu 1 [127]. Die Lehre der Legenden ist nicht „nie Hebel“, sondern: nur billiger, dauerhafter Hebel, der in der Krise nicht gekündigt wird. Für Privatanleger ist solcher Hebel kaum zu bekommen, und Kapitel 11 und 32 erzählen, was der andere kostet.
8. Konzentration oder Streuung: wo die Legenden sich nicht einig sind
Hier enden die Gemeinsamkeiten. Keynes setzte auf wenige, große Positionen und begründete seinen Erfolg mit der sorgfältigen Auswahl weniger Anlagen [116]. Walter Schloss hielt weit über 100 Aktien [118], Lynch Tausende [95]. Graham lehrte breite Streuung und wurde durch eine einzige Position reich [117]. Marks fasst den Zielkonflikt zusammen: Wer sein Depot konzentriert, den töten seine Fehler [105].
Die Forschung entscheidet diesen Streit nicht, aber sie zeigt seinen Preis. Weil wenige Aktien den Großteil aller Gewinne erzeugen [49], verpasst ein konzentriertes Depot mit hoher Wahrscheinlichkeit die großen Gewinner; wenn es sie aber trifft, ist der Gewinn enorm. Die Legenden, die mit Konzentration erfolgreich waren, sind genau die, von denen wir heute erzählen. Die vielen, die mit Konzentration scheiterten, stehen in keinem Buch. Für einen Anleger, der nicht weiß, ob er ein Keynes ist, ist Streuung die Wahl, die einen einzelnen Fehler überlebbar macht.
Was die Forschung nicht bestätigt
Die Legenden haben vieles richtig gesehen, aber nicht alles, was über sie erzählt wird, hält. Es gibt keinen Beleg, dass ihr Erfolg aus geheimem Wissen kam; die Studie über Buffett erklärt ihn mit bekannten Faktoren [127]. Es gibt keinen Beleg, dass sie in jedem Jahr gewannen; mehrere hatten lange Phasen hinter dem Markt (Kapitel 29). Und es gibt einen starken Grund, warum ihre Vorsprünge heute schwerer zu wiederholen sind: Veröffentlichte Effekte werden nach der Veröffentlichung im Schnitt deutlich schwächer, weil mehr Geld ihnen folgt [23] (Kapitel 31). Die Grundsätze der Legenden sind heute bekannt. Die Disziplin, sie durch zehn schwierige Jahre zu tragen, ist es nicht.
Was dagegen spricht
Dieses Kapitel vergleicht Aussagen erfolgreicher Anleger mit Befunden der Forschung. Beides hat eine Schlagseite. Die Legenden sind Überlebende, ausgewählt, weil sie Erfolg hatten; dieselben Grundsätze haben andere Anleger mit weniger Glück angewandt, ohne berühmt zu werden. Die Forschung wiederum bestätigt Grundsätze im Durchschnitt großer Gruppen; sie sagt nichts darüber, ob ein einzelner Mensch sie umsetzen kann. Und manche Grundsätze widersprechen sich, wie die Frage der Konzentration zeigt. Was bleibt, ist eine Schnittmenge: Preis gegen Wert, Qualität, Geduld, Unabhängigkeit, vorsichtiger Umgang mit Hebel und Fehlern. Dafür gibt es sowohl Vorbilder als auch Daten.
Was das für die Praxis heißt
- Die Grundsätze aufschreiben, bevor man sie braucht. Alle acht Grundsätze sind einfach zu verstehen und schwer zu leben, weil sie im entscheidenden Moment gegen das Gefühl stehen.
- Den eigenen Hebel ehrlich prüfen. Auch ein Depot ohne Kredit kann gehebelt sein, wenn das Geld in zwei Jahren gebraucht wird.
- Die Frage der Konzentration bewusst beantworten. Wer konzentriert, sollte wissen, dass er auf die Ausnahme setzt; wer streut, sollte wissen, dass er dafür auf den ganz großen Einzeltreffer verzichtet.
- Nicht die Personen kopieren, sondern ihre Prüfungen. Buffetts Käufe sind öffentlich und meist längst teuer. Seine Fragen, ob das Geschäft gut ist, ob der Preis fair ist und ob man die Firma versteht, sind es nicht.
Kurz gesagt
- Die Gemeinsamkeiten der Legenden sind langweilig und messbar: Preis gegen Wert, Qualität, kein Markt-Timing, Geduld, Unabhängigkeit, vorsichtiger Hebel.
- Die Forschung bestätigt die meisten davon in großen Datensätzen; Buffetts Vorsprung lässt sich mit billigen, sicheren Qualitätsaktien und mäßigem Hebel erklären.
- Uneinig sind die Legenden bei der Konzentration; die Schiefe der Renditen spricht für Streuung, wer nicht weiß, ob er die Ausnahme ist.
- Veröffentlichte Effekte werden danach im Schnitt deutlich schwächer; das Seltene ist nicht das Wissen, sondern die Ausdauer.
Kapitel 31
Unsere Ergebnisse im Spiegel der Forschung
Wo die Belege dieses Buchs zur Literatur passen, wo sie abweichen und was das bedeutet
„The most important thing is a solidly based, strongly held estimate of intrinsic value.“
Eigene Übertragung: Das Wichtigste ist eine solide begründete, fest gehaltene Schätzung des inneren Werts.
Howard Marks, Rundbrief „The Most Important Thing“, 2003 [86]
Die Kapitel dieses Teils haben gezeigt, was die Forschung über Bewertung, Qualität, Wachstum, Prognosen, Verhalten und die großen Anleger herausgefunden hat. Dieses Kapitel stellt die veröffentlichten Ergebnisse dieses Buchs daneben: den Backtest und den Live-Test aus Kapitel 15 und die von Hand geführten Tests aus Kapitel 16. Die Frage ist nicht, ob unsere Zahlen gut aussehen. Sie lautet: Passen sie zu dem, was man nach Jahrzehnten unabhängiger Forschung erwarten würde? Wo sie passen, gewinnen beide an Glaubwürdigkeit. Wo sie abweichen, braucht es eine Erklärung, und manchmal ist die ehrliche Erklärung, dass wir es noch nicht wissen.
Eine Erwartung lohnt es vorab zu brechen. Man könnte meinen, ein guter Backtest sei der beste Beleg für eine Methode. Die Forschung sagt etwas anderes: Effekte, die in der Literatur veröffentlicht wurden, brachten außerhalb ihrer Originalstichprobe im Schnitt 26 % weniger und nach der Veröffentlichung 58 % weniger [23]; in einer strengen Nachrechnung von 452 veröffentlichten Effekten bestanden 65 % nicht einmal die einfachste statistische Hürde [25]. Ein Backtest ist also nie mehr als eine Hypothese mit guten Manieren. Die Glaubwürdigkeit kommt aus drei anderen Quellen: aus einem wirtschaftlichen Grund, warum etwas funktionieren sollte, aus der Übereinstimmung mit unabhängiger Forschung und aus einem Test, der öffentlich und ohne Rückschau weiterläuft. Dieses Kapitel prüft die zweite.
Die Gegenüberstellung
| Aussage der Literatur | Beleg | unser veröffentlichtes Ergebnis | Einordnung |
|---|---|---|---|
| Günstige Aktien schlagen teure auf lange Sicht | weltweit 7,68 Punkte im Jahr, 1975 bis 1995 [71]; USA seit 1926 rund 2,9 Punkte [64] | Backtest ab 2001: 11,7 % gegen 8,6 % pro Jahr, Abstand +3,1 Pp (Kapitel 15) | passt in Richtung und Größenordnung |
| Value verlor von 2007 bis 2020 so stark wie nie seit 1963 | −55 % bis Mitte 2020 [76]; USA 2007 bis 2020 −7,5 Punkte im Jahr [64] | Backtest ab 2009: 12,3 % gegen 8,3 %, vorn in 12 von 12 Prüfmonaten | weicht ab, siehe Abschnitt „Wo es abweicht“ |
| Qualität und Value ergänzen sich | Korrelation −0,57, keine Fünfjahresperiode mit Verlust 1963 bis 2010 [7] | die Kaufregeln verbinden Wert, Qualität und Trend (Kapitel 9) | passt zur Bauart, nicht einzeln messbar |
| Solche Strategien schützen nicht vor Crashs | Momentum-Abstürze 1932 und 2009 [65]; Munger verlor 1973 und 1974 je rund ein Drittel [118] | größter Rückgang −57,1 % gegen −57,4 %, Schwankung 18,7 % gegen 16,9 % | passt |
| Renditen einzelner Aktien sind extrem schief | wenige Firmen tragen den Nettogewinn [49] | Handtest: Ein Teil der Aktien verlor Geld, wenige Ausreißer tragen den Durchschnitt (Zahlen in Kapitel 16) | passt |
| Die Annäherung von Kurs und Wert dauert Jahre | etwa drei Jahre bis zur Auszahlung [6]; Abweichungen bauen sich über Jahre ab [41] | Handtest: Die meisten Aktien erreichten ihren Fair Value, im Mittel nach mehreren Jahren (Zahlen in Kapitel 16) | passt |
| Backtests ohne untergegangene Firmen sind zu schön | Verluste nach dem Börsenrückzug [28]; Mehrheit der Aktien hinter Schatzwechseln [49] | Test mit 2.361 untergegangenen Firmen aus den USA und Europa (Kapitel 15) | entspricht der Forderung |
| Kosten fressen den Vorsprung | Kosten der aktiven Suche (Kapitel 27) [100] | Strategie zahlt 0,1 % je Kauf und Verkauf, Markt nach 0,25 % ETF-Kosten im Jahr | entspricht der Forderung; Steuern fehlen |
| Nach der Veröffentlichung wird es schwächer | −26 % außerhalb der Stichprobe, −58 % nach Veröffentlichung [23] | Live-Test seit Juli 2026: +6,9 % gegen −2,6 % | noch zu jung für ein Urteil |
Wo es passt
Die Richtung des Vorsprungs. Dass eine Strategie, die nur Aktien unter ihrem geschätzten Wert kauft, über ein Vierteljahrhundert vor einem breiten Markt liegt, ist das, was die Literatur erwarten lässt. Die Größenordnung ist plausibel: Die akademischen Value-Prämien von 6 bis 8 Prozentpunkten im Jahr [71] [72] messen ein Depot, das günstige Aktien kauft und teure leerverkauft, vor Kosten. Ein Depot, das nur kauft, Kosten zahlt und an einem weltweiten Index gemessen wird, sollte deutlich weniger zeigen. Der Abstand von +3,1 Pp im Jahr ab 2001 liegt in diesem Rahmen.
Die Risiken. Die Strategie trägt nach Kapitel 15 ungefähr denselben größten Rückgang wie der Markt und schwankt etwas stärker. Das entspricht der Literatur: Weder Value noch Qualität noch Trend schützen vor Krisen, und konzentrierte Depots schwanken mehr als der breite Markt; Munger verlor 1973 und 1974 zweimal rund ein Drittel [118]. Ein Ergebnis, das ohne nennenswerte Rückgänge ausgekommen wäre, wäre im Licht der Forschung verdächtig.
Die Schiefe und die Dauer. Der Handtest aus Kapitel 16 zeigt im Kleinen, was Bessembinder im Großen zeigt: Ein Teil der Aktien verlor Geld, und einige Ausreißer hoben den Durchschnitt weit über die typische Aktie. Dass die meisten Aktien ihren Fair Value erst nach Jahren erreichten, passt zu dem Befund, dass sich Bewertungsunterschiede über mehrere Jahre abbauen [6] [41] und dass die Bewertung über Jahrzehnte viel, über ein einzelnes Jahr wenig erklärt (Kapitel 24).
Die Bauart der Tests. Die Literatur nennt drei Fallen, an denen Backtests scheitern: fehlende untergegangene Firmen, fehlende Kosten und ein bequemer Maßstab. Der Backtest in Kapitel 15 enthält 2.361 untergegangene Firmen, rechnet Kosten für jeden Kauf und Verkauf und misst am MSCI ACWI gleich gewichtet, einem weltweiten Index, in dem jede Aktie gleich viel zählt. Das ist kein Beweis, aber es vermeidet die bekanntesten Fehler.
Wo es abweicht
Die Value-Dürre. Der auffälligste Unterschied betrifft die Jahre nach 2007. In der Literatur und in den Daten von Kenneth French verloren günstige Aktien in dieser Zeit so stark gegen teure wie nie seit den 1960er Jahren [76] [64]. Der Backtest dieses Buchs zeigt dagegen auch für den Zeitraum ab 2009 einen Vorsprung vor dem Markt. Wie passt das zusammen?
Die Literatur bietet mehrere mögliche Erklärungen, die wir nicht gegeneinander gewichten können. Erstens messen die Value-Studien ein reines Sortieren nach einer einzigen Bewertungskennzahl, meist dem Buchwert zu Kurs; gerade diese Kennzahl litt nach 2007 besonders, während Bewertungen über den Gewinn deutlich besser abschnitten [77]. Zweitens verbinden die Kaufregeln dieses Buchs den Wert mit Qualität und Trend (Kapitel 9). In der Literatur liefen profitable Firmen auch in den Jahren 2007 bis 2020 klar besser als schwache [64], Profitabilität und Value laufen gegeneinander und ergänzen sich [7], und Value und Momentum sind negativ korreliert [72]. Drittens ist der Maßstab ein anderer: Die Value-Studien vergleichen günstige mit teuren Aktien, der Backtest vergleicht ein Depot mit einem breiten Weltindex.
Die ehrliche vierte Möglichkeit steht in Kapitel 15 selbst: Die Regeln wurden an derselben Geschichte gewählt, an der sie getestet wurden. Die Forschung zeigt, wie stark solche Auswahl ein Ergebnis schönen kann [24]. Deshalb ist der Live-Test wichtig, und deshalb ist der Vergleich mit unabhängiger Literatur, die unsere Regeln nicht kannte, ein besserer Prüfstein als jede weitere Variante des Backtests.
Der Live-Test. Seit Juli 2026 läuft das Depot öffentlich und lag zuletzt bei +6,9 % gegen −2,6 % für den Markt. Die Literatur mahnt zu doppelter Vorsicht. Ein so kurzer Zeitraum sagt statistisch fast nichts; Value lag in einem einzelnen Jahr in den US-Daten kaum öfter vorn als bei einem Münzwurf [64]. Und wer die Literatur ernst nimmt, rechnet damit, dass ein Live-Ergebnis über die Jahre schwächer ausfällt als ein Backtest, wie es die Forschung für veröffentlichte Effekte im Schnitt zeigt [23]. Ein schwaches Live-Jahr wäre deshalb kein Beweis gegen die Methode, ein starkes keiner dafür.
Was die Forschung über unsere Grenzen sagt
Die Gegenüberstellung hat Grenzen, die zur Ehrlichkeit gehören. Die Literatur misst fast immer Faktoren, also Long-Short-Portfolios (gute Aktien gekauft, schlechte leerverkauft) über Tausende Aktien vor Kosten; ein Depot mit 15 Aktien ist etwas anderes und streut seine Ergebnisse viel breiter. Die meisten Studien stammen aus den USA, unsere Tests umfassen die USA und Europa. Viele Befunde, besonders zur Qualität, sind in den Jahrzehnten vor ihrer Entdeckung viel schwächer [85], und nach ihrer Veröffentlichung im Schnitt ebenfalls [23]. Und schließlich: Der Handtest in Kapitel 16 wurde von Hand an einer kleinen Auswahl geführt und steht dort so, wie er festgehalten wurde; der automatische Backtest prüft dieselbe Idee in viel größerem Umfang. Beide zusammen sind ein Hinweis, kein Gesetz.
Was dagegen spricht
Gegen dieses Kapitel lässt sich einwenden, dass jeder Vergleich mit der Literatur eine Auswahl ist: Wer sucht, findet eine Studie, die zu seinen Zahlen passt. Wir haben deshalb die Gegenbefunde in jedem Kapitel dieses Teils mit aufgeführt, auch die, die gegen unsere Methode sprechen: die lange Value-Dürre, die Schwäche der Qualitätsprämie vor 1963, die Abnahme veröffentlichter Effekte, die Unmöglichkeit, den Markt über ein Jahr zu timen. Ein zweiter Einwand: Die Literatur misst Durchschnitte über Jahrzehnte, ein Leser erlebt nur seine eigenen Jahre. Auch eine Methode, die im Durchschnitt funktioniert, kann in den zehn Jahren, die ein Mensch tatsächlich anlegt, hinter dem Markt bleiben.
Was das für die Praxis heißt
- Ein Backtest ist eine Hypothese. Das gilt für unseren genauso wie für jeden anderen. Er wird glaubwürdiger, wenn er zu unabhängiger Forschung passt, ehrlich gerechnet ist und öffentlich weiterläuft.
- Abweichungen sind interessanter als Übereinstimmungen. Die Frage, warum der Backtest in der Value-Dürre vorn lag, ist offen. Wer sie für erledigt hält, hört auf, die Methode zu prüfen.
- Erwartungen an die Zukunft niedriger ansetzen als an die Vergangenheit. Die Forschung zeigt im Schnitt schwächere Ergebnisse nach der Veröffentlichung. Wer mit weniger rechnet, wird seltener enttäuscht und bleibt eher dabei.
Kurz gesagt
- In Richtung und Größenordnung passt der Vorsprung des Backtests zu jahrzehntelanger Value-Forschung, sein Risiko auch.
- Die Schiefe und die lange Dauer der Annäherung im Handtest entsprechen dem, was die Literatur über einzelne Aktien zeigt.
- Die größte Abweichung ist die Zeit ab 2007: Reines Value litt, der Backtest lag vorn; die Literatur bietet mehrere Erklärungen, entschieden ist es nicht.
- Veröffentlichte Effekte werden im Schnitt schwächer; ein Live-Ergebnis sollte niedriger erwartet werden als ein Backtest.
Teil V · Die Herkunft
Kapitel 32
Woher diese Methode kommt
Ein Junge in Graz, hundert Bücher und eine grüne Lampe
„... the stock market serves as a relocation center at which money is moved from the active to the patient.“
Eigene Übertragung: Die Börse dient als Umschlagplatz, an dem Geld von den Aktiven zu den Geduldigen wandert.
Warren Buffett, Brief an die Aktionäre von Berkshire Hathaway für das Jahr 1991 [33]
Alles in diesem Handbuch hat eine Geschichte, und ich finde, du solltest sie kennen, bevor du der Methode vertraust. Sie hat nicht in einer Bank und nicht bei einem Fonds begonnen. Sie begann 2004 in Graz in Österreich. Ich war vierzehn und bekam eine Frage nicht mehr aus dem Kopf: Wie kann es sein, dass einige Anleger mit Aktien Jahrzehnt für Jahrzehnt ein Vermögen aufbauen, während Freunde und Verwandte die Börse einen Ort nennen, an dem man Haus und Hof verliert?
Ich habe die Frage auf dem langsamen Weg beantwortet. In den folgenden sechzehn Jahren habe ich mehr als hundert Bücher über die Börse gelesen, eines nach dem anderen im Internet bestellt. In dem Handbuch, das ich 2020 geschrieben habe, habe ich nachgerechnet: Die Bücher haben etwa 5.000 Euro gekostet, und dasselbe Geld, 2004 in Aktien des Buchhändlers angelegt, hätte sich ungefähr verhundertfacht. Bildung bringt die besten Zinsen, sagt man. In diesem einen Fall hätten die Aktien mehr gebracht.
Zwei teure Lektionen
Mit achtzehn habe ich mit einer einzigen Aktie schnell Geld verdient und beschlossen, dass ich Talent habe. Ich bin zu Hebelzertifikaten übergegangen, habe Kerzencharts, Trendlinien und Oszillatoren auf mehreren Zeitebenen gelesen und den Index am Handy sogar in der Badewanne aktualisiert. Dann war das Konto leer. Das war Lektion eins: Hebel und ständiges Handeln sind ein Weg, Geld an den Emittenten zu überweisen.
Während ich meine Wunden leckte, fiel mir ein Musterdepot ein, das ich nach einem Börsenspiel in der Schule angelegt hatte: eine Handvoll Standardwerte, einmal gekauft und vergessen. Ich habe das Passwort zurückgesetzt und nachgesehen. Zwischen 2004 und 2008 hatte es sich ungefähr vervierfacht, ohne eine einzige Entscheidung von mir. Das vergessene Depot hatte all meine klugen Aktivitäten mit großem Abstand geschlagen.
Lektion zwei kam mit der Finanzkrise. Ich habe mein Depot mit Nebenjobs und Taschengeld wieder aufgebaut, zugesehen, wie es 2008 fiel, und fast genau am Tiefpunkt auf fallende Kurse gewettet. Der Markt drehte, und die Ersparnisse waren ein zweites Mal weg. Seitdem nutze ich keinen Hebel mehr und versuche nicht, den richtigen Zeitpunkt am Markt zu erwischen. Kapitel 11 dieses Handbuchs ist aus diesen Jahren gewachsen.
Die grüne Lampe
Nach der Schule und dem Zivildienst in einem Krankenhaus habe ich Zahnmedizin studiert, wie mein Vater, und heute führe ich eine Zahnarztpraxis. Die Börse hat mich nie losgelassen. In meiner Studentenwohnung, einem dunklen Ort mit Fenstern nur auf einer Seite, habe ich mir aus einem Couchtisch, einem Stuhl und einer Lampe mit grünem Schirm ein kleines Büro eingerichtet. Es war so eine Lampe, wie man sie in einer Anwaltskanzlei erwarten würde. Ich habe sie die Thinkers-Club-Lampe genannt. Unter ihr habe ich Geschäftsberichte gelesen, Hunderte davon.
Geschäftsberichte zu lesen ist niemandes Hobby, und ohne Wirtschaftsstudium bleiben die meisten Zahlen verschlossen. Wer aber wissen will, was eine Firma wert ist, kommt an ihnen nicht vorbei. Jede etablierte Bewertungsmethode, die ich studiert habe, hatte ihren Wert, und alle hatten eines gemeinsam: Für einen normalen Menschen sind sie schwer zu lernen und schwer anzuwenden. Also habe ich nach einem Weg gesucht, aus wenigen veröffentlichten Zahlen schnell zu einer vernünftigen Schätzung des Werts zu kommen und ehrlich zu prüfen, ob das funktioniert.
Ich habe Zahlen aus den Berichten zu Formeln verbunden, zuerst auf Papier. Jede Aktie von Hand zu rechnen, wurde mühsam, also habe ich die Formeln programmieren lassen und die Rechner auf eine Website gestellt. Diese Website ist der Grund, warum es dieses Buch gibt.
In wenigen Sätzen
Ich habe den Fair Value Calculator zuerst für mich selbst gebaut. Es war nie der Plan, etwas zu verkaufen. Ich brauchte immer mehr Tools, habe Programmierer beauftragt und beschlossen, dass es schade wäre, wenn sonst niemand die Methode nutzen könnte.
Kurz gesagt
- Die Methode begann 2004 in Graz mit einer Frage und mit mehr als hundert Büchern über die Börse.
- Zwei teure Lektionen: Hebelzertifikate nach einem schnellen ersten Gewinn mit achtzehn, und die Wette auf fallende Kurse fast am Tiefpunkt 2008.
- Das vergessene Musterdepot aus der Schule schlug alle Aktivität mit großem Abstand.
- Aus Geschäftsberichten unter der grünen Lampe wurden Formeln, aus den Formeln Rechner auf einer Website.
Kapitel 33
Zehn Jahre öffentlich: die datierte Chronik
Was wann gebaut wurde, jede Zeile mit ihrer Quelle
Viele Produkte behaupten eine lange Geschichte. Unsere lässt sich prüfen. Am 20. März 2016 ging fairvalue-calculator.com online, und einen Tag später habe ich die Seite in einem großen deutschen Anlegerforum vorgestellt und die Mitglieder gebeten, sie zu testen. Dieses Forumsthema gibt es noch. Es ist in zehn Jahren auf acht Seiten gewachsen, und es enthält, was keine nachträglich geschriebene Firmengeschichte bieten kann: datierte Beiträge, konkrete Zahlen, Fehler, die Fremde gefunden haben, und meine Antworten von damals.
Die Liste unten folgt diesen Aufzeichnungen. Hinter jeder Zeile siehst du, welche Art von Quelle sie trägt: eine damals öffentlich datierte Veröffentlichung, das Handbuch, das ich 2020 veröffentlicht habe, oder meine eigene Angabe, wo es keinen fremden Beleg gibt. Die Nummern in Klammern verweisen auf die Quellenliste am Ende dieses Teils.
| 2004 | Peter Klein beginnt mit 14 Jahren in Graz, sich mit Aktien zu beschäftigen, und liest in den folgenden Jahren mehr als hundert Börsenbücher.Handbuch 2020 [S9] |
|---|---|
| 2004 bis 2009 | Lehrjahre: Verluste mit Hebelzertifikaten, ein vergessenes Musterdepot mit Standardwerten, das sich von 2004 bis 2008 vervierfacht, und eine verlorene Wette auf fallende Kurse am Tief der Finanzkrise. Daraus folgt die Entscheidung für langfristiges Investieren nach Wert.Handbuch 2020 [S9] |
| 2013 | Im Studium entstehen eigene Bewertungsformeln von Hand und erste Rückrechnungen. Das ist ein eigener Rückblick; ein fremder, datierter Beleg aus 2013 liegt öffentlich nicht vor.eigene Angabe [S9] |
| 20.03.2016 | fairvalue-calculator.com geht online: ein frei nutzbarer Rechner, der aus Gewinn je Aktie und Wachstum einen inneren Wert schätzt, auf Basis einer erweiterten Graham-Formel, deren Ergebnisse sich an einer Discounted-Cashflow-Rechnung orientieren.damals öffentlich datiert [S1] |
| 21.03.2016 | Öffentliche Vorstellung im Wertpapier-Forum (Nutzername petz00711) mit der Bitte um Tests. Schon der erste Beitrag lädt dazu ein, berechnete Fair Values einzutragen, damit andere Anleger neue Ideen finden.damals öffentlich datiert [S1] |
| 21. bis 26.03.2016 | Forenmitglieder prüfen den Rechner sofort und finden Schwächen: zu wenig Offenheit über die Formel, unplausible Ergebnisse bei sehr kleinen Gewinnen, das Split-Problem, zwei Eingaben seien zu wenig für zyklische Firmen. Am 22.03. wird der Rechner für kleine Gewinne angepasst.damals öffentlich datiert [S1] |
| 30.03.2016 | Start des öffentlichen wikifolio „Fair Value Calculator“: ein öffentliches Musterdepot nach der Methode, das Erstelldatum steht beim Anbieter.damals öffentlich datiert [S10, S9] |
| 03.06.2016 | Erste größere Rückrechnung im Forum veröffentlicht (33 deutsche und amerikanische Aktien, 2005 bis 2015), von Hand geführt mit einer kleinen eigenen Auswahl. Der Handtest wird bis 2025 fortgeschrieben; daneben steht heute der automatische Test über 34 Jahre mit Firmen, die es nicht mehr gibt.damals öffentlich datiert [S2] |
| 12. bis 15.06.2016 | Drei Hilfsrechner (gewichteter Gewinn, lineares und gewichtetes Wachstum), ein Erklärvideo und eine erste Anzeige, ob der Gesamtmarkt über- oder unterbewertet ist.damals öffentlich datiert [S3] |
| 15.09.2016 | Neue Website mit Datenbank und Hotlist: Nutzer tragen Fair Values ein, ähnlich wie bei Wikipedia, und prüfen sich gegenseitig. Erste Liste mit 18 unterbewertet erscheinenden Aktien.damals öffentlich datiert [S3] |
| 19.07.2017 | Gemeinschafts-Datenbank mit über 100 Einträgen, automatische Hotlist und ein Meldeweg für falsche Werte (drei Meldungen lösen eine Prüfung aus).damals öffentlich datiert [S3, S4] |
| 08.05.2019 | Neustart nach zwei Jahren Entwicklung: automatische Bewertung aus einer großen Datenbank, Screener, Watchlist, zweisprachig, dazu ein Premium-Bereich für breit gestreute Depots.damals öffentlich datiert [S4] |
| 04.12.2019 | Detail-Rechner als Antwort auf die Kritik „zwei Eingaben sind zu wenig“: Gewinnwachstum, Profitabilität, Umsatzwachstum, Eigenkapitalrendite, EBIT-Marge und Buchwert fließen ein, gewichtet nach eigener statistischer Auswertung.damals öffentlich datiert [S4] |
| 18.03.2020 | Nach Kritik an Datenqualität und zyklischen Aktien: Glättung über Median und geometrisches Mittel, Warnung bei hoch verschuldeten Firmen, Sterne für die Datenqualität, Anzeige der Aktualität.damals öffentlich datiert [S5] |
| 2020 | Das Handbuch „Die Fair Value Calculator Methode“ (77 Seiten) beschreibt die Methode und die Tools: automatische Fair Values für mehr als 33.000 Aktien, Marktanalyse, Branchenanalyse, Qualitätscheck, Gesamt-Score, Watchlist und Portfolio-Manager.Handbuch 2020 [S9] |
| 24.07.2020 | Discounted Cashflow und PEG-Verhältnis sind als weitere Bewertungen eingebaut.damals öffentlich datiert [S6] |
| 08.01.2021 | Mehrere Bewertungsverfahren werden automatisch berechnet und zu einem Fair Value zusammengeführt. Dazu eine Videoreihe mit sechs Lektionen.damals öffentlich datiert [S6] |
| 14.11.2021 | Sterne-Bewertung aus Fundamentaldaten und Kurstrend, Branchenvergleich bei jeder Kennzahl, überarbeitete Markt-Ansicht.damals öffentlich datiert [S6] |
| 21.04.2022 | Kostenlose Version: alle Tools und fünf Aktien im Monat gratis. Im Juni 2022 folgt die Anpassung für das Handy.damals öffentlich datiert [S6] |
| 16.03.2024 | Der Modellverbund wird offen erklärt: mehr als zwölf Verfahren, darunter DCF, Analystenschätzungen, Branchen-Multiples, Peter Lynch und Graham. Der Satz dazu: „Es gibt keinen einzig richtigen Fair Value, aber es gibt viele Methoden, sich diesem Wert möglichst genau anzunähern.“damals öffentlich datiert [S6] |
| 08.09.2025 | KI-Bewertung für weiche Faktoren: Markenstärke, Qualität des Managements, Wettbewerbsvorteile und Skalierbarkeit ergänzen die Zahlen.damals öffentlich datiert [S6] |
| 28.07.2026 | Zum zehnten Jahr der vollständige Neuaufbau: rund 35.000 Aktien weltweit, Bewertung und Qualität als zwei getrennte Fragen, Spanne aus vorsichtigem, mittlerem und optimistischem Fall, Datenlage je Aktie, Depot-Optimizer und ein Test über 34 Jahre.damals öffentlich datiert [S6, S7] |
| August 2026 | Öffentliche Korrekturen nach Hinweisen aus dem Forum: ein Fehler bei Einmalverlusten (Amazon, Rivian) wird behoben, die Deckelung des Abwärtspotenzials bei 80 Prozent entfällt, die Suche findet Aktien über Name, ISIN, WKN und Kürzel.damals öffentlich datiert [S7, S8] |
| Oktober 2026 | Heutiger Stand: 26 Bewertungsmodelle, bis zu 37 Qualitätsfaktoren, rund 40.000 bewertete Aktien, KI-Urteil mit Hauptrisiko je Aktie, Kommentare und Stimmen der Nutzer, eine kostenlose Akademie mit 22 Lektionen und ein Anschluss für KI-Assistenten.eigene Angabe [S11] |
In einem Satz
Seit dem 20. März 2016 öffentlich dokumentiert: aus einem selbst entwickelten Online-Rechner entstanden und über mehr als zehn Jahre zur weltweiten Plattform für Fair Value und Qualität ausgebaut.
Ein Detail aus dem ersten Beitrag ist mir wichtig. Schon dort habe ich die Nutzer gebeten, die Fair Values zu veröffentlichen, die sie berechnet hatten, damit andere Anleger neue Ideen entdecken können. Die Kommentare und Stimmen, die du heute bei jeder Aktie findest, sind derselbe Gedanke, zehn Jahre später.
Kurz gesagt
- Seit dem 20. März 2016 ist fairvalue-calculator.com öffentlich; einen Tag später wurde die Seite in einem großen deutschen Anlegerforum vorgestellt.
- Das Forumsthema gibt es noch; es enthält datierte Beiträge, Zahlen, gefundene Fehler und die Antworten von damals.
- Jede Zeile der Chronik nennt die Art der Quelle, die sie trägt.
- Die Bitte, berechnete Fair Values zu teilen, steht schon im ersten Beitrag; die Kommentare bei jeder Aktie sind derselbe Gedanke.
Kapitel 34
Was die Kritiker verändert haben
Warum die öffentlichen Diskussionen der beste Teil der Chronik sind
„He who knows only his own side of the case, knows little of that.“
Eigene Übertragung: Wer nur seine eigene Seite einer Sache kennt, weiß auch von ihr wenig.
John Stuart Mill, „On Liberty“ (1859), Kapitel 2 [133]
Das Forum war nicht freundlich. Innerhalb von Stunden nannten Mitglieder die Formel eine Blackbox, verlangten einen statistischen Beweis, fanden ein Problem mit Aktiensplits und wiesen darauf hin, dass zwei Eingaben keine zyklische Firma bewerten können. Sie hatten öfter recht, als es mir damals lieb war.
Ich behalte diese Einwände mit Absicht in diesem Handbuch. Eine Geschichte, die nur Applaus zeigt, beweist nichts. Eine Geschichte, in der Außenstehende Fehler finden und sich das Produkt daraufhin ändert, lässt sich im Nachhinein kaum erfinden. Hier sind die wichtigsten Einwände und was aus ihnen wurde.
| Jahr | Der Einwand | Was daraus wurde |
|---|---|---|
| 2016 | Die Formel sei eine Blackbox, ein Beweis brauche hundert Aktien und mehr als zehn Jahre. [S1] | Heute steht die Methodik offen auf der Seite, der Test läuft über 34 Jahre und ist um Firmen bereinigt, die es nicht mehr gibt. |
| 2016 | Zwei Eingaben (Gewinn und Wachstum) reichen für zyklische Firmen und harte Branchen nicht. [S1] | Aus zwei Eingaben wurden 26 Modelle mit eigenen Regeln je Geschäftsart (Banken, Versicherer, Immobilien, Holdings) und ein eigener Qualitäts-Score aus bis zu 37 Faktoren. |
| 2016 | Ein Aktiensplit verändert das Ergebnis, das darf nicht sein. [S2] | Alle Größen werden je Aktie auf dem aktuellen Stand gerechnet, Splits werden täglich geprüft und bereinigt. |
| 2020 | Die beste Formel nützt nichts, wenn die Grunddaten teilweise falsch sind. [S5] | Jede Aktie zeigt ihre Datenlage. Ist sie zu dünn, wird der Fair Value zurückgehalten, statt eine falsche Zahl zu zeigen. |
| 2020 | Eigenkapitalrendite täuscht bei hoher Verschuldung, besser sei die Rendite auf das eingesetzte Kapital. [S5] | Die Bilanzstärke ist eine eigene Familie im Qualitäts-Score, hohe Verschuldung wird gewertet und angezeigt, die Rendite auf das eingesetzte Kapital steht im Screener. |
| 2026 | Wachstumsaktien wirken dauerhaft überbewertet. [S7] | Der Fair Value bleibt bewusst nüchtern („eine Messlatte, kein Kursziel“); dafür zeigt die Seite offen, welches Wachstum im Kurs steckt, und ein belegter Zuschlag für Qualitätswachstum kam dazu. |
Aus dem Maschinenraum
Eine Dividende mit Minuszeichen
Im Oktober 2026 fiel uns bei der Antwort auf eine Frage aus dem Forum eine Dividende mit Minuszeichen auf. Wir sahen nach und fanden dasselbe Vorzeichen bei sehr vielen Firmen. Der erste Reflex: Die Daten wurden falsch geliefert.
Sie waren richtig geliefert. In der Lieferung von heute stand derselbe Betrag mit Pluszeichen. Der Fehler stammte aus älteren Lieferungen, er war längst berichtigt, und die Berichtigung war bei uns nie angekommen. Der Grund war eine Schutzregel, die wir selbst gebaut hatten: Sie sollte schlechte Zahlen draußen halten und hielt die Berichtigung gleich mit draußen.
Beim Nachmessen zeigte sich, dass das nicht nur Dividenden betraf. Wir haben die Berichtigungen nachgetragen, aber nicht blind: Bei der Durchsicht war die jüngere Zahl mehrmals die falsche.
Der Einwand von 2020 gilt also weiter: Die beste Formel nützt nichts, wenn die Grunddaten falsch sind. Neu ist, dass wir vor dem Satz „die Lieferung ist schuld“ erst unsere eigene Ablage neben die heutige Lieferung legen.
Eine Runde aus dem November 2026: Lennox
Wie Kritik heute wirkt, zeigt eine Runde aus dem November 2026. Ein Leser im Forum nahm sich den Fair Value des Heizungs- und Klimaanlagenherstellers Lennox vor und markierte fünf Zeilen der Modelltabelle, die ihm unsinnig vorkamen: das PEG-Modell (Kurs-Gewinn-Verhältnis im Verhältnis zum Wachstum), die beiden Dividendenmodelle, das Buchwert-Modell und das Substanzmodell.
Bei drei der fünf Zeilen hatte er recht.
- Die beiden Dividendenmodelle rechneten nur mit der Bardividende, obwohl Lennox den größeren Teil über Rückkäufe eigener Aktien an seine Aktionäre zurückgibt. Sie zählen jetzt die gesamte Ausschüttung, also auch Rückkäufe.
- Das PEG-Modell ließ die Dividende weg, obwohl Peter Lynch, auf den es zurückgeht, sie mitzählt. Es zählt sie jetzt mit. Eine Fassung, die den heutigen Kurs gebraucht hätte, haben wir verworfen: Ein Bewertungsmodell soll nicht vom Kurs derselben Aktie abhängen.
- Die zwei übrigen Zeilen haben wir geprüft, behalten und besser erklärt.
Am Fair Value von Lennox änderte die Runde nichts. Der Beitrag kam, wie die Diskussionen von 2016, aus dem Wertpapier-Forum; dessen Adresse nennen die Quellen zu Teil V.
Dass die Prüfung dieser Runde selbst einen Messfehler enthielt, den wir noch am selben Tag gefunden haben, erzählt Kapitel 21. An der Antwort im Forum änderte er nichts: Die betroffenen Fair Values lagen auch nach der sauberen Messung im Schnitt näher am späteren Kurs, und an der Reihenfolge der Aktien änderte sich nichts.
Das Muster ist dasselbe wie 2016: Ein Außenstehender findet eine Schwäche, wir prüfen sie an der Logik und an den Daten, und was logisch richtig ist und an den Daten nicht schadet, wird eingebaut. Neu ist nur die Geschwindigkeit. Zwischen dem Beitrag und der eingeschalteten Änderung lagen diesmal nur Stunden.
Zu den frühen Zahlen
Die Tests, die ich 2016 veröffentlicht und im Handbuch 2020 abgedruckt habe, wurden von Hand an einer kleinen Auswahl von Aktien geführt; ihre Ergebnisse stehen in Kapitel 16. Die Zahlen aus Kapitel 15 stammen aus dem späteren automatischen Test über 34 Jahre, der auch Firmen enthält, die es nicht mehr gibt, und aus dem Live-Test seit Juli 2026. Beides sind historische Ergebnisse, kein Versprechen.
Kurz gesagt
- Die Kritik im Forum kam innerhalb von Stunden: Blackbox, fehlender Beweis, Aktiensplits, zyklische Firmen.
- Die Kritiker hatten öfter recht, als es mir damals lieb war.
- Aus den Einwänden wurden die offene Methodik, mehr Modelle mit Regeln je Geschäftsart, die Datenlage und der Qualitäts-Score.
- Eine Geschichte, in der Außenstehende Fehler finden und sich das Produkt daraufhin ändert, lässt sich im Nachhinein kaum erfinden.
Kapitel 35
Das Original und wo es heute steht
Was belegt ist, was meine eigene Angabe ist und was die Plattform heute leistet
„If I have seen further, it is by standing on ye shoulders of giants.“
Eigene Übertragung: Wenn ich weiter gesehen habe, dann deshalb, weil ich auf den Schultern von Riesen stehe.
Isaac Newton, Brief an Robert Hooke vom 5. Februar 1675, nach heutiger Zählung 1676 [134], Schreibweise angepasst
Was die Quellen belegen
- Ein öffentlicher, nutzbarer Online-Rechner für den inneren Wert von Aktien existierte unter diesem Namen und unter dieser Adresse am 20. März 2016, mit einem Vorstellungsbeitrag vom Tag danach.
- Das öffentliche Musterdepot nach der Methode wurde am 30. März 2016 angelegt und steht bis heute beim Anbieter.
- Screener, Watchlist, automatische Bewertung aus einer Datenbank, eine Kombination mehrerer Modelle, Qualitätsprüfungen, eine Anzeige der Marktbewertung und eine KI-Bewertung weicher Faktoren erscheinen jeweils in datierten öffentlichen Beiträgen zwischen 2016 und 2025.
- Die Entwicklung hat nie aufgehört: Jedes Jahr von 2016 bis 2026 hat datierte Einträge.
Was meine eigene Angabe ist
- Die Jahre vor dem Start: die ersten Formeln und Tests während meines Studiums 2013 und mein privates Investieren vor 2016. Ich beschreibe sie so, wie ich mich an sie erinnere. Einen fremden, datierten Beleg gibt es dafür nicht.
Was ich nicht behaupte
Ich habe den Fair Value nicht erfunden. Benjamin Graham hat den inneren Wert einer Aktie in den 1930er Jahren beschrieben, und die Discounted-Cashflow-Rechnung ist älter als ich. Von mir stammt das Produkt: die besondere Kombination von Modellen, die lange öffentliche Entwicklung und die Entscheidung, diese Art von Analyse für Privatanleger nutzbar zu machen.
In den letzten Jahren haben große Finanzportale eigene automatische Fair-Value-Zahlen eingeführt. Ich sehe das als Bestätigung, dass die Idee richtig war. Ich kann nicht sagen und sage nicht, dass jemand etwas kopiert hat. Was ich sagen kann, ist einfach: Wenn du „Fair Value Calculator“ liest, ist das hier der, der diesen Namen seit März 2016 öffentlich trägt, und du kannst jeden Schritt davon nachprüfen.
Wo die Plattform heute steht
Der einzelne Rechner von 2016 nahm zwei Zahlen. Die Plattform von heute bewertet 40.000+ Aktien weltweit mit 26 Bewertungsmodellen und beurteilt jede Firma anhand von bis zu 37 Qualitätsfaktoren. Bewertung und Qualität sind zwei getrennte Fragen: ob eine Aktie günstig ist und ob das Geschäft gut ist.
- Fair Value als Spanne: ein vorsichtiger, ein mittlerer und ein optimistischer Fall statt einer Zahl, die vorgibt, genau zu sein.
- Drei Kaufregeln bei jeder Aktie (Fair Value, Qualität, Aufwärtstrend), mit dem Trend als getönter Fläche im Chart und einer Prognose über fünf Jahre.
- Die Datenlage jeder Aktie. Wo die Daten zu dünn sind, wird der Fair Value zurückgehalten, statt falsch gezeigt zu werden.
- Ein Urteil je Aktie in einem Abzeichen, mit seiner größten Stärke oder seinem Hauptrisiko, und eine KI-Analyse des Geschäfts mit seinen Risiken und Szenarien.
- Eine Watchlist, die sich wie ein Portfolio-Check liest: Bewertung, Qualität und Streuung auf einen Blick, der Status nach den Verkaufsregeln, ein E-Mail-Alarm und ein Optimizer, der Aktien vorschlägt, die zu dem passen, was du schon hältst.
- Ein Backtest über 34 Jahre mit Firmen, die untergegangen sind, und ein Live-Test, der öffentlich läuft.
- Kommentare und Stimmen bei jeder Aktie, die Idee der Gemeinschaft aus dem ersten Beitrag von 2016.
- Eine kostenlose Akademie mit 22 kurzen Video-Lektionen und ein Anschluss, über den 9 KI-Assistenten und Entwickler-Tools die Bewertungen direkt lesen.
- Eine Methodik-Seite, die die Modelle, die Datenquellen und die Grenzen offen erklärt.
Stöbern und einzelne Aktien bewerten ist kostenlos. Die Methode ist dieselbe, die dieses Handbuch lehrt: Trenne Kurs und Wert, besteh auf Qualität, streue breit und gib ihr Zeit.
Quellen zu Teil V
Alle Quellen wurden am 11. Oktober 2026 noch einmal gelesen. Das Forumsthema ist auf Deutsch.
- [S1] Wertpapier-Forum, Thema „Fair Value Calculator“, Seite 1: Vorstellung am 21.03.2016 und erste Kritik. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/
- [S2] Wertpapier-Forum, Seite 2: Rückrechnungen März bis Juni 2016, Diskussion zu Aktiensplits. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/2/
- [S3] Wertpapier-Forum, Seite 3: Hilfsrechner, Erklärvideo, Marktbewertung, Datenbank 2016 und 2017. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/3/
- [S4] Wertpapier-Forum, Seite 4: Neustart am 08.05.2019, Detail-Rechner am 04.12.2019. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/4/
- [S5] Wertpapier-Forum, Seite 5: Kritik an Daten und zyklischen Aktien, Antworten Januar bis April 2020. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/5/
- [S6] Wertpapier-Forum, Seite 6: 2020 bis Juli 2026 (DCF und PEG, mehrere Modelle, Gratis-Zugang, KI-Bewertung, Neuaufbau). https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/6/
- [S7] Wertpapier-Forum, Seite 7: Rückmeldungen und Korrekturen im Juli und August 2026. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/7/
- [S8] Wertpapier-Forum, Seite 8: Diskussion bis 27.09.2026. https://www.wertpapier-forum.de/topic/48870-fair-value-calculator/page/8/
- [S9] Klein, Peter (2020): „Die Fair Value Calculator Methode. Wahrer Wert schlägt den Markt“, Handbuch, 77 Seiten. https://s0c1cccdcaae15a1c.jimcontent.com/download/version/1609693918/module/9220685476/name/ebook%202020.pdf
- [S10] wikifolio „Fair Value Calculator“ von Dr. Peter Klein, erstellt am 30.03.2016. https://www.wikifolio.com/de/de/w/wf11224488
- [S11] fairvalue-calculator.com: Methodik, Daten und Vertrauen, heutiger Stand. https://www.fairvalue-calculator.com/methodology
Kurz gesagt
- Belegt ist ein öffentlicher Rechner unter diesem Namen seit dem 20. März 2016, mit datierten Einträgen in jedem Jahr bis 2026.
- Meine eigene Angabe sind die Jahre vor dem Start; einen fremden Beleg gibt es dafür nicht.
- Den Fair Value habe ich nicht erfunden; von mir stammt das Produkt.
- Heute bewertet die Plattform 40.000+ Aktien mit 26 Modellen und beurteilt die Qualität als getrennte Frage.
Anhang
Belege-Übersicht, Glossar und Literatur
Die Forschung im Überblick, jeder Begriff in einfacher Sprache, und die Grenzen
Belege-Übersicht
| Beleg | Wichtigster Befund | Was das für die Methode heißt |
|---|---|---|
| Niedrige Bewertung | Günstig (niedriges KGV, hoher Buchwert im Verhältnis zum Marktwert, hoher Wert im Verhältnis zum Kurs) hat historisch höhere Renditen gebracht | Fair Value mindestens 30 % über dem Kurs ist die erste Kaufregel |
| Qualität | Profitabilität, finanzielle Stärke und saubere Bilanzierung verbessern das Value-Universum | Günstige, aber schlechte Value-Fallen meiden: Qualitäts-Score von 50 oder mehr |
| Momentum und Trend | Relative Stärke der letzten Zeit hält tendenziell an | Aufwärtstrend als dritte Kaufregel: kein Griff ins fallende Messer |
| Mean Reversion | Extremer Pessimismus und Übertreibung kehren sich über mehrere Jahre um | Lange genug halten, damit sich Kurs und Wert treffen; am optimistischen Fair Value verkaufen, nach fünf Jahren überprüfen |
| Streuung | Die Ergebnisse einzelner Aktien gehen weit auseinander, selbst wenn der Durchschnitt funktioniert | 15 Aktien, höchstens zwei je Branche: Depots, keine heldenhaften Wetten auf eine einzige Aktie |
Glossar: jeder Begriff in einfacher Sprache
Kein Finanzstudium nötig. Jedes Wort, das dir im Tool und in diesem Buch begegnet, für Einsteiger erklärt. Überflieg es einmal und komm zurück, wann immer dich ein Begriff stolpern lässt.
Das Wichtigste
- Fair Value: eine gut begründete Schätzung (gezeigt als Spanne), was eine Firma wirklich wert ist, gebaut aus ihren Fundamentaldaten, unabhängig vom launischen Aktienkurs von heute.
- Innerer Wert: dieselbe Idee, der „echte“ Wert, den ein Geschäft haben sollte, gemessen an dem, was es verdient und besitzt.
- Wertlücke / Potenzial: Fair Value minus Kurs, in Prozent. Eine große positive Zahl heißt, die Aktie wirkt günstig im Verhältnis zu ihrem Wert.
- Sicherheitsmarge: deutlich unter dem Fair Value kaufen, damit du geschützt bist, falls deine Schätzung etwas danebenliegt.
- Mean Reversion: Über Jahre bewegen sich Kurs und fundamentaler Wert tendenziell wieder aufeinander zu. Das ist der Motor, der Value-Investing funktionieren lässt.
- Qualitäts-Score: ein Score von 0 bis 100 aus bis zu 37 fundamentalen Faktoren (Profitabilität, Wachstum, Cash-Erzeugung, Bilanzstärke, Risiko und mehr). Er sagt dir, wie gut das Geschäft ist, getrennt davon, wie günstig es ist.
- Datenlage: wie viele Daten einen Fair Value stützen: viele, einige oder wenige Daten. Sie ist kein Urteil über die Firma.
- Bear / Basis / Bull: eine vorsichtige, eine mittlere und eine optimistische Schätzung des Fair Value, damit du die realistische Spanne siehst statt einer einzigen, falsch genauen Zahl. Am optimistischen Wert verkauft die Strategie.
- Kaufregeln: die drei Bedingungen der Strategie: Fair Value mindestens 30 % über dem Kurs, ein Qualitäts-Score von 50 oder mehr und ein Aufwärtstrend.
- Aufwärtstrend / seitwärts / Abwärtstrend: der Kurs vor einem Monat gegen den Kurs vor zwölf Monaten (21 gegen 252 Handelstage). Über 0 % ein Aufwärtstrend, bis −10 % seitwärts, darunter ein Abwärtstrend. Unbekannt, wenn es für die Aktie weniger als ein Jahr Kurse gibt.
- Urteil: die Einschätzung von Wert, Qualität und Trend. Auf der Feed-Karte ist es ein Satz, zum Beispiel „Fair Value deutlich über dem Kurs, solide Qualität und Aufwärtstrend.“, darunter eine Zeile „Plus“ und eine Zeile „Hauptrisiko“; im Aktienfenster und auf der Aktienseite ist es ein kurzes Abzeichen, zum Beispiel „Erfüllt alle Regeln“ oder „Unterbewertet, aber Abwärtstrend“.
- Status („Auf Kurs“ / „Genauer ansehen“): die Regel der Strategie für eine Position. „Genauer ansehen“, sobald der Kurs den optimistischen Fair Value erreicht, der Qualitäts-Score unter 50 fällt (die Mindestqualität der Kaufregel) oder die Position fünf Jahre gehalten wurde; sonst „Auf Kurs“.
- Schätzwert: ein Abzeichen bei einer Aktie, zu der kein Bewertungsmodell passt; ein solcher Wert wird nie als unterbewertet gezeigt und löst kein Signal aus.
- Börsenwert: Aktienkurs mal Zahl der Aktien, der Gesamtwert der Firma an der Börse. Das Tool ordnet ihn in Größenklassen von Mikro bis Mega ein.
Profitabilität und Qualität
- Bruttoprofitabilität: Bruttogewinn geteilt durch die Bilanzsumme; wie viel Rohgewinn die Firma aus allem herausholt, was sie besitzt, ein schwer zu fälschendes Zeichen für ein starkes Geschäft.
- Gesamtkapitalrendite (ROA): Nettogewinn geteilt durch die Bilanzsumme; wie effizient die Firma ihr Vermögen in Gewinn verwandelt.
- Eigenkapitalrendite (ROE): Nettogewinn geteilt durch das Eigenkapital; wie viel Gewinn auf das Geld der Eigentümer erzielt wird.
- Gewinnmarge: Nettogewinn geteilt durch den Umsatz; wie viele Cent von jedem Umsatz-Euro als Gewinn übrig bleiben.
- Kapitalumschlag: Umsatz geteilt durch die Bilanzsumme; wie viel Umsatz die Firma je Euro Vermögen erzeugt.
Wachstum
- Umsatzwachstum (gegenüber dem Vorjahr): der Umsatz im Vergleich zum Vorjahr; wächst das Geschäft wirklich?
- Delta (Δ): Das Zeichen vor einer Kennzahl bedeutet die Veränderung gegenüber dem Vorjahr. Steigen Gesamtkapitalrendite, Bruttomarge, Kapitalumschlag oder EBITDA-Marge, verbessern sich die Fundamentaldaten.
- Eigenkapitalwachstum: wie schnell sich das Eigenkapital (der einbehaltene Wert) aufbaut.
- Vermögenswachstum (umgekehrt gewertet): Sehr schnelles Vermögenswachstum geht oft schwächeren künftigen Renditen voraus, deshalb kann eine Firma, die langsamer und diszipliniert wächst, besser abschneiden.
- Im Kurs eingerechnetes Wachstum: wie viel jährliches Wachstum der heutige Kurs schon braucht, um fair zu sein; zu sehen im Reiter Wachstum.
Cash und Bilanzstärke
- Cashflow-Marge: operativer Cashflow geteilt durch den Umsatz; das echte Geld (nicht nur Buchgewinn), das das Kerngeschäft erzeugt.
- Marge und Rendite des freien Cashflows: freier Cashflow (was nach Betrieb und Erhalt des Geschäfts übrig bleibt) geteilt durch den Umsatz oder durch den Börsenwert; das Geld, das die Eigentümer wirklich nutzen können.
- Gewinn bar gedeckt (Accruals-Qualität): operativer Cashflow gegenüber dem ausgewiesenen Gewinn. Gewinne, hinter denen echtes Geld steht (Verhältnis nahe 1 oder darüber), sind hochwertiger als Buchgewinne.
- Eigenkapitalquote (Solvenz): der Anteil der Firma, der von den Eigentümern statt über Schulden finanziert ist. Höher heißt stärkere, sicherere Bilanz.
- Verschuldungsgrad: Schulden im Verhältnis zum Eigenkapital; weniger Hebel heißt weniger finanzielles Risiko.
- Altman Z-Score: ein klassischer Score für das Insolvenzrisiko aus mehreren Bilanzkennzahlen; höher heißt finanziell sicherer.
- Liquidität dritten Grades (Current Ratio): kurzfristiges Vermögen gegen kurzfristige Rechnungen: Kann die Firma die nächste Zeit decken?
- Bargeldquote: Bargeld als Anteil am Vermögen; ein Polster für schwere Zeiten oder für Gelegenheiten.
- Piotroski F-Score: eine Checkliste von 0 bis 9 zur fundamentalen Gesundheit (Profitabilität, Cash, Verschuldung, Effizienz). Höher heißt stärker.
Momentum und Risiko
- Kursschwung (3, 6, 12 Monate): der Kurstrend der letzten Zeit; historisch haben Aktien im Aufwärtstrend kurzfristig oft weiter besser abgeschnitten.
- Nähe zum Jahreshoch: wie nah der Kurs an seinem Hoch der letzten 52 Wochen liegt; nahe am Hoch zeigt oft Stärke statt Überdehnung.
- Schwankung (Volatilität): wie stark der Kurs schwankt; ruhigere Aktien haben historisch bessere risikobereinigte Renditen gebracht.
- Beta: wie empfindlich eine Aktie auf Bewegungen des Gesamtmarkts reagiert; Aktien mit niedrigem Beta haben geduldige Anleger historisch belohnt.
- Neue Aktien / Rückkäufe: weniger Aktien (Rückkäufe) heben den Wert je Aktie; die Ausgabe vieler neuer Aktien verwässert die bisherigen Eigentümer.
Bewertungskennzahlen
- KGV: Kurs geteilt durch Gewinn; was du je Euro Jahresgewinn zahlst. KBV: Kurs geteilt durch Buchwert (Nettovermögen). KUV: Kurs geteilt durch Umsatz. EV/EBITDA: Unternehmenswert einschließlich Schulden geteilt durch das operative Ergebnis, ein Multiple, das die Schulden mitdenkt. Bei allen gilt: niedriger heißt meist günstiger.
- Dividendenrendite: die jährliche Dividende in Prozent des Aktienkurses.
Begriffe, die du im Tool siehst
- Feed: die Liste der Aktienkarten auf der Startseite, mit Strategien, Filtern und Sortierungen.
- Aktienfenster: die Analyse, die sich öffnet, wenn du auf eine Karte tippst, mit den Reitern Überblick, Fair Value, Qualität, Wachstum und Vergleich.
- Watchlist: deine gespeicherten Aktien, jede mit ihrem Status „Auf Kurs“ oder „Genauer ansehen“ nach den Verkaufsregeln und der Wertentwicklung seit dem Hinzufügen.
- Streuung: Verteilung über Branchen, Regionen, Firmengröße und Korrelation, damit eine einzelne schlechte Wette dein Depot nicht versenken kann; gezeigt als Score von 0 bis 100.
- Optimizer: Vorschläge für Aktien unter ihrem Fair Value mit hoher Qualität, die nach gemessener Korrelation zu deiner Watchlist passen.
- Marktbewertung: ob der Gesamtmarkt gerade günstig, fair oder teuer wirkt, nach Ländern auf einer Weltkarte.
- Backtest-Sieger: die Strategie, die die Aktien aus den USA und Europa zeigt, die alle drei Kaufregeln erfüllen.
- Prognose: der Weg über fünf Jahre rechts im Chart mit der erwarteten Rendite pro Jahr, eine hypothetische Schätzung.
- MCP / KI-Anschluss: der Server, über den KI-Assistenten wie Claude oder ChatGPT unsere Bewertungen abrufen, statt zu raten (Kapitel 8).
- Wenig gehandelt / Wenig Streubesitz: zusätzliche Abzeichen zur Vorsicht bei Aktien, die sehr wenig gehandelt werden oder bei denen nur ein kleiner Teil der Aktien frei handelbar ist.
- ESG: Environmental, Social, Governance, also Umwelt, Soziales und Unternehmensführung: wie verantwortungsvoll eine Firma mit dem Planeten und ihren Menschen umgeht und wie sie geführt wird.
Begriffe aus den Tests und der Forschung
- Backtest: ein Experiment an der Vergangenheit, eine Simulation auf historischen Daten: Was hätten die Regeln der Strategie gebracht? Vergangene Ergebnisse sind keine Garantie für künftige (Kapitel 15 und 14).
- Live-Test: das Depot, das öffentlich auf der Seite läuft, mit jeder Position, jedem Kauf und jedem Verkauf und der Regel, die ihn ausgelöst hat (Kapitel 15).
- Überlebensverzerrung: Wer nur die Aktien testet, die heute noch an der Börse sind, testet eine Welt ohne Pleiten. Deshalb enthält der Backtest auch Firmen, die später untergegangen sind, und rechnet nach einem Zusammenbruch einen zusätzlichen Verlust ein (Kapitel 14).
- Außerhalb der Stichprobe: auf Daten, die eine Regel beim Entwickeln nicht kannte, also nicht nur in dem Zeitfenster, in dem sie entdeckt wurde.
- Scheinpräparat: eine Vergleichsregel, die genauso viel verändert wie eine neue Regel, aber ohne Verstand, etwa eine zufällige Auswahl. Bringt die echte Regel nicht mehr als der Zufall, hat sie nichts gelernt (Kapitel 14).
- Wertprobe: unsere Prüfung, ob eine Änderung den Fair Value näher an das bringt, was die Aktie danach tatsächlich getan hat (Kapitel 14 und 21).
- Bootstrap: ein Verfahren, das die Unsicherheit eines Ergebnisses schätzt, indem es die Stichprobe viele Male neu zieht und das Ergebnis jedes Mal neu rechnet (Kapitel 14).
- Median: der Wert der typischen, mittleren Aktie einer Reihe. Einzelne Ausreißer können den Durchschnitt weit über den Median heben (Kapitel 16).
- Quartil: Die Quartile teilen eine geordnete Reihe in Viertel: Ein Viertel der Werte liegt unter dem unteren Quartil, ein Viertel über dem oberen (Kapitel 16).
- Prozentpunkt (Punkt): der Abstand zwischen zwei Prozentzahlen. 17 % gegen 10 % pro Jahr sind 7 Punkte Vorsprung.
- Index und ETF: Ein Index fasst viele Aktien zu einer Messlatte zusammen, zum Beispiel zu dem Markt, mit dem die Tests vergleichen. Ein ETF ist ein börsengehandelter Fonds; ein günstiger Index-ETF bildet einen Index nach.
- Momentum: die relative Stärke der letzten Zeit, die tendenziell monatelang anhält; im Glossar oben als Kursschwung (Kapitel 13).
- Hebel: Investieren auf Kredit oder mit Produkten wie Hebelzertifikaten. Der Hebel vergrößert nicht nur die Rendite, sondern auch die Gefühle und das Risiko des Totalverlusts (Kapitel 11 und 32).
- Discounted Cashflow (DCF): eine Familie von Bewertungsmodellen, die künftige Geldflüsse einer Firma auf heute abzinst, weil künftige Gewinne weniger wert sind als heutige (Kapitel 12).
- Diskontsatz: der Satz, der sagt, wie viel weniger künftige Gewinne heute wert sind. Er hängt vom Risiko ab (Kapitel 12).
- Multiple: eine Bewertungskennzahl als Vielfaches, zum Beispiel das KGV; siehe Bewertungskennzahlen.
- Shiller-KGV (CAPE): der Kurs eines Markts geteilt durch den Durchschnitt der inflationsbereinigten Gewinne der letzten zehn Jahre, so geglättet, dass ein einzelnes Boom- oder Krisenjahr wenig ausmacht (Kapitel 24).
- Wertfalle (im Tool: Value-Falle): eine Aktie, die günstig aussieht und es verdient hat: Das Geschäft wird schlechter, der Fair Value fällt, und auch mit Dividenden verliert die Aktie an Wert. In Kapitel 17 traf das in fünf Jahren rund jede sechste unterbewertete Aktie unter den heute notierten Firmen; dass Kurs und Fair Value nur hinter der mittleren Aktie zurückbleiben, heißt dort „beide bleiben zurück“ und ist häufiger.
Literatur
- [1] Basu, S. (1983). The relationship between earnings' yield, market value and return for NYSE common stocks. Journal of Financial Economics, 12(1), 129-156.
- [2] Fama, E. F., & French, K. R. (1992). The cross-section of expected stock returns. The Journal of Finance, 47(2), 427-465.
- [3] Lakonishok, J., Shleifer, A., & Vishny, R. W. (1994). Contrarian investment, extrapolation, and risk. The Journal of Finance, 49(5), 1541-1578. Arbeitsfassung: NBER Working Paper 4360 (1993); daraus der größenbereinigte Abstand. nber.org
- [4] De Bondt, W. F. M., & Thaler, R. (1985). Does the stock market overreact? The Journal of Finance, 40(3), 793-805.
- [5] Piotroski, J. D. (2000). Value investing: the use of historical financial statement information to separate winners from losers. Journal of Accounting Research, 38(Suppl.), 1-41.
- [6] Frankel, R., & Lee, C. M. C. (1998). Accounting valuation, market expectation, and cross-sectional stock returns. Journal of Accounting and Economics, 25(3), 283-319.
- [7] Novy-Marx, R. (2013). The other side of value: the gross profitability premium. Journal of Financial Economics, 108(1), 1-28.
- [8] Asness, C. S., Frazzini, A., & Pedersen, L. H. (2019). Quality minus junk. Review of Accounting Studies, 24(1), 34-112.
- [9] Fama, E. F., & French, K. R. (2015). A five-factor asset pricing model. Journal of Financial Economics, 116(1), 1-22.
- [10] Jegadeesh, N., & Titman, S. (1993). Returns to buying winners and selling losers. The Journal of Finance, 48(1), 65-91.
- [11] George, T. J., & Hwang, C.-Y. (2004). The 52-week high and momentum investing. The Journal of Finance, 59(5), 2145-2176.
- [12] Ang, A., Hodrick, R. J., Xing, Y., & Zhang, X. (2006). The cross-section of volatility and expected returns. The Journal of Finance, 61(1), 259-299.
- [13] Frazzini, A., & Pedersen, L. H. (2014). Betting against beta. Journal of Financial Economics, 111(1), 1-25.
- [14] Titman, S., Wei, K. C. J., & Xie, F. (2004). Capital investments and stock returns. Journal of Financial and Quantitative Analysis, 39(4), 677-700. Arbeitsfassung: NBER Working Paper 9951 (2003); die Zahlen im Buch stammen aus dieser Fassung. nber.org
- [15] Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289-315.
- [16] Beneish, M. D. (1999). The detection of earnings manipulation. Financial Analysts Journal, 55(5), 24-36.
- [17] Altman, E. I. (1968). Financial ratios, discriminant analysis and the prediction of corporate bankruptcy. The Journal of Finance, 23(4), 589-609.
- [18] Graham, B., & Dodd, D. L. (1934). Security Analysis. New York: McGraw-Hill; und Graham, B. (1949). The Intelligent Investor. „The Intelligent Investor“ benutzt in der vierten Auflage (New York: Harper & Row, 1973) mit Kommentar von J. Zweig (HarperBusiness, 2003): Einleitung, Kapitel 8 und 20, Anhang 4 (Rede vom Mai 1958) und „A Note About Benjamin Graham“.
- [19] Sharpe, W. F. (1991). The arithmetic of active management. Financial Analysts Journal, 47(1), 7-9.
- [20] Carhart, M. M. (1997). On persistence in mutual fund performance. The Journal of Finance, 52(1), 57-82.
- [21] Kahneman, D., & Tversky, A. (1979). Prospect theory: an analysis of decision under risk. Econometrica, 47(2), 263-291.
- [22] Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. The Review of Financial Studies, 29(1), 5-68.
- [23] McLean, R. D., & Pontiff, J. (2016). Does academic research destroy stock return predictability? The Journal of Finance, 71(1), 5-32.
- [24] Bailey, D. H., Borwein, J., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-mathematics and financial charlatanism: the effects of backtest overfitting on out-of-sample performance. Notices of the AMS, 61(5), 458-471.
- [25] Hou, K., Xue, C., & Zhang, L. (2020). Replicating anomalies. The Review of Financial Studies, 33(5), 2019-2133. Arbeitsfassung: NBER Working Paper 23394 (2017) mit 447 Variablen; die Einzelwerte im Buch stammen aus dieser Fassung. nber.org
- [26] Fama, E. F. (1998). Market efficiency, long-term returns, and behavioral finance. Journal of Financial Economics, 49(3), 283-306.
- [27] S&P Dow Jones Indices. SPIVA Scorecards (aktive gegen passive Fonds), zweimal im Jahr veröffentlicht. spglobal.com/spdji/en/research-insights/spiva
- [28] Shumway, T. (1997). The delisting bias in CRSP data. The Journal of Finance, 52(1), 327-343.
- [29] Fair Value Calculator. Belege: Backtest 1992 bis 2026 mit Firmen, die später untergegangen sind, und der laufende Live-Test. fairvalue-calculator.com/belege
- [30] Fair Value Calculator. Methodik: wie der Fair Value, der Qualitäts-Score und die Prognose entstehen. fairvalue-calculator.com/methodik
- [31] Buffett, W. E. (1973). Preface to the fourth edition. In: Graham, B., The Intelligent Investor (4th rev. ed.). New York: Harper & Row.
- [32] Malkiel, B. G. (2003). A Random Walk Down Wall Street (8th ed.), Kapitel 11. New York: W. W. Norton. Erste Auflage 1973.
- [33] Buffett, W. E. Briefe an die Aktionäre von Berkshire Hathaway Inc. für die Jahre 1986, 1991, 1994, 1998, 2004, 2008 und 2017. berkshirehathaway.com/letters/letters.html
- [34] BusinessWeek (2002). A talk with Scott McNealy. Ausgabe vom 1. April 2002.
- [35] Lynch, P., & Rothchild, J. (1989). One Up on Wall Street. New York: Simon & Schuster. Kapitel 7 und 16.
- [36] Graham, B. (1976). A conversation with Benjamin Graham. Financial Analysts Journal, 32(5), 20-23.
- [37] Fleming, M. J., & Liu, W. (2013). Near failure of Long-Term Capital Management. Federal Reserve History. federalreservehistory.org/essays/ltcm-near-failure
- [38] Buffett, W. E. (1990). Letter to the Shareholders of Berkshire Hathaway Inc., 1989 (Abschnitt „Mistakes of the First Twenty-five Years“). berkshirehathaway.com
- [39] Efron, B. (1979). Bootstrap methods: another look at the jackknife. The Annals of Statistics, 7(1), 1-26. DOI 10.1214/aos/1176344552.
- [40] Lee, C. M. C., Myers, J. N., & Swaminathan, B. (1999). What is the intrinsic value of the Dow? The Journal of Finance, 54(5), 1693-1741. DOI 10.1111/0022-1082.00164.
- [41] Poterba, J. M., Summers, L. H. (1988). Mean Reversion in Stock Prices: Evidence and Implications. Journal of Financial Economics, 22(1), 27-59. DOI 10.1016/0304-405X(88)90021-9. Arbeitsfassung: NBER Working Paper 2343 (1987). nber.org
- [42] Fama, E. F., & French, K. R. (1995). Size and book-to-market factors in earnings and returns. The Journal of Finance, 50(1), 131-155. DOI 10.1111/j.1540-6261.1995.tb05169.x.
- [43] Chan, L. K. C., Jegadeesh, N., & Lakonishok, J. (1996). Momentum strategies. The Journal of Finance, 51(5), 1681-1713. DOI 10.1111/j.1540-6261.1996.tb05222.x.
- [44] Kaplan, E. L., & Meier, P. (1958). Nonparametric estimation from incomplete observations. Journal of the American Statistical Association, 53(282), 457-481. DOI 10.1080/01621459.1958.10501452.
- [45] Foerster, S. R. (2024). Trailblazers, Heroes, and Crooks: Stories to Make You a Smarter Investor. Hoboken: Wiley. Auszug in Fortune, 22. September 2024.
- [46] Leinweber, D. J. (2007). Stupid data miner tricks: overfitting the S&P 500. The Journal of Investing, 16(1), 15-22.
- [47] Feynman, R. P. (1974). Cargo cult science. Engineering and Science, 37(7), Juni 1974. Rede vor dem Abschlussjahrgang des California Institute of Technology, 1974. calteches.library.caltech.edu
- [48] Odlyzko, A. (2020). Isaac Newton and the perils of the financial South Sea. Physics Today, 73(7). doi:10.1063/PT.3.4521
- [49] Bessembinder, H. (2018). Do Stocks Outperform Treasury Bills? Journal of Financial Economics, 129(3), 440-457. DOI 10.1016/j.jfineco.2018.06.004.
- [50] Bessembinder, H., Chen, T.-F., Choi, G., Wei, K. C. J. (2023). Long-Term Shareholder Returns: Evidence from 64,000 Global Stocks. Financial Analysts Journal, 79(3), 33-63. DOI 10.1080/0015198X.2023.2188870. rpc.cfainstitute.org
- [51] Cembalest, M. (2014). The Agony & the Ecstasy: The Risks and Rewards of a Concentrated Stock Position. Eye on the Market, Special Edition, J.P. Morgan, September 2014. chase.com
- [52] Cembalest, M. (2024). The Agony and the Ecstasy Part IV: An Update on Catastrophic Stock Declines. J.P. Morgan, 3. Oktober 2024. jpmorgan.com
- [53] Shiller, R. J. (2026). Online Data: U.S. Stock Markets 1871-Present and CAPE Ratio (Datei ie_data.xls), Stand Oktober 2026. Daten zu „Irrational Exuberance“. shillerdata.com, abgerufen im November 2026; eigene Auswertung.
- [54] Jorion, P., Goetzmann, W. N. (1999). Global Stock Markets in the Twentieth Century. The Journal of Finance, 54(3), 953-980. DOI 10.1111/0022-1082.00133. Arbeitsfassung: NBER Working Paper 5901 (1997).
- [55] Anarkulova, A., Cederburg, S., O'Doherty, M. S. (2022). Stocks for the Long Run? Evidence from a Broad Sample of Developed Markets. Journal of Financial Economics, 143(1), 409-433. DOI 10.1016/j.jfineco.2021.06.040.
- [56] Richardson, G., Komai, A., Gou, M., Park, D. (2013). Stock Market Crash of 1929. Federal Reserve History, Stand 22. November 2013. federalreservehistory.org
- [57] Nikkei Inc. (2026). Our History: Nikkei Stock Average; Nikkei Stock Average, historische Tagesdaten (CSV). nikkei.co.jp, indexes.nikkei.co.jp
- [58] Nikkei Inc. (2013). Nikkei Indexes Monthly Report, 4. Januar 2013. indexes.nikkei.co.jp
- [59] French, K. R., Poterba, J. M. (1990). Were Japanese Stock Prices Too High? NBER Working Paper 3290 (später Journal of Financial Economics 29(2), 1991). nber.org
- [60] Chan, L. K. C., Karceski, J., Lakonishok, J. (2003). The Level and Persistence of Growth Rates. The Journal of Finance, 58(2), 643-684. DOI 10.1111/1540-6261.00540. Arbeitsfassung: NBER Working Paper 8282. nber.org
- [61] Loughran, T., Ritter, J. R. (1995). The New Issues Puzzle. The Journal of Finance, 50(1), 23-51. DOI 10.1111/j.1540-6261.1995.tb05166.x. site.warrington.ufl.edu
- [62] Ritter, J. R. (2026). Initial Public Offerings: Updated Long-run Statistics. Fassung vom 5. Oktober 2026, Tabellen 16b und 19. University of Florida. site.warrington.ufl.edu
- [63] An, Z., Jalles, J. T., Loungani, P. (2018). How Well Do Economists Forecast Recessions? IMF Working Paper WP/18/39; Zeitschriftenfassung International Finance, 21(2), 100-121, DOI 10.1111/infi.12130. elibrary.imf.org
- [64] French, K. R. (2026). Data Library: Fama/French 3 Factors; Portfolios Formed on BE-ME, on Operating Profitability und on Investment; Momentum Factor. CRSP-Stand September 2026. Tuck School of Business, Dartmouth. mba.tuck.dartmouth.edu/pages/faculty/ken.french/data_library.html, abgerufen im November 2026; eigene Auswertung.
- [65] Daniel, K., Moskowitz, T. J. (2016). Momentum Crashes. Journal of Financial Economics, 122(2), 221-247. DOI 10.1016/j.jfineco.2015.12.002. Arbeitsfassung: NBER Working Paper 20439. nber.org
- [66] Ptak, J. u. a. (2025). Mind the Gap 2025: The More Investors Traded, the Less They Made. Morningstar, Portfolio and Planning Research, 13. August 2025. morningstar.com
- [67] Greenspan, A. (1996). Remarks at the Annual Dinner and Francis Boyer Lecture of the American Enterprise Institute for Public Policy Research, Washington, D.C., 5. Dezember 1996. Board of Governors of the Federal Reserve System. federalreserve.gov
- [68] Asness, C. S. (2012). An Old Friend: The Stock Market's Shiller P/E. AQR Capital Management, White Paper, November 2012. aqr.com
- [69] Campbell, J. Y., Shiller, R. J. (1998). Valuation Ratios and the Long-Run Stock Market Outlook. The Journal of Portfolio Management, 24(2), 11-26. DOI 10.3905/jpm.24.2.11. Fortschreibung: dies. (2001), Valuation Ratios and the Long-Run Stock Market Outlook: An Update, NBER Working Paper 8221. nber.org
- [70] Cochrane, J. H. (2008). The Dog That Did Not Bark: A Defense of Return Predictability. The Review of Financial Studies, 21(4), 1533-1575. DOI 10.1093/rfs/hhm046. Arbeitsfassung: NBER Working Paper 12026 (2006). nber.org
- [71] Fama, E. F., French, K. R. (1998). Value versus Growth: The International Evidence. The Journal of Finance, 53(6), 1975-1999. DOI 10.1111/0022-1082.00080.
- [72] Asness, C. S., Moskowitz, T. J., Pedersen, L. H. (2013). Value and Momentum Everywhere. The Journal of Finance, 68(3), 929-985. DOI 10.1111/jofi.12021.
- [73] Cohen, R. B., Polk, C., Vuolteenaho, T. (2003). The Value Spread. The Journal of Finance, 58(2), 609-641. DOI 10.1111/1540-6261.00539. Arbeitsfassung: NBER Working Paper 8242. nber.org
- [74] Goyal, A., Welch, I. (2008). A Comprehensive Look at the Empirical Performance of Equity Premium Prediction. The Review of Financial Studies, 21(4), 1455-1508. DOI 10.1093/rfs/hhm014. Arbeitsfassung: Yale ICF, 11.01.2006. repec.som.yale.edu
- [75] Fama, E. F., French, K. R. (2021). The Value Premium. The Review of Asset Pricing Studies, 11(1), 105-121. DOI 10.1093/rapstu/raaa021.
- [76] Arnott, R. D., Harvey, C. R., Kalesnik, V., Linnainmaa, J. T. (2021). Reports of Value's Death May Be Greatly Exaggerated. Financial Analysts Journal, 77(1), 44-67. DOI 10.1080/0015198X.2020.1842704. people.duke.edu
- [77] Israel, R., Laursen, K., Richardson, S. (2021). Is (Systematic) Value Investing Dead? The Journal of Portfolio Management, 47(2), 38-62. DOI 10.3905/jpm.2020.1.194. Nachdruck: aqr.com
- [78] Campbell, J. Y., Hilscher, J., Szilagyi, J. (2008). In Search of Distress Risk. The Journal of Finance, 63(6), 2899-2939. DOI 10.1111/j.1540-6261.2008.01416.x. Arbeitsfassung: NBER Working Paper 12362 (2006).
- [79] Ball, R., Gerakos, J., Linnainmaa, J. T., Nikolaev, V. (2016). Accruals, Cash Flows, and Operating Profitability in the Cross Section of Stock Returns. Journal of Financial Economics, 121(1), 28-45. DOI 10.1016/j.jfineco.2016.03.002.
- [80] Cooper, M. J., Gulen, H., Schill, M. J. (2008). Asset Growth and the Cross-Section of Stock Returns. The Journal of Finance, 63(4), 1609-1651. DOI 10.1111/j.1540-6261.2008.01370.x.
- [81] Pontiff, J., Woodgate, A. (2008). Share Issuance and Cross-Sectional Returns. The Journal of Finance, 63(2), 921-945. DOI 10.1111/j.1540-6261.2008.01335.x.
- [82] Fama, E. F., French, K. R. (2001). Disappearing Dividends: Changing Firm Characteristics or Lower Propensity to Pay? Journal of Financial Economics, 60(1), 3-43. DOI 10.1016/S0304-405X(01)00038-1.
- [83] Grullon, G., Michaely, R. (2002). Dividends, Share Repurchases, and the Substitution Hypothesis. The Journal of Finance, 57(4), 1649-1684. DOI 10.1111/1540-6261.00474.
- [84] Ikenberry, D., Lakonishok, J., Vermaelen, T. (1995). Market Underreaction to Open Market Share Repurchases. Journal of Financial Economics, 39(2-3), 181-208. Arbeitsfassung: NBER Working Paper 4965. nber.org
- [85] Linnainmaa, J. T., Roberts, M. R. (2018). The History of the Cross-Section of Stock Returns. The Review of Financial Studies, 31(7), 2606-2649. Arbeitsfassung: NBER Working Paper 22894 (2016). nber.org
- [86] Marks, H. (2003). The Most Important Thing. Memo to Oaktree Clients, 1. Juli 2003. oaktreecapital.com
- [87] Siegel, J. J. (1998). Valuing Growth Stocks: Revisiting the Nifty Fifty. AAII Journal, Oktober 1998 (Fortschreibung von: The Nifty-Fifty Revisited, Journal of Portfolio Management, Sommer 1995). aaii.com
- [88] Fesenmaier, J., Smith, G. (2002). The Nifty-Fifty Re-Revisited. The Journal of Investing, 11(3), 86 ff. DOI 10.3905/joi.2002.319515. Archivierte Autorenfassung: web.archive.org
- [89] Mauboussin, M. J., Callahan, D., Majd, D. (2016). The Base Rate Book: Integrating the Past to Better Anticipate the Future. Credit Suisse, Global Financial Strategies, 26. September 2016.
- [90] Fama, E. F., French, K. R. (2000). Forecasting Profitability and Earnings. The Journal of Business, 73(2), 161-175. DOI 10.1086/209638.
- [91] La Porta, R. (1996). Expectations and the Cross-Section of Stock Returns. The Journal of Finance, 51(5), 1715-1742. DOI 10.1111/j.1540-6261.1996.tb05223.x.
- [92] Dechow, P. M., Sloan, R. G. (1997). Returns to Contrarian Investment Strategies: Tests of Naive Expectations Hypotheses. Journal of Financial Economics, 43(1), 3-27. DOI 10.1016/S0304-405X(96)00887-2.
- [93] Goedhart, M., Raj, R., Saxena, A. (2010). Equity Analysts: Still Too Bullish. McKinsey on Finance, Nr. 35, Frühjahr 2010, 14-17.
- [94] Ritter, J. R. (2005). Economic Growth and Equity Returns. Pacific-Basin Finance Journal, 13(5), 489-503. DOI 10.1016/j.pacfin.2005.07.001. site.warrington.ufl.edu
- [95] Lynch, P. (1996). Interview für PBS Frontline, Sendung „Betting on the Market“. pbs.org
- [96] Dreman, D. N., Berry, M. A. (1995). Analyst Forecasting Errors and Their Implications for Security Analysis. Financial Analysts Journal, 51(3), 30-41. DOI 10.2469/faj.v51.n3.1903.
- [97] Bradshaw, M. T., Brown, L. D., Huang, K. (2013). Do Sell-Side Analysts Exhibit Differential Target Price Forecasting Ability? Review of Accounting Studies, 18(4), 930-955. DOI 10.1007/s11142-012-9216-5. Arbeitsfassung: SSRN 698581.
- [98] Womack, K. L. (1996). Do Brokerage Analysts' Recommendations Have Investment Value? The Journal of Finance, 51(1), 137-167. DOI 10.1111/j.1540-6261.1996.tb05205.x.
- [99] Barber, B., Lehavy, R., McNichols, M., Trueman, B. (2001). Can Investors Profit from the Prophets? Security Analyst Recommendations and Stock Returns. The Journal of Finance, 56(2), 531-563. DOI 10.1111/0022-1082.00336.
- [100] French, K. R. (2008). Presidential Address: The Cost of Active Investing. The Journal of Finance, 63(4), 1537-1573. DOI 10.1111/j.1540-6261.2008.01368.x.
- [101] Fama, E. F., French, K. R. (2010). Luck versus Skill in the Cross-Section of Mutual Fund Returns. The Journal of Finance, 65(5), 1915-1947. DOI 10.1111/j.1540-6261.2010.01598.x.
- [102] Barras, L., Scaillet, O., Wermers, R. (2010). False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas. The Journal of Finance, 65(1), 179-216. DOI 10.1111/j.1540-6261.2009.01527.x.
- [103] Sirri, E. R., Tufano, P. (1998). Costly Search and Mutual Fund Flows. The Journal of Finance, 53(5), 1589-1622. DOI 10.1111/0022-1082.00066.
- [104] Goyal, A., Wahal, S. (2008). The Selection and Termination of Investment Management Firms by Plan Sponsors. The Journal of Finance, 63(4), 1805-1847. DOI 10.1111/j.1540-6261.2008.01375.x.
- [105] Marks, H. (2015). It's Not Easy. Memo to Oaktree Clients, 9. September 2015. oaktreecapital.com
- [106] Barber, B. M., Odean, T. (2000). Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773-806. DOI 10.1111/0022-1082.00226.
- [107] Dichev, I. D. (2007). What Are Stock Investors' Actual Historical Returns? Evidence from Dollar-Weighted Returns. American Economic Review, 97(1), 386-401. DOI 10.1257/aer.97.1.386. Arbeitsfassung: SSRN 544142.
- [108] Barber, B. M., Lee, Y.-T., Liu, Y.-J., Odean, T. (2009). Just How Much Do Individual Investors Lose by Trading? The Review of Financial Studies, 22(2), 609-632. DOI 10.1093/rfs/hhn046.
- [109] Chague, F., De-Losso, R., Giovannetti, B. (2019). Day Trading for a Living? Arbeitspapier, SSRN 3423101. DOI 10.2139/ssrn.3423101.
- [110] Barber, B. M., Odean, T. (2001). Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment. The Quarterly Journal of Economics, 116(1), 261-292. DOI 10.1162/003355301556400.
- [111] Barber, B. M., Odean, T. (2008). All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors. The Review of Financial Studies, 21(2), 785-818. DOI 10.1093/rfs/hhm079.
- [112] Odean, T. (1998). Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5), 1775-1798. DOI 10.1111/0022-1082.00072.
- [113] Benartzi, S., Thaler, R. H. (1995). Myopic Loss Aversion and the Equity Premium Puzzle. The Quarterly Journal of Economics, 110(1), 73-92. DOI 10.2307/2118511. Arbeitsfassung: NBER Working Paper 4369 (1993).
- [114] Sit, H. (2012). Does the DALBAR Study Grossly Overstate the Behavior Gap? Gastbeitrag, Kitces.com (Nerd's Eye View), 3. Oktober 2012. kitces.com
- [115] Young, D. (1996). Magellan Myth. The Globe and Mail, 27. Juli 1996.
- [116] Chambers, D., Dimson, E. (2013). Retrospectives: John Maynard Keynes, Investment Innovator. Journal of Economic Perspectives, 27(3), 213-228. DOI 10.1257/jep.27.3.213.
- [117] Kahn, I., Milne, R. D. (1977). Benjamin Graham: The Father of Financial Analysis. Occasional Paper Number 5, The Financial Analysts Research Foundation (heute CFA Institute Research Foundation). rpc.cfainstitute.org
- [118] Buffett, W. E. (1984). The Superinvestors of Graham-and-Doddsville. Hermes, Magazin der Columbia Business School, Herbst 1984. web.archive.org
- [119] Abel, G. E. (2026). Letter to the Shareholders of Berkshire Hathaway Inc., 2025 (28. Februar 2026), Tabelle „Berkshire's Performance vs. the S&P 500“. berkshirehathaway.com
- [120] Forbes (1997). The New Value Man at Windsor. Forbes, 13. Januar 1997. forbes.com
- [121] Chambers, D., Dimson, E., Foo, J. (2015). Keynes the Stock Market Investor: A Quantitative Analysis. Journal of Financial and Quantitative Analysis, 50(4), 843-868. DOI 10.1017/S0022109015000186.
- [122] Buffett, W. E. (1957 bis 1970). Letters to the Partners of Buffett Partnership, Ltd. (Briefe vom 18.01.1963, 18.01.1965 und 22.01.1969). Sammlung der Ivey Business School. ivey.uwo.ca
- [123] Buffett, W. E. (1988). Letter to the Shareholders of Berkshire Hathaway Inc., 1987. berkshirehathaway.com
- [124] Buffett, W. E. (2008). Letter to the Shareholders of Berkshire Hathaway Inc., 2007. berkshirehathaway.com
- [125] Buffett, W. E., Munger, C. T. (2015). Berkshire Hathaway Inc., Letter to Shareholders 2014 und „Vice Chairman's Thoughts: Past and Future“. berkshirehathaway.com
- [126] Buffett, W. E. (2025). Letter to the Shareholders of Berkshire Hathaway Inc., 2024 (Februar 2025), Abschnitt „Mistakes: Yes, We Make Them at Berkshire“. berkshirehathaway.com
- [127] Frazzini, A., Kabiller, D., Pedersen, L. H. (2018). Buffett's Alpha. Financial Analysts Journal, 74(4), 35-55. DOI 10.2469/faj.v74.n4.3. Arbeitsfassung: NBER Working Paper 19681 (2013). nber.org
- [128] Davydov, D., Tikkanen, J., Äijö, J. (2016). Magic Formula vs. Traditional Value Investment Strategies in the Finnish Stock Market. Nordic Journal of Business, 65(3-4), 38-54. njb.fi
- [129] Bochman, A. (2013). Quant Magic: A Book Review of Quantitative Value by Wesley Gray and Tobias Carlisle. CFA Institute, Enterprising Investor, 16. Mai 2013. blogs.cfainstitute.org
- [130] Templeton, J. (1993). 16 Rules for Investment Success. World Monitor: The Christian Science Monitor Monthly, 1993; Nachdruck Franklin Templeton. franklintempleton.com
- [131] Cornell, B. (2020). Medallion Fund: The Ultimate Counterexample? The Journal of Portfolio Management, 46(4). Arbeitsfassung vom 2. Dezember 2019 (SSRN 3504766); Jahreswerte nach Zuckerman, G. (2019), The Man Who Solved the Market. cornell-capital.com
- [132] Kostolany, A. (1997). „Ich habe die Hälfte verkauft“. Interview, DER SPIEGEL 43/1997. spiegel.de
- [133] Mill, J. S. (1859). On Liberty. London: John W. Parker and Son. Kapitel 2.
- [134] Newton, I. Brief an Robert Hooke, 5. Februar 1675/76. Original in der Historical Society of Pennsylvania, Philadelphia.
So zitierst du dieses Buch
Klein, P. (2026). The Fair Value Playbook: Ein Handbuch mit Belegen für ruhigeres Investieren. Ausgabe vom 12. November 2026. Fair Value Calculator. https://www.fairvalue-calculator.com/handbuch.html. Ein einzelnes Kapitel zitierst du mit seiner Nummer, seinem Titel und seiner Adresse, zum Beispiel: Kapitel 24, „Bewertung sagt die Zukunft voraus, aber langsam“, https://www.fairvalue-calculator.com/handbuch.html#f2. Zahlen aus fremden Studien zitierst du bitte nach der Literaturliste im Anhang, nicht nach diesem Buch.
Risiko und Compliance
Dieses Handbuch ist keine Anlageberatung, keine Finanzberatung und keine Empfehlung, ein Wertpapier zu kaufen oder zu verkaufen. Beispiele, Backtests, der Live-Test, frühere Tests von Hand und Statistiken sind historisch oder hypothetisch und wiederholen sich vielleicht nicht. Value kann jahrelang schlechter abschneiden; günstige Aktien können Value-Fallen sein; Konzentration kann einen guten Durchschnitt zerstören. Du bist selbst verantwortlich für deine Entscheidungen, Steuern, Kosten, Risikobereitschaft und deinen Anlagehorizont. Vergangene Wertentwicklung garantiert keine künftigen Ergebnisse.